



NORME METODOLOGICE SPECIFICE din 5 mai 2014privind exercitarea activităţii de audit public intern în cadrul sistemului de asigurări sociale de sănătate
Publicat în
MONITORUL OFICIAL nr. 376 bis din 21 mai 2014Data intrării în vigoare 21-05-2014
Aprobate prin ORDINUL nr. 288 din 5 mai 2014, publicat în Monitorul Oficial al României, Partea I, nr. 376 din 21 mai 2014.Partea I Aplicarea normelor metodologice specifice privind exercitarea activităţii de audit public intern în cadrul sistemului de asigurări sociale de sănătateCapitolul I Organizarea auditului public intern în cadrul sistemului de asigurări sociale de sănătate1.1. Cadrul general.Prezentele norme metodologice reglementează organizarea şi exercitarea activităţii de audit public intern în instituţiile publice din sistemul asigurărilor sociale de sănătate: Casa Naţională de Asigurări de Sănătate (CNAS) şi casele de asigurări de sănătate (CAS).Asigurările sociale de sănătate reprezintă principalul sistem de finanţare a ocrotirii sănătăţii populaţiei care asigură accesul la un pachet de servicii de bază pentru asiguraţi.Organizarea şi funcţionarea sistemului de asigurări sociale de sănătate este reglementată de Legea nr. 95/2006 privind reforma în domeniul sănătăţii, cu modificările şi completările ulterioare.Finanţarea sistemului de asigurări sociale de sănătate se face din Fondul naţional unic de asigurări sociale de sănătate constituit din contribuţia pentru asigurări sociale de sănătate suportată de asiguraţi, de persoanele fizice şi juridice care angajează personal salariat, din subvenţii de la bugetul de stat, precum şi din alte surse.Gestionarea acestui fond se face, în condiţiile legii, prin Casa Naţională de Asigurări de Sănătate, prin casele de asigurări sociale de sănătate judeţene şi a municipiului Bucureşti şi prin Casa Asigurărilor de Sănătate a Apărării, Ordinii Publice, Siguranţei Naţionale şi Autorităţii Judecătoreşti, denumite în continuare case de asigurări de sănătate.CNAS, instituţie publică, autonomă, de interes naţional, cu personalitate juridică, este organ de specialitate al administraţiei publice centrale, care administrează şi gestionează sistemul de asigurări sociale de sănătate.Preşedintele CNAS este ordonator principal de credite pentru administrarea şi gestionarea fondului.Casele de asigurări de sănătate sunt instituţii publice, cu personalitate juridică, cu bugete proprii, în subordinea CNAS.Preşedintele - director general al casei de asigurări de sănătate este ordonator de credite, în condiţiile legii.1.2. Structurile de audit public intern din instituţiile publice din sistemul asigurărilor sociale de sănătate.1.2.1. Structurile de audit public intern din instituţiile publice din sistemul asigurărilor sociale de sănătate reprezintă structuri funcţionale de bază în domeniul auditului public intern, sunt organizate în subordinea directă a conducătorului instituţiei publice şi exercită efectiv funcţia de audit public intern.1.2.2. Noţiunea de "compartiment" utilizată în Legea nr. 672/2002 privind auditul public intern, republicată, cu modificările ulterioare (Legea nr. 672/2002), este în sens generic. Structura funcţională de bază în domeniul auditului public intern se stabileşte după parcurgerea următoarelor etape:a) identificarea tuturor activităţilor desfăşurate atât în cadrul instituţiei publice în care aceasta exercită în mod direct misiuni de audit public intern;b) identificarea riscurilor asociate activităţilor;c) identificarea formelor de control intern ataşate fiecărei activităţi;d) stabilirea riscurilor reziduale ca urmare a exercitării formelor de control;e) stabilirea fondului de timp necesar efectuării misiunilor de audit public intern, prin luarea în considerare a următorilor factori: bugetul alocat instituţiei publice, numărul instituţiilor publice aflate în subordine, numărul angajaţilor, complexitatea şi importanţa socială a activităţilor, respectarea periodicităţii în auditare, activităţile cu riscuri mari/medii.1.2.3. După determinarea volumului activităţii de audit public intern şi a numărului de posturi necesare, se stabileşte, prin conexare cu cadrul legal care reglementează organizarea instituţiilor publice, tipul concret al structurii de organizare, respectiv: direcţie, serviciu, birou sau compartiment.1.2.4. Structura de audit public intern constituită în instituţia publică trebuie să funcţioneze cu cel puţin 2 auditori, angajaţi cu normă întreagă.1.2.5. Structurile de audit public intern care sunt organizate în instituţiile publice din sistemul asigurărilor sociale de sănătate sunt prezentate în Anexă.1.3. Organizarea auditului intern în instituţiile publice din sistemul de asigurări sociale de sănătate1.3.1. La nivelul CNAS, structura de audit public este organizată la nivel de direcţie în subordinea directă a Preşedintelui CNAS, în conformitate cu prevederile art. 11 din Legea nr. 672/2002, republicată, cu modificările ulterioare.1.3.2. La nivelul caselor de asigurări de sănătate (CAS), Preşedintele - director general stabileşte structura funcţională de audit public intern, cu acordul CNAS; dacă acest acord nu se dă, auditul activităţilor desfăşurate de CAS respective se efectuează de către structura de audit public intern a CNAS.1.4. Atribuţiile structurii de audit public intern.1.4.1. Structura de audit public intern organizată la nivelul CNAS elaborează norme metodologice specifice privind exercitarea activităţii de audit public intern, avizate de către UCAAPI.1.4.1.1. Pentru avizarea normelor proprii specifice, CNAS transmite UCAAPI în termen de 90 de zile lucrătoare, de la data luării deciziei de elaborare/actualizare, cu aprobarea conducerii CNAS, proiectele de norme proprii specifice semnate pe fiecare pagină de şeful structurii de audit public intern a CNAS.1.4.1.2. Structurile de audit public intern care funcţionează la nivelul CAS aplică în activitatea de audit public intern, în mod corespunzător, prevederile normelor metodologice specifice privind exercitarea activităţii de audit public intern elaborate de CNAS.1.4.2. Elaborează proiectul planului multianual de audit public intern şi, pe baza acestuia, proiectul planului anual de audit public intern, conform dispoziţiilor pct. 2.4.1. şi 2.4.2.1.4.3. Efectuează activităţi de audit public intern pentru a evalua dacă sistemele de management financiar şi control ale instituţiei publice sunt transparente şi sunt conforme cu normele de legalitate, regularitate, economicitate, eficienţă şi eficacitate.1.4.3.1. Auditul public intern se exercită asupra tuturor activităţilor desfăşurate cu privire la formarea şi utilizarea Fondului Naţional Unic de Asigurări Sociale de Sănătate, precum şi la administrarea patrimoniului public.1.4.3.2. Structurile de audit public intern auditează, cel puţin o dată la 3 ani, fără a se limita la acestea, următoarele:a) activităţile financiare sau cu implicaţii financiare asupra Fondului Naţional Unic de Asigurări Sociale de Sănătate desfăşurate din momentul constituirii angajamentelor până la utilizarea sumelor de către beneficiarii finali.b) evaluarea, contractarea şi decontarea serviciilor medicale finanţate din Fondul Naţional Unic de Asigurări Sociale de Sănătate;c) administrarea patrimoniului propriu;d) concesionarea sau închirierea de bunuri din domeniul public al statului;e) constituirea veniturilor Fondului Naţional Unic de Asigurări Sociale de Sănătate;f) alocarea creditelor bugetare;g) sistemul contabil şi fiabilitatea acestuia;h) sistemul de luare a deciziilor;i) sistemele de conducere şi control, precum şi riscurile asociate acestora;j) sistemele informatice.1.4.3.3. Misiunile dispuse de UCAAPI se cuprind în planul anual de audit public intern al CNAS şi se raportează în termenele fixate.Modalitatea de planificare, derulare, realizare şi raportare a acestor misiuni respectă în totalitate procedura stabilită de UCAAPI.Misiunile dispuse de CNAS se cuprind în planul anual de audit public intern al CAS şi se raportează în termenele fixate.Modalitatea de planificare, derulare, realizare şi raportare a acestor misiuni respectă în totalitate procedura stabilită de CNAS.1.4.4. Recomandările neînsuşite de către conducătorul CNAS se raportează la UCAAPI sub forma de sinteze ale recomandărilor şi consecinţelor neimplementării acestora, însoţite de documentaţia relevantă în termen de 10 zile calendaristice de la încheierea trimestrului.Recomandările neînsuşite de către conducătorul CAS se raportează la CNAS sub forma de sinteze ale recomandărilor şi consecinţelor neimplementării acestora, însoţite de documentaţia relevantă în termen de 5 zile calendaristice de la încheierea trimestrului.1.4.5. Raportează periodic la UCAAPI asupra constatărilor, concluziilor şi recomandărilor rezultate din activitatea de audit public intern al instituţiilor publice din sistemul de asigurări sociale de sănătate.CAS raportează periodic, sau la solicitare, la CNAS constatările, concluziile şi recomandările rezultate din activitatea proprie de audit public intern.1.4.6. Structurile de audit public intern elaborează raportul anual al activităţii de audit public intern care prezintă modul de realizare a obiectivelor structurii de audit public intern.1.4.6.1. Raportul anual al activităţii de audit public intern cuprinde următoarele informaţii minimale: constatări, recomandări şi concluzii rezultate din activitatea de audit public intern, progresele înregistrate prin implementarea recomandărilor, iregularităţi sau posibile prejudicii constatate în timpul misiunilor de audit public intern, precum şi informaţii referitoare la pregătirea profesională.1.4.6.2. Structurile de audit public intern transmit rapoartele anuale privind activitatea de audit intern, astfel:a) structura de audit public intern a CNAS transmite la UCAAPI raportul activităţii de audit public intern desfăşurată în instituţiile publice din sistemul de asigurări sociale de sănătate, până la data de 15 februarie a anului următor, pentru anul încheiat;b) structurile de audit public intern ale CAS transmit rapoartele proprii de activitate la structura de audit public intern a CNAS până la data de 15 ianuarie a anului următor, pentru anul încheiat.1.4.7. Raportează imediat conducătorului instituţiei publice şi structurii de control intern abilitate iregularităţile sau posibilele prejudicii identificate în realizarea misiunilor de audit public intern.1.4.7.1. Iregularităţile sau posibilele prejudicii constatate de auditorii interni sunt raportate conducătorului instituţiei publice şi structurii de control abilitate, în termen de 3 zile lucrătoare de la constatare.1.4.7.2. Auditorul intern propune, după caz, suspendarea misiunii de audit public intern în cazul identificării unor iregularităţi sau posibile prejudicii, cu acordul conducătorului instituţiei publice care a aprobat misiunea, dacă din analiza preliminară a verificărilor efectuate se estimează că prin continuarea acesteia nu se ating obiectivele de audit intern (limitarea accesului, informaţii insuficiente ş.a.).1.4.7.3. Cazurile de iregularităţi sau posibile prejudicii identificate se cuprind în raportările periodice şi anuale.1.4.8. Structura de audit public intern a CNAS verifică respectarea normelor, instrucţiunilor, precum şi a Codului privind conduita etică a auditorului intern la structurile de audit public intern organizate la nivelul CAS.1.4.8.1. Verificarea respectării normelor, instrucţiunilor, precum şi a Codului privind conduita etică a auditorului intern se realizează prin misiuni de evaluare a activităţii de audit public intern planificate sau ad-hoc.1.4.8.2. Abaterile de la norme, instrucţiuni sau Codul privind conduita etică a auditorului intern constatate pe timpul misiunilor de evaluare sunt corectate prin formularea de recomandări în cooperare cu conducătorul CAS în cauză.Capitolul II Normele aplicabile structurilor de audit public intern şi auditorilor interni din cadrul sistemului de asigurări sociale de sănătate2.1. Codul privind conduita etică a auditorului intern2.1.1. Codul privind conduita etică a auditorului intern are scopul de a crea cadrul etic necesar desfăşurării profesiei de auditor intern, astfel încât acesta să îşi îndeplinească cu profesionalism, loialitate, corectitudine şi în mod conştiincios îndatoririle de serviciu şi să se abţină de la orice faptă care ar putea să aducă prejudicii instituţiei publice în care îşi desfăşoară activitatea.2.1.2. Codul privind conduita etică a auditorului intern cuprinde principiile şi regulile de conduită ce trebuie aplicate şi respectate de auditorii interni în desfăşurarea activităţii lor şi este aprobat prin ordin al ministrului finanţelor publice.2.2. Normele metodologice specifice privind exercitarea activităţii de audit public intern2.2.1. Structura de audit public intern a CNAS elaborează norme metodologice specifice sistemului de asigurări sociale de sănătate cu privire la exercitarea activităţii de audit public intern.2.2.2. Normele metodologice specifice se elaborează în conformitate cu Legea nr. 672/2002, Codul privind conduita etică a auditorului intern şi buna practică în domeniul auditului public intern.2.3. Norme de calificare ale auditului public intern2.3.1. Misiune, competenţe şi responsabilităţi2.3.1.1. Rolul şi obiectivele auditului public intern, tipurile de audit public intern, atribuţiile şi principiile aplicabile structurilor de audit public intern şi auditorului public intern, precum şi condiţiile şi regulile de derulare a misiunilor de audit public intern sunt definite în Carta auditului intern.2.3.1.2. "Carta auditului intern a CNAS", prevăzută în anexa nr. 23, menţionează poziţia structurii de audit public intern în cadrul instituţiei publice, defineşte sfera de activitate a auditului public intern, drepturile şi obligaţiile auditorilor interni.2.3.1.3. CAS în care este organizată activitatea de audit public intern elaborează Carta auditului intern proprie după modelul cartei din anexa nr. 23. Acest document este aprobat de conducătorul CAS.2.3.2. Independenţă şi obiectivitate2.3.2.1. Independenţa organizatorică. Structura de audit public intern funcţionează în subordinea directă a conducătorului instituţiei publice, exercitând o funcţie distinctă şi independentă de activităţile instituţiei publice.2.3.2.1.1. Prin atribuţiile sale, structura de audit public intern nu trebuie să fie implicată în exercitarea activităţilor auditabile sau în elaborarea procedurilor specifice, altele decât cele de audit public intern.2.3.2.1.2. Activitatea de audit public intern nu trebuie să fie supusă ingerinţelor de nici o natură, începând de la stabilirea obiectivelor de audit, realizarea efectivă a lucrărilor specifice misiunii şi până la comunicarea rezultatelor acesteia.2.3.2.1.3. Şeful structurii de audit public intern participă, în măsura în care se solicită acest lucru, la reuniunile conducerii instituţiei publice sau ale oricărei altei comisii, oricărui altui consiliu sau comitet cu atribuţii în domeniul guvernanţei instituţiei, managementului riscului şi controlului.2.3.2.2. Obiectivitate individuală. Auditorii interni trebuie să aibă o atitudine imparţială, să nu aibă prejudecăţi şi să evite conflictele de interese, să îşi îndeplinească atribuţiile în mod obiectiv şi independent, cu profesionalism şi integritate, potrivit normelor şi procedurilor specifice activităţii de audit public intern.2.3.3. Numirea, respectiv destituirea şefului structurii de audit public intern2.3.3.1. Numirea, respectiv destituirea şefului structurii de audit public intern se realizează astfel:a) la nivelul CNAS numirea, respectiv destituirea şefului structurii de audit public intern se face de către Preşedintele CNAS, cu avizul UCAAPI;b) la nivelul CAS numirea, respectiv destituirea se face de către conducătorul CAS cu avizul şefului structurii de audit public intern din cadrul CNAS.2.3.3.2. Pentru numirea, respectiv destituirea şefului structurii de audit public intern al CAS, la nivelul structurii de audit public intern organizată la nivelul CNAS, se constituie, în funcţie de necesităţi, o comisie de avizare constituită din:a) conducătorul structurii de audit public intern de la nivelul CNAS;b) auditori interni, desemnaţi de conducătorul structurii de audit public intern de la nivelul CNAS;c) secretarul comisiei, care are responsabilităţi administrative, stabilit de conducătorul structurii de audit public intern de la nivelul CNAS.2.3.3.3. Numărul auditorilor interni desemnaţi în comisia de avizare este stabilit de conducătorul structurii de audit public intern de la nivelul CNAS.2.3.3.4. Numirea şefului structurii de audit public intern al CAS.2.3.3.4.1. Candidaţii pentru funcţia de şef al structurii de audit public intern depun la structura de audit intern de la nivelul CNAS următoarele documente:a) curriculum vitae;b) minimum două scrisori de recomandare de la persoane cu experienţă în domeniul auditului intern;c) o lucrare de concepţie privind organizarea şi exercitarea auditului public intern în cadrul sistemului de asigurări sociale de sănătate.d) o declaraţie privind respectarea prevederilor art. 22 din Legea nr. 672/2002, referitoare la incompatibilităţile auditorilor interni.2.3.3.4.2. Avizarea candidaţilor se face în termen de 10 zile lucrătoare de la data depunerii documentelor, prin analizarea acestora şi prin consultări directe.2.3.3.4.3. Procedura de avizare a şefilor structurilor de audit public intern se realizează prin analiza documentaţiilor depuse şi organizarea unui interviu, care este stabilit cu cel puţin două zile lucrătoare înainte de data termenului-limită de avizare.2.3.3.4.4. Membrii comisiei de avizare acordă note de la 1 la 10 şi stabilesc calificativul final, astfel:a) slab, pentru medii sub 7;b) bine, pentru medii cuprinse între 7 şi 9;c) foarte bine, pentru medii peste 9.2.3.3.4.5. Avizul este favorabil pentru calificativele bine şi foarte bine şi nefavorabil în cazul în care se obţine calificativul slab.2.3.3.4.6. Avizul comisiei de avizare se transmite persoanei solicitante sau conducerii instituţiei publice, după caz, în termen de două zile de la data susţinerii interviului.2.3.3.4.7. Numirea şefului structurii de audit public intern se face de către conducătorul instituţiei publice respective în conformitate cu prevederile legale referitoare la organizarea şi desfăşurarea concursurilor/examenelor pentru ocuparea acestei funcţii.2.3.3.5. Destituirea şefului structurii de audit public intern2.3.3.5.1. Pentru destituirea şefului structurii de audit public intern al CNAS, conducătorul CNAS solicită UCAAPI avizul în vederea destituirii, cu menţionarea motivelor destituirii.2.3.3.5.2. Pentru destituirea şefului structurii de audit public intern al CAS, conducătorul CAS solicită CNAS avizul în vederea destituirii, cu menţionarea motivelor destituirii.Comisia de avizare, constituită în condiţiile pct. 2.3.3.2, analizează motivele, efectuează investigaţii şi consultări directe cu şeful structurii de audit public intern propus pentru destituire, după caz, şi în termen de 10 zile lucrătoare prezintă conducătorului instituţiei publice solicitante, motivat în scris, avizul favorabil sau nefavorabil.2.3.4. Numirea, respectiv revocarea auditorilor interni2.3.4.1. Numirea auditorilor interni2.3.4.1.1. Pentru obţinerea avizului candidaţii pentru funcţia de auditor public intern depun un dosar care cuprinde următoarele documente:a) curriculum vitae;b) o declaraţie privind respectarea prevederilor art. 22 din Legea nr. 672/2002, referitoare la incompatibilităţile auditorilor interni;c) o lucrare în domeniul auditului public intern;d) două scrisori de recomandare de la persoane cu experienţă în domeniul auditului intern.2.3.4.1.2. Şeful structurii de audit public intern de la nivelul instituţiei publice analizează dosarele de avizare depuse de solicitanţi şi realizează un interviu cu aceştia, în termen de 5 zile lucrătoare de la data primirii dosarului; notarea şi stabilirea calificativului de către şeful structurii se face prin respectarea aceloraşi cerinţe stabilite pentru avizarea şefului structurii de audit public intern din prezentele norme.2.3.4.1.3. Avizul se transmite persoanei solicitante şi conducerii instituţiei publice în cauză, în termen de două zile de la data susţinerii interviului.2.3.4.2. Revocarea auditorilor interni2.3.4.2.1. Conducătorul instituţiei publice înştiinţează şeful structurii de audit public intern despre intenţia de revocare a unui auditor intern şi despre motivele acesteia.2.3.4.2.2. Şeful structurii de audit public intern analizează motivele, efectuează investigaţii, are consultări directe cu acesta, după caz, şi, în termen de 10 zile lucrătoare de la înştiinţare, prezintă avizul favorabil sau nefavorabil.2.3.4.3. Obţinerea avizului favorabil este necesară şi în situaţia în care ocuparea funcţiei de auditor intern se realizează prin modificarea raporturilor de serviciu ale funcţionarilor publici, în temeiul Legii nr. 188/1999 privind Statutul funcţionarilor publici, republicată, cu modificările şi completările ulterioare.2.3.4.4. Numirea, respectiv revocarea auditorilor interni, în cazul în care funcţia de auditor intern nu este o funcţie publică, se face de către conducătorul instituţiei publice, în concordanţă cu reglementările legale în vigoare şi cu prevederile prezentelor norme.2.3.5. Competenţa şi conştiinţa profesională2.3.5.1. Competenţa.Auditorii publici interni trebuie să posede cunoştinţe, îndemânare şi alte competenţe necesare pentru a-şi exercita atribuţiile şi responsabilităţile individuale, mai ales:a) competenţa în aplicarea normelor, procedurilor şi tehnicilor de audit;b) cunoştinţe în ceea ce priveşte principiile şi tehnicile contabile;c) cunoaşterea principiilor de bază în domeniile: management, economic, juridic, medical şi tehnologia informaţiei;d) cunoştinţe suficiente pentru a identifica elementele de iregularitate, de a detecta şi a preveni fraudele, nefiind în sarcina auditorilor publici interni investigarea acestora;e) capacitatea de a comunica oral şi în scris, de a putea expune clar şi convingător obiectivele, constatările şi recomandările fiecărei misiuni de audit public intern.2.3.5.1.1. Structura de audit public intern trebuie să dispună în mod colectiv de toată competenţa şi experienţa necesară în realizarea misiunilor de audit public intern.2.3.5.1.2. Indiferent de natura lor, misiunile de audit public intern vor fi încredinţate auditorilor interni care au pregătirea şi experienţa corespunzătoare nivelului de complexitate a activităţilor pe care trebuie să le auditeze.2.3.5.1.3. Structura de audit public intern trebuie să dispună de aplicaţii şi programe informatice moderne, metodologii, ghiduri, metode de analiză şi eşantionare şi instrumente de evaluare a sistemelor informatice.2.3.5.1.4. Şeful structurii de audit public intern trebuie să se asigure că auditorii desemnaţi posedă cunoştinţele, îndemânarea şi competenţele necesare pentru atingerea obiectivelor şi realizarea la timp a fiecărei misiuni.2.3.5.2. Conştiinţa profesională.Auditorii publici interni trebuie să depună toate eforturile în exercitarea atribuţiilor şi să ia în considerare următoarele elemente:a) perioada de lucru necesară pentru atingerea obiectivelor misiunii de audit public intern;b) complexitatea şi importanţa domeniilor auditate;c) pertinenţa şi eficacitatea procesului de management al riscurilor şi de control intern;d) probabilitatea existenţei erorilor, iregularităţilor, disfuncţionalităţilor sau a fraudei;e) costurile implementării unor activităţi de control suplimentare în raport cu avantajele preconizate.2.3.5.2.1. Auditorul public intern trebuie să aibă o preocupare permanentă în ceea ce priveşte riscurile semnificative susceptibile să afecteze obiectivele, activităţile şi resursele instituţiei publice.2.3.5.3. Pregătirea profesională continuă.Auditorii publici interni trebuie să-şi îmbunătăţească cunoştinţele şi practica profesională printr-o pregătire continuă.2.3.5.3.1. Şeful structurii de audit public intern şi conducerea instituţiei publice vor asigura condiţiile necesare perfecţionării profesionale, perioada destinată acestui scop prin lege fiind de minimum 15 zile lucrătoare pe an.2.3.5.3.2. Îmbunătăţirea cunoştinţelor, abilităţilor şi valorilor în cadrul formării profesionale continue se realizează prin:a) participarea la cursuri şi seminare pe teme specifice domeniilor cadrului general de competenţe profesionale sau specifice sistemului de asigurări sociale de sănătate;b) studii individuale pe teme aprobate de şeful structurii de audit public intern;c) publicarea de materiale de specialitate.2.3.5.4. În misiunile de audit public intern care necesită cunoştinţe de strictă specialitate pentru realizarea obiectivelor, şeful structurii de audit public intern poate solicita asistenţă de la persoane calificate din interiorul sau din afara instituţiei publice, cu acordul conducătorului instituţiei publice.2.3.6. Evaluarea calităţii activităţii de audit public intern2.3.6.1. Evaluarea calităţii activităţii de audit public intern este o activitate ex-post, care constă în examinarea sistematică, din punctul de vedere al conformităţii şi al performanţei, a activităţii structurii de audit public intern, în raport cu anumite criterii şi care se concretizează în furnizarea unei opinii.2.3.6.1.1. Evaluarea conformităţii activităţii de audit public intern urmăreşte concordanţa dintre modul de organizare şi funcţionare a activităţii de audit public intern şi cadrul normativ specific domeniului, precum şi analiza gradului de îndeplinire a obiectivelor stabilite.2.3.6.1.2. Evaluarea calităţii activităţii de audit public intern se bazează, în principal, pe:a) respectarea Normelor privind exercitarea activităţii de audit public intern şi a Codului privind conduita etică a auditorului intern;b) caracterul adecvat al Cartei auditului intern, al regulilor şi procedurilor de audit intern, al obiectivelor, indicatorilor de performanţă şi sistemului de informaţii;c) contribuţia auditului intern la procesele de management al riscurilor, de control şi de guvernanţă.d) contribuţia auditului intern la crearea unui plus de valoare şi la îmbunătăţirea funcţionării instituţiei publice.2.3.6.2. Evaluarea calităţii activităţii de audit intern se realizează prin evaluări interne şi evaluări externe.2.3.6.2.1. Evaluările interne sunt realizate de către şeful structurii de audit public intern şi constau în:a) evaluări periodice, realizate prin evaluări privind performanţele auditorilor publici interni, anual şi cu ocazia finalizării misiunii de audit intern, şi autoevaluări ale sistemului de control intern;b) evaluări continue, realizate prin monitorizarea îndeplinirii activităţilor/acţiunilor, supervizarea misiunilor de audit intern.2.3.6.2.2. Evaluările externe sunt evaluări periodice a activităţii de audit public intern, din punctul de vedere al conformităţii şi performanţei, realizate:a) de către UCAAPI la CNAS cel puţin o dată la 5 ani;b) de către structura de audit public intern a CNAS la CAS cel puţin o dată la 3 ani.Evaluările se realizează prin:a) verificarea respectării de către structura de audit public intern a normelor, instrucţiunilor, Codului privind conduita etică a auditorului intern;b) evaluarea calităţii activităţii de audit intern, pe baza unor criterii de evaluare stabilite în raport cu cadrul normativ aplicabil;c) furnizarea unei opinii, în funcţie de nivelurile de apreciere acordate şi prin formularea de recomandări menite să corecteze disfuncţiile şi să îmbunătăţească activităţile, cu ocazia realizării fiecărei misiuni de audit public intern.2.3.6.2.3. Evaluările interne cuprind şi evaluările realizate de către structurile auditate la finalizarea misiunilor de audit public intern, precum şi de alte structuri cu atribuţii în acest sens.2.3.7. Programul de asigurare şi îmbunătăţire a calităţii activităţii de audit public intern2.3.7.1. La nivelul structurii de audit public intern se elaborează un program de asigurare şi îmbunătăţire a calităţii sub toate aspectele auditului intern, care să permită un control continuu al eficacităţii acestuia.2.3.7.2. Programul de asigurare şi îmbunătăţire a calităţii activităţii de audit intern trebuie să garanteze că activitatea de audit intern se desfăşoară în conformitate cu normele metodologice specifice, Codul privind conduita etică a auditorului intern, procedurile şi ghidurile specifice elaborate şi să contribuie la îmbunătăţirea activităţii structurii de audit public intern.2.3.7.3. Programul de asigurare şi îmbunătăţire a calităţii activităţii de audit intern cuprinde: metodologia de elaborare a programului, planul de acţiune şi raportul de monitorizare.2.3.7.3.1. Metodologia de elaborare a programului de asigurare şi îmbunătăţire a calităţii activităţii de audit intern, prevăzut în anexa nr. 1, descrie procesul de elaborare, actualizare şi monitorizare a programului de asigurare şi îmbunătăţire a calităţii activităţii de audit intern prin evidenţierea scopului, obiectivelor, responsabililor, termenelor şi tipurilor de evaluare. Pentru fiecare tip de evaluare, metodologia prezintă modul de realizare a acestora, astfel:a) evaluarea internă - descrie modul de realizare a tipurilor de evaluări interne exercitate la nivelul structurii de audit public intern, respectiv: supervizarea, evaluarea performanţei auditorilor publici interni la finalizarea misiunilor de audit, evaluarea misiunilor de audit de către structurile auditate, monitorizarea realizării activităţilor, evaluarea anuală a performanţelor profesionale individuale;b) evaluarea externă - descrie modul de realizare a evaluări externe exercitate la nivelul structurii de audit public intern a CAS de către CNAS.2.3.7.3.2. Planul de acţiune este instrumentul de punere în lucru a Programului de asigurare şi îmbunătăţire a calităţii activităţii de audit public intern şi este structurat pe: obiective, acţiuni, indicatori de performanţă, termene, responsabili şi observaţii.2.3.7.3.3. Raportul de monitorizare a Programului de asigurare şi îmbunătăţire a calităţii activităţii de audit intern prezintă rezultatele evaluării gradului de realizare a obiectivelor cuprinse în planul de acţiune.2.3.7.4. Metodologia de elaborare cuprinzând îndrumarul de elaborare a programului de asigurare şi îmbunătăţire a calităţii activităţii de audit intern şi planul de acţiune se actualizează în funcţie de rezultatele evaluărilor interne şi externe.2.3.7.5. Programul de asigurare şi îmbunătăţire a calităţii activităţii de audit intern este aprobat de şeful structurii de audit public intern.2.4. Norme de funcţionare a auditului public intern2.4.1. Planificarea activităţii de audit public intern2.4.1.1. Şeful structurii de audit public intern este responsabil pentru organizarea şi desfăşurarea activităţii de audit public intern şi în acest sens asigură elaborarea planurilor multianuale şi planurilor anuale de audit intern.2.4.1.2. Planificarea activităţii de audit public intern se realizează astfel:a) planificarea multianuală pe 3 ani cuprinde misiunile de evaluare a activităţii de audit intern, misiunile privind auditarea activităţilor derulate de entitatea publică, activităţi care sunt auditate cel puţin o dată la 3 ani, precum şi misiunile de consiliere;b) planificarea anuală cuprinde misiunile ce se realizează pe parcursul unui an, ţinând cont de rezultatul evaluării riscurilor şi de resursele de audit disponibile.2.4.1.2.1. Planurile anuale/multianuale ale structurilor de audit public intern de la nivelul CNAS vor cuprinde şi misiuni aferente domeniilor/activităţilor derulate la nivelul CAS care nu au asigurată funcţia de audit public intern.2.4.1.3. Selectarea misiunilor de audit public intern în vederea cuprinderii în planuri se face în funcţie de următoarele elemente:a) evaluarea riscului asociat diferitelor structuri, procese, activităţi, programe/proiecte sau operaţiuni;b) criteriile semnal şi sugestiile conducătorului instituţiei publice, deficienţele constatate anterior în rapoartele de audit; deficienţele constatate în procesele-verbale încheiate în urma controalelor; deficienţele consemnate în rapoartele Curţii de Conturi; aprecierile unor specialişti, experţi etc. cu privire la structura şi dinamica unor riscuri interne; evaluarea impactului unor modificări legislative sau organizatorice intervenite.c) misiunile recomandate de UCAAPI, caz în care acestea sunt introduse în planul anual de audit public intern astfel încât să fie realizate în bune condiţii şi raportate în termenul fixat;d) numărul CAS în subordine;e) periodicitatea în auditare, cel puţin o dată la 3 ani;f) tipurile de audit;g) resursele de audit disponibile.2.4.1.3.1. Proiectul planului anual de audit public intern este întocmit până la data de 30 noiembrie a anului precedent anului pentru care se elaborează. Conducătorul instituţiei publice aprobă proiectul planului anual de audit public intern până la data de 20 decembrie a anului precedent.Planul anual de audit public intern, precum şi planul multianual elaborate de structurile de audit public intern de la nivelul CAS vor fi transmise spre avizare structurii de audit public intern a CNAS.2.4.1.3.2. Planul multianual şi planul anual de audit public intern reprezintă documente oficiale, sunt avizate de şeful structurii de audit public intern şi aprobate de conducătorul instituţiei publice şi păstrate 10 ani în arhivă împreună cu referatele de justificare.2.4.1.4. Misiunile de audit public intern cuprinse în planurile de audit intern se fundamentează prin referatul de justificare, care prezintă în sinteză pentru fiecare misiune de audit public intern rezultatele analizei riscului asociat, criteriile semnal şi alte elemente specifice, care s-au avut în vedere la selectarea misiunii de audit respective.2.4.1.5. Elaborarea planurilor multianuale şi anuale de audit public intern se realizează prin parcurgerea următoarelor etape:a) identificarea proceselor/activităţilor/structurilor/programelor desfăşurate în cadrul instituţiei publice şi cuprinse în sfera auditului public intern;b) stabilirea criteriilor de analiză a riscurilor;c) determinarea punctajului total al riscului pe fiecare proces/activitate/structură/program şi ierarhizarea acestora;d) stabilirea modului de cuprindere/repartizare a misiunilor de audit public intern în plan/întocmirea referatului de justificare;e) întocmirea proiectelor planurilor de audit public intern multianual şi anual.2.4.1.5.1. Planul multianual de audit public intern, prevăzut în anexa nr. 2, cuprinde cel puţin următoarele:a) domeniul auditabil;b) tema misiunii de audit public intern;c) anul realizării.2.4.1.5.2. Planul anual de audit public intern, prevăzut în anexa nr. 3, cuprinde cel puţin următoarele:a) domeniul auditabil;b) denumirea misiunii de audit public intern;c) obiectivele generale ale misiunii de audit public intern;d) tipul misiunii de audit public intern;e) perioada de realizare a misiunii de audit public intern;f) perioada supusă auditării;g) numărul auditorilor interni implicaţi în misiunea de audit public intern;h) entitatea auditată.2.4.1.5.3. Planul anual de audit public intern cuprinde misiunile de audit public intern selectate în conformitate cu dispoziţiile pct. 2.4.1.3 şi cu resursele de audit disponibile - auditori interni, timp, resurse financiare.2.4.1.5.4. Planul anual de audit public intern este structurat pe misiuni de asigurare, misiuni de consiliere şi misiuni de evaluare.2.4.1.6. Actualizarea planurilor anuale de audit public intern se realizează prin referat de modificare, aprobat de conducătorul instituţiei publice, cu avizul structurii de audit public intern a CNAS, în funcţie de:a) modificările legislative sau organizatorice, care schimbă gradul de semnificaţie a auditării anumitor procese/activităţi/acţiuni;b) solicitările conducătorului instituţiei publice, ale UCAAPI, Curţii de Conturi sau CNAS, după caz, de a introduce/înlocui unele misiuni din planul de audit public intern;c) schimbări semnificative privind expunerea la riscuri sau apariţia unor criterii semnal.2.4.1.7. Planul multianual de audit public intern se actualizează dacă au loc modificări în structura proceselor/activităţilor/acţiunilor derulate.2.4.1.8. Planurile de audit public intern şi multianuale actualizate ale CAS vor fi comunicate spre avizare structurii de audit public intern a CNAS.2.4.2. Gestiunea resurselor umane2.4.2.1. Şeful structurii de audit public intern răspunde pentru organizarea şi desfăşurarea activităţilor de audit public intern şi asigură resursele necesare îndeplinirii în mod eficient a planului anual de audit public intern.2.4.3. Obiectivele activităţii de audit public intern2.4.3.1. Obiectivele activităţii de audit public intern vizează evaluarea şi îmbunătăţirea proceselor de management al riscului, de control şi de guvernanţă, precum şi nivelurile de calitate atinse în îndeplinirea responsabilităţilor, cu scopul de:a) a oferi o asigurare rezonabilă că acestea funcţionează cum s-a prevăzut şi că permit realizarea obiectivelor şi scopurilor propuse;b) a formula recomandări pentru îmbunătăţirea funcţionării activităţilor entităţii publice în ceea ce priveşte eficienţa şi eficacitatea.2.4.3.2. Evaluarea managementului riscurilor. Auditul public intern evaluează existenţa proceselor adecvate, suficiente şi eficace în domeniul managementului riscurilor.2.4.3.2.1. Auditul public intern sprijină conducătorul instituţiei publice în identificarea şi evaluarea riscurilor şi contribuie la îmbunătăţirea sistemului de control intern/managerial.2.4.3.3. Evaluarea sistemelor de control intern. Auditul public intern ajută să se menţină un sistem de control intern/managerial corespunzător, evaluând eficienţa şi eficacitatea şi asigurând îmbunătăţirea acestuia.2.4.3.3.1. Evaluarea eficienţei şi eficacităţii sistemului de control intern/managerial se realizează pe baza rezultatelor evaluării riscurilor şi vizează cel puţin operaţiile cu privire la:a) fiabilitatea şi integritatea informaţiilor financiare şi operaţionale;b) eficacitatea şi eficienţa proceselor/activităţilor/operaţiilor;c) protejarea patrimoniului;d) respectarea legilor, reglementărilor şi procedurilor.2.4.3.3.2. Auditorii publici interni trebuie să examineze, pe timpul derulării misiunilor de audit public intern, procedurile formalizate în acord cu obiectivele misiunii în vederea identificării tuturor deficienţelor acestora.2.4.3.3.3. Auditorii publici interni trebuie să analizeze operaţiile şi activităţile şi să determine măsura în care rezultatele corespund obiectivelor stabilite şi dacă operaţiile/activităţile sunt aplicate sau realizate în condiţii de conformitate şi performanţă.2.4.4. Planificarea şi realizarea misiunii de audit public intern2.4.4.1. Planificarea şi realizarea misiunii de audit public intern ia în calcul următoarele:a) obiectivele misiunii de audit public intern, care trebuie să abordeze procesele de management al riscurilor, de control intern şi de guvernanţă, asociate activităţilor supuse auditului intern;b) sfera misiunii de audit public intern, care trebuie să fie suficient de extinsă şi să acopere sistemele, activităţile, operaţiile, documentele şi bunurile domeniului în care aceasta se realizează;c) resursele de audit intern alocate misiunii, care trebuie să aibă în vedere natura şi complexitatea obiectivelor, limitele de timp şi rezultatele aşteptate;d) programul misiunii de audit public intern, care trebuie să asigure îndeplinirea obiectivelor misiunii şi să definească activităţile de realizat pentru colectarea, analiza, evaluarea şi documentarea informaţiilor.2.4.4.2. Realizarea misiunii de audit public intern include colectarea, analiza şi evaluarea documentelor şi informaţiilor, efectuarea testărilor planificate, stabilirea constatărilor, formularea recomandărilor şi concluziilor auditului în concordanţă cu obiectivele misiunii de audit intern.2.4.4.3. Auditorii interni aplică tehnici şi instrumente adecvate de audit intern pentru colectarea de informaţii necesare, fiabile, pertinente şi utile în vederea realizării obiectivelor de audit intern.2.4.4.4. Analiza şi evaluarea corespunzătoare a informaţiilor colectate permite formularea constatărilor, recomandărilor şi concluziilor adecvate de audit.2.4.4.5. Constatările şi concluziile auditorilor interni sunt documentate cu probe suficiente şi pertinente de audit; auditorii interni adună elemente probante, formulează recomandări bazate pe analize şi monitorizează implementarea acestora.2.4.4.6. Misiunea de audit public intern face obiectul unei supervizări corespunzătoare în vederea garantării îndeplinirii obiectivelor, asigurării calităţii şi dezvoltării profesionale a auditorilor interni.2.4.4.7. Misiunile ad-hoc au caracter excepţional sunt realizate în baza ordinului de serviciu şi aprobate de conducătorul instituţiei publice; în funcţie de obiective, aceste misiuni se desfăşoară în baza procedurii stabilite prin prezentele norme metodologice specifice aplicabile misiunii de asigurare, de consiliere sau de evaluare, după caz.2.4.5. Raportarea rezultatelor misiunii de audit public intern2.4.5.1. Raportarea rezultatelor misiunii de audit public intern trebuie să conţină cel puţin informaţii cu privire la:a) tema misiunii de audit public intern, obiectivele misiunii, tipul de audit public intern şi baza legală a realizării misiunii de audit public intern;b) sfera misiunii de audit public intern, unde se precizează activităţile auditate, perioada vizată, documentele evaluate, documentele elaborate şi natura acţiunilor executate;c) constatări, care prezintă rezultatul procesului de comparare între ceea ce ar trebui să existe, respectiv criteriile prestabilite, şi ceea ce există;d) recomandări, care asigură luarea măsurilor corective cu privire la disfuncţiile constatate şi cauzele acestora, precum şi posibilele îmbunătăţiri ale activităţilor;e) concluzii, care prezintă opiniile pe care auditorii publici interni le exprimă cu privire la consecinţele, constatările şi recomandările formulate pentru activităţile auditate; acestea prezintă măsura în care activitatea auditată funcţionează aşa cum este prevăzut.2.4.5.2. Constatările şi recomandările auditorilor publici interni sunt comunicate entităţii/structurii auditate, iar observaţiile sau neclarităţile sunt discutate cu responsabilii acesteia pe parcursul derulării misiunii de audit public intern.2.4.5.3. Raportul de audit public intern se semnează pe fiecare pagină de auditorii publici interni şi pe ultima pagină de către supervizor/şeful structurii de audit public intern, se transmite spre avizare conducătorului instituţiei publice care a aprobat misiunea, după care o copie se comunică entităţii/structurii auditate.2.5. Aplicarea sancţiunilor2.5.1. Numirea reprezentanţilor împuterniciţi ai CNAS pentru aplicarea contravenţiilor prevăzute la art. 23 din Legea nr. 672/2002 se face prin ordin al Preşedintelui CNAS, pe baza propunerilor structurii de audit public intern a CNAS.Partea a II-a Metodologia de desfăşurare a misiunilor de audit public internÎn cadrul acestei părţi se prezintă structura-cadru a derulării misiunilor de audit public intern privind:a) misiunile de asigurare;b) misiunile de consiliere;c) misiunile de evaluare.Capitolul III Misiunile de asigurareMisiunile de asigurare se realizează în conformitate cu tipurile de audit intern reglementate de lege şi pot fi:a) misiuni de audit de regularitate/conformitate;b) misiuni de audit al performanţei;c) misiuni de audit de sistem.3.1. Misiunile de audit de regularitate3.1.1. Prin planificarea şi realizarea misiunilor de audit de regularitate/conformitate se urmăreşte examinarea acţiunilor asupra efectelor financiare pe seama Fondului Naţional unic de Asigurări Sociale de Sănătate sau a patrimoniului public, sub aspectul respectării ansamblului principiilor, regulilor procedurale şi metodologice care le sunt aplicate.3.1.2. Planificarea şi realizarea misiunilor de audit de regularitate/conformitate au ca obiective:a) să verifice dacă rezultatele obţinute sunt în conformitate cu obiectivele stabilite şi să ajute entitatea/structura auditată prin intermediul opiniilor şi recomandărilor;b) să contribuie la gestionarea mai bună a riscurilor de către entitatea/structura auditată;c) să asigure o mai bună monitorizare a conformităţii cu regulile şi procedurile existente;d) să îmbunătăţească calitatea proceselor de management al riscului şi de control;e) să se asigure că informaţiile financiare şi contabile sunt fiabile şi corecte;f) să verifice dacă se respectă principiile de economicitate, eficienţă şi eficacitate;3.1.3. Misiunile de audit de regularitate/conformitate au ca obiectiv principal asigurarea regularităţii/conformităţii procedurilor şi a operaţiunilor cu cadrul normativ de reglementare.Planificarea şi realizarea acestor misiuni au în vedere, în principal, compararea realităţii cu sistemul de referinţă stabilit.3.1.4. Metodologia de derulare a misiunilor de regularitate, presupune parcurgerea, în cadrul fiecărei etape, a procedurilor specifice şi elaborarea documentelor, conform schemei următoare:
*) Această procedură se poate include ca primă procedură în etapa "Intervenţie la faţa locului", dacă este cazul.3.1.5. Metodologia generală de derulare a misiunilor de regularitate presupune, conform prezentelor norme, parcurgerea următoarelor etape:a) pregătirea misiunii de audit public intern;b) intervenţia la faţa locului;c) raportarea activităţii de audit public intern;d) urmărirea recomandărilor.3.1.6. Pregătirea misiunii de regularitate3.1.6.1. Iniţierea auditului intern3.1.6.1.1. Elaborarea ordinului de serviciu3.1.6.1.1.1. Ordinul de serviciu, prevăzut în anexa nr. 4, autorizează efectuarea misiunilor de audit public intern, inclusiv misiunile ad-hoc, şi se întocmeşte de către şeful structurii de audit public intern, pe baza planului anual de audit public intern.3.1.6.1.1.2. Ordinul de serviciu reprezintă mandatul de intervenţie al echipei de auditori interni acordat de către şeful structurii de audit public intern. Pe baza acestuia se desfăşoară misiunea de audit public intern şi se informează persoanele interesate asupra următoarelor aspecte:a) cadrul legal privind realizarea misiunii de audit public intern;b) scopul misiunii de audit public intern şi tipul auditului intern;c) obiectivele generale ale misiunii de audit public intern;d) perioada efectuării misiunii de audit public intern;e) desemnarea coordonatorului misiunii, ca supervizor al misiunii;f) perioada supusă auditului;g) numele şi prenumele auditorilor interni desemnaţi să efectueze misiunea de audit public intern.3.1.6.1.1.3. Procedura P-01. Ordinul de serviciu
3.1.6.1.2. Elaborarea declaraţiei de independenţă3.1.6.1.2.1. Independenţa auditorilor interni desemnaţi pentru realizarea unei misiuni de audit public intern trebuie declarată prin completarea documentului Declaraţia de independenţă, prevăzut în anexa nr. 5.3.1.6.1.2.2. Şeful structurii de audit public intern analizează situaţiile de incompatibilitate, stabileşte modalităţile de eliminare sau soluţionare a incompatibilităţilor prin furnizarea de explicaţii adecvate în cadrul declaraţiei de independenţă.3.1.6.1.2.3. Incompatibilităţile, reale sau posibile, apărute în timpul misiunii de audit public intern trebuie declarate imediat de către auditorii interni, iar şeful structurii de audit public intern are responsabilitatea soluţionării acestora.3.1.6.1.2.4. Eliminarea sau diminuarea incompatibilităţilor personale ale auditorilor interni se poate realiza şi prin transferarea atribuţiilor în realizarea misiunii de audit public intern între auditorii interni sau prin înlocuirea auditorilor interni.3.1.6.1.2.5. Procedura P-02. Declaraţia de independenţă
3.1.6.1.3. Elaborarea notificării privind declanşarea misiunii de audit public intern3.1.6.1.3.1. Structura de audit public intern notifică entitatea/structura auditată cu 15 zile calendaristice înainte de data declanşării misiunii de audit public intern, prevăzute în planul de audit intern.3.1.6.1.3.2. Notificarea privind declanşarea misiunii de audit public intern, prevăzută în anexa nr. 6, conţine informaţii referitoare la scopul, obiectivele generale, durata misiunii, documentele care urmează a fi puse la dispoziţie de entitatea/structura auditată, precum şi informaţii cu privire la data şedinţei de deschidere.3.1.6.1.3.3. Notificarea se transmite entităţii/structurii auditate împreună cu Carta auditului intern. În cazul în care nu este posibilă şi transmiterea Cartei auditului public, aceasta se prezintă în cadrul şedinţei de deschidere.3.1.6.1.3.4. Entitatea auditată poate solicita amânarea/decalarea misiunii de audit public intern, în cazuri justificate (acţiuni speciale în derulare, lipsa personalului, alte circumstanţe care nu pot asigura desfăşurarea misiunii în condiţiile legii), cu aprobarea conducerii instituţiei publice, după consultarea prealabilă a şefului structurii de audit public intern. Entitatea publică va prezenta şefului structurii de audit public intern documentul prin care se aprobă această solicitare.3.1.6.1.3.5. Procedura P-03. Notificarea privind declanşarea misiunii de audit public intern
3.1.6.2. Şedinţa de deschidere3.1.6.2.1. Şedinţa de deschidere a misiunii de audit public intern se derulează la unitatea auditată, cu participarea auditorilor interni şi a personalului entităţii/structurii auditate, şi are rolul de a permite realizarea de discuţii cu privire la rolul misiunii de audit public intern, obiectivele generale şi modalităţile de lucru în vederea realizării misiunii de audit public intern, precum şi pentru a stabili persoanele de contact pe perioada derulării misiunii de audit public intern.3.1.6.2.2. Ordinea de zi a şedinţei de deschidere trebuie să cuprindă cel puţin următoarele:a) prezentarea auditorilor interni/a supervizorului, după caz;b) prezentarea obiectivelor generale ale misiunii de audit public intern;c) comunicarea termenelor de desfăşurare a misiunii de audit public intern;d) stabilirea persoanelor responsabile din partea structurii auditate în vederea desfăşurării misiunii de audit public intern;e) prezentarea Cartei auditului intern;f) asigurarea condiţiilor de lucru necesare derulării misiunii de audit public intern.3.1.6.2.3. Minuta şedinţei de deschidere, prevăzută în anexa nr. 7, cuprinde în prima parte informaţii generale referitoare la organizarea şedinţei şi la participanţi, iar în partea a doua stenograma discuţiilor purtate.3.1.6.2.4. Procedura P-04. Şedinţa de deschidere
3.1.6.3. Colectarea şi prelucrarea informaţiilor3.1.6.3.1. Constituirea/Actualizarea dosarului permanent3.1.6.3.1.1. Dosarul permanent reprezintă sursa de informaţii generale cu privire la entitatea/structura auditată şi permite o înţelegere mai bună a activităţilor auditate. Acesta cuprinde:a) strategii interne;b) reguli, regulamente şi legi aplicabile;c) proceduri de lucru;d) materiale despre entitatea/structura auditată (îndatoriri, responsabilităţi, număr de angajaţi, fişele posturilor, graficul organizaţiei, natura şi locaţia înregistrărilor contabile);e) informaţii financiare;f) rapoarte de audit public intern anterioare şi/sau externe;g) informaţii privind posturile-cheie/fluxurile de operaţii;h) alte documente specifice domeniului auditabil.3.1.6.3.1.2. În această procedură auditorii interni solicită şi colectează informaţii cu caracter general despre entitatea/structura auditată, cu scopul de a cunoaşte domeniul auditabil şi particularităţile acestuia. Informaţiile colectate trebuie să fie pertinente şi utile pentru atingerea următoarelor scopuri:a) identificarea principalelor elemente ale contextului instituţional şi socioeconomic în care entitatea/structura auditată îşi desfăşoară activitatea;b) cunoaşterea organizării entităţii/structurii auditate, a diferitelor nivele de administrare, conform organigramei şi a modalităţilor de desfăşurare a activităţilor;c) identificarea punctelor-cheie ale funcţionării entităţii/structurii auditate şi ale sistemelor sale de control, pentru o evaluare prealabilă a punctelor tari şi a punctelor slabe;d) identificarea şi evaluarea riscurilor semnificative;e) identificarea informaţiilor probante necesare pentru atingerea obiectivelor controlului şi selecţionării tehnicilor de investigare adecvate.3.1.6.3.1.3. Dosarul permanent se actualizează anual, pentru a oferi auditorilor interni informaţii disponibile şi utile în realizarea activităţilor specifice.3.1.6.3.1.4. În cadrul procedurii de colectare a informaţiilor se poate utiliza chestionarul de luare la cunoştinţă, prevăzut în anexa nr. 8, care conţine întrebări prin al căror răspuns auditorii interni pot cunoaşte contextul socioeconomic de organizare şi funcţionare a entităţii/structurii auditate.3.1.6.3.1.5. Procedura P-05. Constituirea/Actualizarea dosarului permanent
3.1.6.3.2. Prelucrarea şi documentarea informaţiilor3.1.6.3.2.1. Prelucrarea informaţiilor presupune gruparea şi sistematizarea informaţiilor în vederea identificării activităţilor/acţiunilor auditabile şi realizarea analizei de risc, precum şi identificarea preliminară a aspectelor pozitive şi a abaterilor de la cadrul de reglementare.3.1.6.3.2.2. Activitatea de prelucrare a informaţiilor constă în:a) analiza entităţii/structurii auditate şi activităţii sale (organigrama, regulamentul de organizare şi funcţionare, fişele posturilor, circuitul documentelor etc.);b) analiza cadrului normativ ce reglementează activitatea entităţii/structurii auditate;c) analiza factorilor susceptibili de a împiedica buna desfăşurare a misiunii de audit public intern;d) analiza rezultatelor controalelor precedente;e) analiza informaţiilor externe referitoare la entitatea/structura auditată.3.1.6.3.2.3. Prelucrarea şi documentarea informaţiilor se finalizează prin elaborarea documentului Studiu preliminar.3.1.6.3.2.4. Scopul studiului preliminar este de a asigura obţinerea de informaţii suficiente şi adecvate despre domeniul auditabil şi va conţine informaţii cel puţin cu privire la:a) caracterizarea generală a entităţii/structurii auditate;b) strategia şi politicile în domeniul auditabil;c) analiza domeniului auditabil (procese, responsabili, factori de influenţă, cadrul normativ şi metodologic specific, gestionarea riscurilor etc.);d) obiectivele entităţii/structurii auditate;e) analiza structurii şi pregătirii personalului;f) asigurarea calităţii şi politica de îmbunătăţire şi dezvoltare a activităţilor domeniului auditabil;g) asigurarea şi disponibilitatea resurselor financiare necesare realizării activităţilor auditabile;h) alte informaţii specifice domeniului auditabil;i) concluzii.3.1.6.3.2.5. Procedura P-06. Prelucrarea şi documentarea informaţiilor
3.1.6.4. Stabilirea obiectivelor misiunii de audit public intern3.1.6.4.1. Analiza riscului3.1.6.4.1.1. Riscul reprezintă orice eveniment, acţiune, situaţie sau comportament care, dacă se produce, are un impact nefavorabil asupra capacităţii instituţiei publice de a-şi realiza obiectivele.3.1.6.4.1.2. Categorii de riscuri:a) riscuri de organizare: lipsa responsabilităţilor, insuficienta organizare a resurselor umane, documentaţie insuficientă, neactualizată etc.;b) riscuri operaţionale: neînregistrarea în evidenţele contabile, arhivare necorespunzătoare a documentelor justificative, lipsa controalelor operaţiilor cu risc ridicat etc.;c) riscuri financiare: plăţi nesecurizate, nedetectarea operaţiilor cu risc financiar etc.;d) riscuri generate de schimbări: legislative, structurale, manageriale etc.3.1.6.4.1.3. Componentele riscului sunt:a) probabilitatea de apariţie, care reprezintă o măsură a posibilităţii de apariţie a riscului determinată apreciativ sau prin cuantificare;b) impactul riscului, care reprezintă efectele/consecinţele asupra entităţii în cazul manifestării riscului.3.1.6.4.1.4. Scopul analizei riscurilor3.1.6.4.1.4.1. Analiza riscurilor are drept scop identificarea riscurilor din entitatea/structura auditată asociate domeniului auditabil şi evaluarea acestora, aprecierea controlului intern şi selectarea obiectivelor misiunii de audit public intern.3.1.6.4.1.4.2. Procesul de identificare şi evaluare a riscurilor are în vedere şi riscurile depistate în misiunile de audit public intern anterioare.3.1.6.4.1.4.3. În procesul de identificare şi analiză a riscurilor auditorii interni utilizează dosarul permanent sau alte documente ale entităţii/structurii auditate, inclusiv registrul riscurilor.3.1.6.4.1.5. Măsurarea riscurilor3.1.6.4.1.5.1. Măsurarea riscurilor depinde de probabilitatea de apariţie a acestora şi de gravitatea consecinţelor, adică de impactul riscului şi utilizează drept instrumente criteriile de apreciere a riscurilor.3.1.6.4.1.5.2. Criteriile privind aprecierea riscurilor sunt:a) Aprecierea probabilităţii - element calitativ, care se realizează prin evaluarea posibilităţii de apariţie a riscurilor, prin luarea în considerare a unor criterii specifice entităţii/structurii auditate şi se poate exprima pe o scală valorică, pe 3 niveluri, astfel: probabilitate mică, probabilitate medie şi probabilitate mare. Pentru aprecierea probabilităţii, auditorii interni vor avea în vedere drept criterii următoarele: stabilitatea cadrului normativ, complexitatea şi periodicitatea operaţiilor, calitatea personalului etc.
b) Aprecierea impactului - element cantitativ, care se realizează prin evaluarea efectelor riscului în cazul în care acesta s-ar produce, prin luarea în considerare a unor criterii specifice instituţiei publice şi se poate exprima pe o scală valorică, pe 3 niveluri, astfel: impact scăzut, impact moderat şi impact ridicat. Pentru aprecierea impactului auditorii interni pot avea în vedere drept criterii următoarele: pierderi de active, costuri de funcţionare, întreruperea activităţilor, imaginea entităţii etc.
3.1.6.4.1.6. Procedura de analiză a riscurilor3.1.6.4.1.6.1. Identificarea activităţilor/acţiunilor şi a riscurilor asociate, care presupune parcurgerea următoarelor etape:a) detalierea pentru fiecare obiectiv general al misiunii de audit public intern a activităţilor în acţiuni succesive, descriind procesul de la iniţierea activităţii până la înregistrarea ei;b) definirea riscurilor pentru fiecare activitate/acţiune în parte.3.1.6.4.1.6.2. Stabilirea criteriilor de analiză a riscurilor - care sunt reprezentate de impactul şi probabilitatea de manifestare a riscului, fiind evaluate pe o scală cu 3 niveluri, astfel:a) aprecierea probabilităţii care se realizează pe baza analizei şi evaluării factorilor de incidenţă stabiliţi;b) aprecierea impactului care se realizează pe baza analizei şi evaluării factorilor de risc stabiliţi.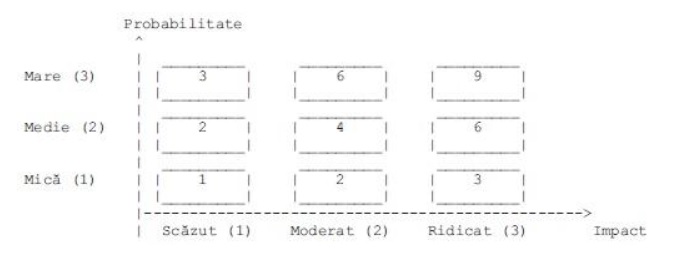
3.1.6.4.2. Evaluarea iniţială a controlului intern şi stabilirea obiectivelor misiunii de audit public intern3.1.6.4.2.1. Evaluarea iniţială a controlului intern se realizează pe baza chestionarului de control intern, prevăzut în anexa nr. 10, precum şi a documentelor existente la dosarul permanent şi are rolul de a identifica existenţa controalelor interne pentru fiecare activitate/acţiune auditabilă.3.1.6.4.2.2. Chestionarul de control intern permite, prin intermediul întrebărilor formulate şi răspunsurilor primite, identificarea activităţilor de control intern instituite de management şi aprecierea funcţionalităţii acestora.3.1.6.4.2.3. Evaluarea iniţială a controlului intern presupune parcurgerea următoarelor etape:a) determinarea modalităţilor de funcţionare a fiecărei activităţi/acţiuni identificate;b) identificarea controalelor interne existente, pe baza chestionarului de control intern şi a documentelor colectate;c) stabilirea controalelor interne aşteptate pentru fiecare activitate/acţiune şi risc identificat;d) stabilirea conformităţii controlului intern.3.1.6.4.2.4. Evaluarea iniţială a controlului intern are în vedere riscurile asociate activităţilor/acţiunilor auditabile şi presupune identificarea şi analiza controalelor interne implementate de pentru gestionarea acestor riscuri cu scopul de a descoperi eventualele zone în care există semnale că acesta nu există, nu funcţionează sau funcţionează neadecvat. Aceasta prezintă sintetic rezultatul evaluării iniţiale a controlului intern pentru fiecare activitate/acţiune auditabilă. Pentru evaluarea iniţială a controlului intern se utilizează o scală, pe 3 niveluri, astfel: control intern conform, control intern parţial conform şi control intern neconform.
3.1.6.4.2.5. Rezultatul evaluării controlului intern se concretizează prin elaborarea formularului Evaluarea iniţială a controlului intern şi stabilirea obiectivelor de audit, prevăzut în anexa nr. 11, care cuprinde obiectivele şi activităţile/acţiunile selectate, în mod obligatoriu, în vederea auditării, astfel:a) activităţile/acţiunile cu riscurile de nivel ridicat, indiferent de rezultatul evaluării controlului intern;b) activităţile/acţiunile cu riscurile de nivel mediu şi controalele interne parţial conforme sau neconforme;c) activităţile/acţiunile cu riscuri mici şi controale interne neconforme.3.1.6.4.2.6. În auditare pot fi cuprinse şi alte activităţi/acţiuni cu riscuri medii sau mici, în funcţie de resursele de audit disponibile.3.1.6.4.2.7. Procedura P - 08. Evaluarea iniţială a controlului intern şi stabilirea obiectivelor de audit
3.1.6.5. Elaborarea programului misiunii de audit public intern3.1.6.5.1. Programul misiunii de audit public intern, prevăzut în anexa nr. 12, este un document intern de lucru al structurii de audit public intern şi prezintă în mod detaliat lucrările pe care auditorii interni îşi propun să le efectueze, pentru a colecta probele de audit în baza cărora formulează concluziile şi recomandările.3.1.6.5.2. Prin programul misiunii de audit public intern se urmăreşte:a) asigurarea şefului structurii de audit public intern că au fost luate în considerare toate aspectele referitoare la obiectivele misiunii de audit public intern;b) asigurarea repartizării sarcinilor şi planificarea activităţilor, pe fiecare auditor membru al echipei de audit intern.3.1.6.5.3. Programul misiunii de audit public intern este structurat pe etapele misiunii de audit public intern şi activităţi, iar în cadrul fiecărui obiectiv de audit cuprinde activităţile/acţiunile selectate în auditare şi testările concrete de efectuat.3.1.6.5.4. Procedura P-09. Elaborarea programului misiunii de audit public intern
3.1.7. Intervenţia la faţa locului3.1.7.1. Colectarea şi analiza probelor de audit3.1.7.1.1. Tehnici utilizate pentru colectarea probelor de audit public intern3.1.7.1.1.1. Verificarea - asigură validarea, confirmarea, acurateţea înregistrărilor, documentelor, declaraţiilor, concordanţa cu legile şi regulamentele, precum şi eficacitatea controalelor interne. Principalele tehnici de verificare sunt:a) confirmarea: solicitarea informaţiei din două sau mai multe surse independente în scopul validării acesteia;b) examinarea: constă în obţinerea informaţiilor din texte ori din alte surse materiale în vederea detectării erorilor sau a iregularităţilor;c) calculul: efectuarea unor calcule independente pentru a verifica corectitudinea operaţiilor.d) comparaţia: confirmă identitatea unei informaţii după obţinerea acesteia din două sau mai multe surse diferite;e) punerea de acord: procesul de potrivire a două categorii diferite de înregistrări;f) urmărirea: reprezintă verificarea procedurilor de la documentele justificative spre articolul înregistrat. Scopul urmăririi este de a verifica dacă toate tranzacţiile reale au fost înregistrate;g) garantarea: verificarea realităţii tranzacţiilor înregistrate, prin examinarea documentelor, de la articolul înregistrat spre documentele justificative.3.1.7.1.1.2. Observarea fizică - examinarea înregistrărilor, documentelor şi a activelor prin observarea la faţa locului sau inventarieri prin sondaj.3.1.7.1.1.3. Intervievarea constă în solicitarea unor informaţii privind domeniul auditabil de la persoanele implicate/auditate.3.1.7.1.1.4. Chestionarea constă în elaborarea unui set de întrebări, conform unei metodologii adecvate, cu ajutorul cărora se urmăreşte obţinerea unor puncte de vedere şi opinii cu privire la domeniul auditabil.3.1.7.1.1.5. Analiza constă în descompunerea unei activităţi în elemente componente, examinând fiecare element în parte.3.1.7.1.1.6. Confirmări externe - obţinerea de dovezi externe ale existenţei, proprietăţii sau evaluării directe de la terţe persoane pe baza unei cereri scrise.3.1.7.1.1.7. Investigarea - căutarea de informaţii de la persoane în măsură să le deţină din interiorul sau din exteriorul entităţii/structurii auditate.3.1.7.1.1.8. Eşantionarea constă în selecţia şi examinarea unei porţiuni reprezentative din populaţie în scopul de a trage concluzii valabile pentru întreaga populaţie, bazate pe constatările obţinute din eşantion.3.1.7.1.1.9. Testarea - orice activitate care oferă auditorului dovezi suficiente pentru a susţine o opinie.3.1.7.1.2. Tehnici utilizate pentru interpretarea probelor de audit public intern3.1.7.1.2.1. Examinarea documentară constă în analiza unor operaţiuni, înregistrări, procedee sau fenomene economice pe baza documentelor justificative care le reflectă, cu scopul de a stabili realitatea, legalitatea şi eficienţa acestora.3.1.7.1.2.2. Observarea reprezintă o tehnică de comparare a proceselor formale (oficiale) şi a liniilor directoare de aplicare a acestora cu rezultatele obţinute în realitate.3.1.7.1.2.3. Analiza cronologică se focalizează pe determinarea succesiunii evenimentelor sau acţiunilor şi constă în reconstrucţia cauzelor evenimentelor ori a fenomenelor prin extragerea şi analiza constatărilor din documentele sursă de informaţii.3.1.7.1.3. Tehnici utilizate pentru analiza probelor de audit3.1.7.1.3.1. Diagnosticul constă în cercetarea şi analiza realităţii obiective, reperarea disfuncţionalităţilor şi potenţialului de dezvoltare a activităţii entităţii/structurii auditate, identificarea cauzelor şi a măsurilor de redresare, precum şi în identificarea variabilelor-cheie ale dezvoltării şi a măsurilor de ameliorare şi/sau de creştere a performanţelor.3.1.7.1.3.2. Evaluarea reprezintă o cercetare ştiinţifică ce aplică proceduri de colectare şi analiză a informaţiilor privind conţinutul, structura şi rezultatele programelor şi activităţilor.3.1.7.1.4. Instrumente de audit public intern3.1.7.1.4.1. Chestionarul cuprinde întrebările pe care le formulează în scris auditorii interni persoanelor auditate. Tipurile de chestionare sunt următoarele:a) chestionarul de luare la cunoştinţă - cuprinde întrebări referitoare la contextul socioeconomic, organizarea internă, funcţionarea entităţii/structurii auditate;b) chestionarul de control intern ghidează auditorii interni în activitatea de identificare obiectivă a funcţionării controalelor interne, disfuncţiilor şi cauzelor reale ale acestora; este utilizat pentru revizia controalelor interne;c) chestionarul - listă de verificare, prevăzut în anexa nr. 13, este utilizat pentru stabilirea şi evaluarea condiţiilor pe care trebuie să le îndeplinească fiecare domeniu auditabil. Documentul cuprinde un set de întrebări standard pentru fiecare obiectiv de audit şi activitate/acţiune auditabilă privind responsabilităţile, mijloacele financiare, tehnice şi de informare, precum şi resursele umane existente.3.1.7.1.4.2. Interviul - instrument de analiză pentru identificarea problemelor, soluţiilor sau evaluarea implementării, este utilizat pentru a obţine o imagine de ansamblu asupra domeniului auditabil, precum şi pentru a obţine o primă listă a problemelor ce urmează a fi analizate.3.1.7.1.4.3. Tabloul de prezentare a circuitului auditului (pista de audit) permite:a) stabilirea fluxurilor informaţiilor, atribuţiilor şi responsabilităţilor referitoare la acestea;b) stabilirea modului de arhivare a documentaţiei justificative complete;c) reconstituirea operaţiunilor de la iniţiere până la finalizarea lor şi invers.3.1.7.2. Efectuarea testărilor şi formularea constatărilor3.1.7.2.1. Colectarea probelor de audit se realizează în urma testărilor efectuate în concordanţă cu programul misiunii de audit public intern aprobat de şeful structurii de audit public intern.3.1.7.2.2. Activităţile derulate contribuie la obţinerea constatărilor de audit şi justificarea lor cu probe de audit.3.1.7.2.3. Testele se întocmesc pe obiectivele şi activităţile/acţiunile auditabile stabilite în programul misiunii de audit intern.3.1.7.2.4. Testul cuprinde următoarele: obiectivul testului, modalitatea de eşantionare, descrierea testării, constatări şi concluzii; modelele sunt prevăzute în anexele nr. 14 şi 15.3.1.7.2.5. Documentul elaborat se semnează de către auditorii interni şi de către supervizor.3.1.7.2.6. Procedura P-10. Efectuarea testărilor şi formularea constatărilor
3.1.7.3. Analiza problemelor şi formularea recomandărilor3.1.7.3.1. Fişa de identificare şi analiză a problemei, prevăzută în anexa nr. 16, se întocmeşte de regulă pentru una sau mai multe probleme, abateri, nereguli, disfuncţii constatate, dacă privesc aceeaşi cauză.3.1.7.3.2. Documentul cuprinde următoarele rubrici: problema, constatarea, cauza, consecinţa, precum şi recomandarea formulată de auditorii interni.3.1.7.3.3. Fişa de identificare şi analiză a problemei se întocmeşte de auditorii interni, se discută şi se semnează de către coordonatorul misiunii de audit public intern.3.1.7.3.4. Constatările şi recomandările formulate de auditorii interni sunt discutate pe timpul intervenţiei la faţa locului cu reprezentanţii entităţii/structurii auditate, care vor semna pentru luare la cunoştinţă fişele de identificare şi analiză a problemelor.3.1.7.3.5. În cazurile în care reprezentanţii entităţii/structurii auditate refuză semnarea pentru luare la cunoştinţă a fişelor de identificare şi analiză a problemelor, auditorii interni transmit aceste documente prin registratura entităţii/structurii auditate şi continuă procedura.3.1.7.3.6. Procedura P-11. Analiza problemelor şi formularea recomandărilor
3.1.7.4. Analiza şi raportarea iregularităţilor3.1.7.4.1. Formularul de constatare şi raportare a iregularităţilor, prevăzut în anexa nr. 17, se întocmeşte în cazul în care auditorii interni constată existenţa sau posibilitatea producerii unor iregularităţi.3.1.7.4.2. Formularul de constatare şi raportare a iregularităţilor cuprinde următoarele rubrici: problema, constatarea, actele normative încălcate, consecinţa, recomandările şi eventualele anexe sau probe de audit.3.1.7.4.3. După completare şi semnare, se transmite formularul şefului structurii de audit public intern, care informează în termen de 3 zile conducătorul instituţiei publice care a aprobat misiunea de audit public intern şi structura de control abilitată, care au obligaţia de a continua verificările şi de a stabili măsurile ce se impun.3.1.7.4.4. Procedura P-12. Analiza şi raportarea iregularităţilor
3.1.7.5. Revizuirea documentelor şi constituirea dosarului de audit public intern3.1.7.5.1. Revizuirea documentelor se efectuează de către auditorii interni pentru a se asigura că documentele elaborate pe timpul derulării misiunii de audit public intern sunt pregătite în mod corespunzător şi adecvat.3.1.7.5.1.1. Auditorii interni, prin revizuirea documentelor, se asigură că dovezile colectate pentru susţinerea constatărilor sunt suficiente, concludente şi relevante.3.1.7.5.1.2. Procedura P-13. Revizuirea documentelor
3.1.7.5.2. Dosarul de audit public intern, prin informaţiile conţinute, asigură legătura între obiectivele de audit, intervenţia la faţa locului şi raportul de audit public intern. Acestea stau la baza formulării concluziilor auditorilor interni.3.1.7.5.2.1. Structura dosarului de audit public intern este următoarea:a) Dosarul misiunii de audit public intern cuprinde următoarele secţiuni:a.1. Secţiunea A - Raportul de audit public intern şi anexele acestuia:– ordinul de serviciu;– declaraţia de independenţă;– proiectul raportului de audit public intern, raportul de audit public intern;– sinteza raportului de audit public intern;– testele efectuate;– fişele de identificare şi analiza a problemelor (FIAP);– formularele de constatare a iregularităţilor (FCRI);– programul de audit etc.a.2. Secţiunea B - Administrativă:– notificarea privind declanşarea misiunii de audit public intern;– minuta şedinţei de deschidere;– minuta şedinţei de închidere;– minuta reuniunii de conciliere;– corespondenţă cu entitatea/structura auditată etc.a.3. Secţiunea C - Analiza riscului:– documentaţia privind analiza riscului.a.4. Secţiunea D - Supervizarea şi revizuirea desfăşurării misiunii de audit public intern:– revizuirea proiectului raportului de audit public intern;– răspunsurile auditorilor interni la revizuirea proiectului raportului de audit public intern;– documentaţia privind supervizarea.b) Dosarul de lucru cuprinde copii xerox ale documentelor justificative, care confirmă şi sprijină constatările şi concluziile auditorilor interni. Dosarul este indexat prin atribuirea de litere şi cifre pentru fiecare secţiune/obiectiv de audit din cadrul programului de audit. Indexarea trebuie să fie simplă şi uşor de urmărit.3.1.7.5.2.2. Dosarele misiunii de audit public intern sunt proprietatea entităţii publice şi sunt confidenţiale, se păstrează până la implementarea recomandărilor din raportul de audit public intern, după care se arhivează în concordanţă cu reglementările legale în vigoare. Termenul de păstrare în arhivă este de 10 ani de la data finalizării misiunii de audit intern.3.1.7.6. Şedinţa de închidere3.1.7.6.1. Şedinţa de închidere a misiunii de audit public intern are scopul de a prezenta constatările, concluziile şi recomandările preliminare ale auditorilor interni, rezultate în urma efectuării testărilor.3.1.7.6.2. În cadrul şedinţei de închidere, auditorii interni prezintă structurii/entităţii auditate constatările, recomandările şi concluziile.3.1.7.6.3. Rezultatele şedinţei se consemnează în minuta şedinţei de închidere, prevăzută în anexa nr. 19.3.1.7.6.4. Procedura P-14. Şedinţa de închidere
3.1.8. Raportarea rezultatelor misiunii de audit public intern3.1.8.1. Elaborarea proiectului raportului de audit public intern3.1.8.1.1. La elaborarea proiectului raportului de audit public intern trebuie să fie respectate următoarele cerinţe:a) constatările aparţin domeniului şi obiectivelor misiunii de audit public intern şi sunt susţinute prin probe de audit corespunzătoare;b) recomandările sunt în concordanţă cu constatările şi determină reducerea riscurilor cu care se confruntă entitatea/structura auditată;c) constatările, concluziile şi recomandările cuprinse în proiectul raportului de audit public intern au la bază fişele de identificare şi analiză a problemelor şi formularele de constatare şi raportare a iregularităţilor elaborate sau alte probe de audit intern obţinute.3.1.8.1.2. În redactarea proiectului raportului de audit public intern trebuie să fie respectate următoarele principii:a) prezentarea constatărilor într-o manieră pertinentă şi incontestabilă;b) evitarea utilizării expresiilor imprecise, a stilului eliptic de exprimare, a limbajului abstract;c) promovarea unui limbaj simplu şi uzual şi a unui stil de exprimare concret;d) evitarea redactării jignitoare şi tendenţioase;e) prezentarea succintă a constatărilor pozitive şi prezentarea detaliată şi fundamentată a constatărilor negative;f) ierarhizarea constatărilor în funcţie de importanţă;g) evidenţierea progreselor constatate de la ultima misiune de audit.3.1.8.1.3. Proiectul raportului de audit public intern exprimă opinia auditorului intern, bazată pe constatările efectuate şi pe probele de audit colectate.3.1.8.1.4. Procedura P-15. Elaborarea proiectului raportului de audit public intern
3.1.8.1.5. Proiectul raportului de audit public intern respectă următoarea structură-standard:a) Pagina de gardă prezintă instituţia, tema misiunii, locaţia realizării misiunii.b) Introducerea prezintă date de identificare a misiunii de audit (baza legală de realizare a misiunii de audit, ordinul de serviciu, echipa de audit, entitatea/structura auditată, durata acţiunii de auditare), tipul, scopul şi obiectivele misiunii, sfera de cuprindere a misiunii; perioada supusă auditării, metodologia utilizată în realizarea misiunii de audit şi dacă examinările se fac în totalitate sau prin sondaj.c) Metodologia de desfăşurare a misiunii de audit public intern: se oferă explicaţii privind metodele, tehnicile şi instrumentele de colectare şi analiză a datelor şi informaţiilor, precum şi a probelor şi dovezilor de audit. De asemenea, se prezintă documentele, materialele examinate şi materialele întocmite în cursul derulării misiunii.d) Constatările sunt prezentate într-o manieră care previne exagerarea deficienţelor şi permite prezentarea faptelor în mod neutru. Constatările efectuate sunt prezentate sintetic, pe fiecare obiectiv, activitate/acţiune auditabilă în ordinea stabilită în tematica în detaliu. Constatările cu caracter pozitiv sunt prezentate distinct de constatările cu caracter negativ. Constatările negative sunt însoţite de cauze, consecinţe şi recomandări.e) Recomandările sunt prezentate cu claritate, sunt realizabile şi realiste şi au un grad de semnificaţie important în ceea ce priveşte efectul previzibil asupra entităţii/structurii auditate.f) Concluziile sunt formulate pe obiectivele de audit stabilite pe baza constatărilor efectuate.g) Opinia: auditorii interni îşi exprimă opinia cu privire la gradul de realizare a activităţilor auditate.h) Anexele: sunt prezentate informaţii care susţin constatările şi concluziile auditorilor interni, inclusiv punctele de vedere ale entităţii/structurii auditate.3.1.8.1.5.1. Elaborarea proiectului raportului de audit public intern are la bază informaţiile cuprinse în fişele de identificare şi analiză a problemelor şi în formularele de constatare şi raportare a iregularităţilor, precum şi probele de audit colectate pe care se bazează.3.1.8.1.5.2. Rapoartele utilizează diagrame, scheme, tabele şi grafice care ajută la înţelegerea constatărilor, concluziilor şi recomandărilor formulate, note de relaţii, situaţii, documente şi orice alte materiale probante sau justificative.3.1.8.2. Transmiterea proiectului raportului de audit public intern3.1.8.2.1. Proiectul raportului de audit public intern transmis entităţii/structurii auditate trebuie să fie complet, să cuprindă relatarea constatărilor, cauzelor, consecinţelor, recomandărilor, concluziilor şi a opiniei formulate de auditorii interni.3.1.8.2.2. Entitatea/structura auditată analizează proiectul raportului de audit public intern şi transmite punctul de vedere în termen de maximum 15 zile calendaristice de la primirea acestuia. Prin netransmiterea punctelor de vedere în termenele precizate se consideră acceptul tacit al proiectului raportului de audit public intern.3.1.8.2.3. Punctele de vedere primite de la entitatea/structura auditată se verifică şi se analizează de către auditorii interni în funcţie de datele şi informaţiile cuprinse în proiectul raportului de audit public intern şi de probele de audit intern care stau la baza susţinerii acestora. Proiectul raportului de audit public intern este revizuit în funcţie de punctele de vedere acceptate.3.1.8.2.4. Procedura P-16. Transmiterea proiectului raportului de audit public intern
3.1.8.3. Reuniunea de conciliere3.1.8.3.1. Auditorii interni organizează reuniunea de conciliere cu entitatea/structura auditată, în termen de 10 zile calendaristice de la primirea punctelor de vedere şi a solicitării entităţii/structurii auditate de a organiza concilierea. În cadrul acesteia se analizează observaţiile formulate la proiectul raportului de audit public intern de către entitatea/structura auditată.3.1.8.3.2. Procedura P-17. Reuniunea de conciliere
3.1.8.4. Elaborarea raportului de audit public intern3.1.8.4.1. Raportul de audit public intern se definitivează prin includerea modificărilor discutate şi convenite în cadrul reuniunii de conciliere, inclusiv a celor neînsuşite.3.1.8.4.2. În cazul în care entitatea/structura auditată nu solicită conciliere şi nu formulează puncte de vedere la proiectul raportului de audit public intern, acesta devine raport de audit public intern.3.1.8.4.3. Raportul de audit public intern conţine opinia auditorilor interni şi trebuie însoţit de o sinteză care va conţine principalele constatări şi recomandări.3.1.8.4.4. Auditorii interni sunt responsabili pentru asigurarea calităţii raportului de audit public intern.3.1.8.4.5. Procedura P-18. Raportul de audit public intern
3.1.8.5. Difuzarea raportului de audit public intern3.1.8.5.1. Şeful structurii de audit public intern transmite raportul de audit public intern, finalizat, conducătorului instituţiei publice care a aprobat misiunea pentru analiză şi aprobare. Raportul este însoţit de sinteza raportului de audit public intern.3.1.8.5.2. Sinteza raportului de audit public intern va conţine principalele constatări însoţite, după caz, de concluziile, cauzele şi recomandările stabilite, precum şi de calificativele de funcţionalitate a obiectivelor/activităţilor auditate.3.1.8.5.3. După aprobarea documentelor, un exemplar al sintezei raportului de audit public intern este transmis entităţii/structurii auditate.3.1.8.5.4. În cazul în care în misiunea de audit sunt implicate mai multe entităţi/structuri, sunt transmise fiecăreia extrase, în copie, din sinteza raportului de audit public intern.3.1.8.5.5. Procedura P-19. Difuzarea raportului de audit public intern
3.1.8.6. Supervizarea misiunii de audit public intern3.1.8.6.1. Şeful structurii de audit public intern este responsabil cu supervizarea tuturor etapelor, precum şi a procedurilor aplicabile misiunii de audit public intern.3.1.8.6.2. Calitatea de supervizor în cadrul unei misiuni de audit public intern revine unui auditor public intern desemnat de şeful structurii de audit public intern, care va coordona misiunea de audit public intern.3.1.8.6.3. În cazul nominalizării unui auditor ca supervizor al misiunii de audit se va urmări ca acesta să aibă pregătirea profesională adecvată şi competenţa necesară în vederea realizării acestei activităţi.3.1.8.6.4. Scopul acţiunii de supervizare este de a se asigura că obiectivele misiunii de audit public intern au fost atinse în condiţii de calitate.3.1.8.6.5. Supervizarea, în cazul în care şeful structurii de audit public intern este implicat în misiunea de audit public intern, se asigură de un auditor public intern desemnat de acesta.3.1.8.6.6. În cazul în care nu este numit un şef al structurii de audit public intern, supervizarea este realizată de un auditor intern care nu este implicat în auditarea activităţilor pe care le supervizează.3.1.8.6.7. Eventualele neclarităţi între coordonatorul de misiune şi auditorii interni sunt soluţionate de şeful structurii de audit public intern.3.1.8.6.8. Procedura P-20. Supervizarea
3.1.9. Urmărirea recomandărilor3.1.9.1. Dispoziţii generale3.1.9.1.1. Obiectivul urmăririi recomandărilor este atât asigurarea că recomandările prezentate în raportul de audit public intern se implementează întocmai la termenele stabilite şi în mod eficace, cât şi evaluarea consecinţelor în cazul neaplicării acestora.3.1.9.1.2. Entitatea/structura auditată trebuie să informeze structura de audit public intern asupra modului de implementare a recomandărilor la termenele prevăzute în planul de acţiune pentru implementarea recomandărilor.3.1.9.1.3. Procesul de urmărire a recomandărilor constă în evaluarea caracterului adecvat, eficacitatea şi oportunitatea acţiunilor întreprinse de către conducerea entităţii/structurii auditate pentru implementarea recomandărilor din sinteza raportului de audit public intern.3.1.9.1.4. Şeful structurii de audit public intern poate stabili misiuni de verificare a implementării recomandărilor.3.1.9.2. Responsabilitatea structurii auditate3.1.9.2.1. Responsabilitatea structurii auditate în implementarea recomandărilor constă în:a) elaborarea planului de acţiune pentru implementarea recomandărilor;b) stabilirea responsabililor pentru fiecare recomandare;c) implementarea recomandărilor;d) comunicarea periodică a stadiului progresului înregistrat în procesul de implementare a recomandărilor;e) evaluarea rezultatelor obţinute.3.1.9.2.2. Planul de acţiune pentru implementarea recomandărilor se transmite de entitatea/structura auditată structurii de audit public intern care a realizat misiunea de audit public intern.3.1.9.2.3. Pe parcursul implementării recomandărilor entitatea/structura auditată transmite periodic informări asupra stadiului progresului înregistrat în procesul de implementare a recomandărilor şi despre situaţiile de nerespectare a termenelor de implementare.3.1.9.3. Responsabilitatea structurii de audit public intern3.1.9.3.1. Auditorii interni care au realizat misiunea de audit public intern analizează şi evaluează planul de acţiune pentru implementarea recomandărilor şi propun, dacă este cazul, eventuale modificări.3.1.9.3.2. Evaluarea stadiului de implementare a recomandărilor şi caracterul adecvat al acţiunilor întreprinse se urmăresc de către şeful structurii de audit public intern în funcţie de informările primite de la entităţile/structurile auditate. Acţiunile implementate necorespunzător sunt identificate de auditul intern care propune entităţii/structurii auditate eventuale modificări ale planului de acţiune pentru implementarea recomandărilor.3.1.9.3.3. Şeful structurii de audit public intern analizează periodic rezultatele implementării, progresele înregistrate în implementarea recomandărilor raportate de entitatea/structura auditată.3.1.9.3.4. Structura de audit public intern comunică către conducătorului instituţiei publice care a aprobat misiunea de audit recomandările neimplementate.3.1.9.3.6. Procedura P-21. Urmărirea recomandărilor
3.2. Misiunile de audit al performanţei3.2.1. Auditul performanţei este o activitate independentă şi obiectivă de analiză a activităţilor/proceselor/programelor/proiectelor dintr-o entitate/structură, concepută să aducă un plus de valoare acestora, prin evaluarea şi compararea rezultatelor obţinute cu cele propuse sau aşteptate, în condiţii de economicitate, eficienţă şi eficacitate.3.2.2. Auditul performanţei examinează dacă în procesul de implementare a obiectivelor şi atribuţiilor CNAS sau CAS, după caz, sunt stabilite criterii corecte pentru evaluarea rezultatelor şi apreciază dacă rezultatele obţinute sunt în conformitate cu obiectivele stabilite.3.2.3. Obiectivul principal al auditului performanţei este de a evalua modul în care se utilizează Fondul Naţional Unic de Asigurări Sociale de Sănătate, se respectă principiile de economicitate, eficienţă şi eficacitate şi se oferă managementului un punct de vedere independent în legătură cu atingerea rezultatelor dorite, precum şi recomandări privind căile şi mijloacele de a-şi spori performanţa.3.2.4. Auditul performanţei se concentrează pe rezultatele obţinute, prin examinarea următoarelor aspecte:a) economicitatea, care constă în minimizarea costului resurselor alocate pentru atingerea rezultatelor estimate ale unei activităţi cu menţinerea calităţii corespunzătoare a acestor rezultate;b) eficienţa, care constă în maximizarea rezultatelor unei activităţi în relaţie cu resursele utilizate;c) eficacitatea, care reprezintă gradul de îndeplinire a obiectivelor programate pentru fiecare activitate şi raportul dintre efectul proiectat şi rezultatul efectiv al activităţii.3.2.5. În realizarea auditului performanţei, auditorii publici interni adoptă următoarele abordări:a) abordarea pe bază de rezultate, care constă în evaluarea performanţelor realizate, respectiv în ce măsură au fost îndeplinite cerinţele privind economicitatea, eficienţa şi eficacitatea în procesul de implementare şi derulare a unui program sau activităţi;b) abordarea pe bază de probleme, care constă în identificarea, verificarea şi analiza problemelor, care se referă la economicitatea, eficienţa şi eficacitatea activităţilor ce vizează implementarea şi derularea unor programe sau realizarea unor activităţi de către entităţile auditate şi a cauzelor apariţiei acestora.3.2.6. Auditul performanţei examinează sistemul de control intern/managerial al instituţiei publice în scopul identificării slăbiciunilor ce determină nerealizarea ţintelor de performanţă. Examinarea presupune evaluarea componentelor sistemului de control intern/managerial care asigură economicitatea, eficienţa şi eficacitatea activităţilor, analiza cauzelor şi formularea de recomandări pentru remedierea slăbiciunilor constatate.3.2.7. Criteriul principal în activitatea de selectare a temelor de audit îl reprezintă perspectiva îmbunătăţirii în ansamblu a performanţelor programelor/activităţilor.3.2.8. Pentru realizarea misiunilor de audit al performanţei se stabileşte un sistem de referinţă, respectiv criterii la care să se raporteze rezultatele verificărilor efectuate. Criteriile sunt stabilite pe baza bunei practici în domeniu şi prin analiza datelor şi informaţiilor rezultate din următoarele surse:a) legislaţie, politici publice, standarde naţionale sau internaţionale;b) ghiduri şi reglementări ale CNAS;c) practici manageriale acceptate în domeniu;d) cerinţe contractuale;e) standarde pe domenii şi alţi indicatori relevanţi;f) literatura de specialitate, în vederea stabilirii obiectivelor şi indicatorilor de performanţă;g) referinţe obţinute prin compararea cu buna practică în domeniul auditat;h) rezultatele obţinute de instituţiile publice similare;i) criterii utilizate în audituri similare;j) criterii de performanţă stabilite de către legislativ;k) criterii obţinute prin valorificarea experienţei unor specialişti, experţi, cercetători în domeniu.3.2.9. Criteriile selectate trebuie să fie relevante, rezonabile şi corespunzătoare obiectivelor auditului.3.2.10. Metodologia generală de derulare a misiunilor de audit al performanţei presupune parcurgerea, în cadrul fiecărei etape, a procedurilor specifice şi elaborarea documentelor, conform schemei următoare:
*) Această procedură se poate include ca primă procedură în etapa "Intervenţie la faţa locului", dacă este cazul.3.2.11. Etapele, procedurile şi documentele elaborate în derularea misiunilor de audit al performanţei respectă aceleaşi cerinţe ca şi cele prezentate la misiunile de audit de regularitate.3.3. Misiunile de audit de sistem3.3.1. Auditul de sistem reprezintă o evaluare în profunzime a sistemelor de conducere şi de control intern, cu scopul de a stabili dacă acestea funcţionează economic, eficace şi eficient, pentru identificarea deficienţelor şi formularea de recomandări pentru corectarea acestora.3.3.2. Auditul de sistem trebuie să furnizeze o asigurare privind funcţionarea instituţiei publice în ansamblul său. Această asigurare se obţine prin analiza subsistemelor componente ale entităţii, în cadrul unor misiuni specifice.3.3.3. Misiunea de audit de sistem trebuie să abordeze atât elemente specifice regularităţii activităţilor cu cadrul normativ care le reglementează, cu standardele sau cu bunele practici în domeniile auditate, cât şi elemente ale performanţei.3.3.4. Criteriile abordate în cadrul derulării unei misiuni de audit de sistem sunt următoarele:a) conformitatea atât cu strategia, politicile, planurile, regulamentele şi procedurile, cât şi cu cadrul normativ specific domeniului asigurărilor sociale de sănătate;b) regularitatea operaţiilor şi etica profesională;c) integritatea patrimonială şi protejarea împotriva pierderii sau deteriorării de orice natură a informaţiilor, inclusiv integritatea evidenţelor şi documentelor justificative;d) economicitatea intrărilor de orice fel, a utilizării resurselor şi eficienţa operaţiilor;e) realizarea obiectivelor şi atingerea ţintelor respectând standardele de calitate şi performanţă;f) fiabilitatea, oportunitatea şi utilitatea informaţiilor financiare şi operaţionale.3.3.5. Auditul de sistem ia în considerare instituţia publică ca pe un sistem, respectiv un ansamblu compus din mai multe subsisteme care contribuie la îndeplinirea obiectivelor acesteia. Abordarea pe ansamblu sau pe componente trebuie realizată în funcţie de mărimea, volumul şi diversitatea domeniilor auditate.3.3.6. Auditul de sistem presupune analiza aprofundată pe componentele instituţiei a intrărilor, proceselor şi rezultatelor şi urmăreşte obţinerea de răspunsuri cu privire la modul în care a fost conceput şi pus în aplicare sistemul/subsistemul.3.3.7. Metodologia generală de derulare a misiunilor de audit de sistem, presupune parcurgerea, în cadrul fiecărei etape, a procedurilor specifice şi elaborarea documentelor, conform schemei următoare:
3.3.8. Etapele, procedurile şi documentele elaborate în derularea misiunilor de audit de sistem respectă aceleaşi cerinţe ca şi cele prezentate la misiunile de audit de regularitate.Capitolul IV Misiunea de consiliere4.1. Dispoziţii generale4.1.1. Consilierea reprezintă activitatea desfăşurată de auditorii publici interni menită să adauge valoare şi să îmbunătăţească procesele de management al instituţiei publice, fără ca auditorii să îşi asume responsabilităţi manageriale.4.1.2. Activităţile de consiliere desfăşurate de către auditorii publici interni din cadrul structurilor de audit public intern cuprind următoarele tipuri de misiuni:a) consultanţa propriu-zisă sau consilierea, care are ca scop identificarea obstacolelor care împiedică desfăşurarea normală a proceselor, stabilirea cauzelor, determinarea consecinţelor, prezentând totodată soluţii pentru eliminarea acestora;b) facilitarea înţelegerii, care este destinată obţinerii de informaţii suplimentare pentru cunoaşterea în profunzime a funcţionării unui sistem, standard sau prevedere normativă, necesare personalului care are ca responsabilitate implementarea acestora;c) formarea şi perfecţionarea profesională, care sunt destinate furnizării cunoştinţelor teoretice şi practice referitoare la managementul financiar, gestiunea riscurilor şi controlul intern, prin organizarea de cursuri şi seminare.4.1.3. Activitatea de consiliere se organizează şi se desfăşoară sub formă de:a) misiuni de consiliere formalizate, cuprinse în planul de audit anual şi efectuate prin respectarea schemei generale privind derularea misiunilor de consiliere;b) misiuni de consiliere cu caracter informal, realizate prin participarea în cadrul diferitelor comitete permanente sau pe proiecte cu durată determinată, la reuniuni, misiuni, schimburi curente de informaţii;c) misiuni de consiliere pentru situaţii excepţionale, ce presupun participarea în cadrul unor echipe constituite în vederea reluării activităţilor ca urmare a unei situaţii de forţă majoră sau altor evenimente excepţionale.4.1.4. Organizarea şi desfăşurarea misiunilor de consiliere, precum şi forma acestora se propun de către şeful structurii de audit public intern şi se aprobă de către conducerea instituţiei publice, numai în condiţiile în care acestea nu generează conflicte de interese şi nu sunt incompatibile cu îndatoririle auditorilor interni. Carta auditului intern trebuie să definească şi modalităţile de organizare şi desfăşurare a activităţii de consiliere.4.1.5. Auditorii interni informează şeful structurii de audit public intern asupra oricărei situaţii care le poate afecta independenţa sau obiectivitatea, indiferent dacă această situaţie este anterioară începerii misiunii sau survine în timpul desfăşurării misiunii de consiliere.4.1.6. Realizarea misiunilor de consiliere formalizate presupune următoarele:a) respectarea dispoziţiilor Cartei auditului intern şi celorlalte prevederi care reglementează efectuarea misiunilor de consiliere;b) prezentarea în scris a cerinţelor generale, precum şi a elementelor referitoare la modul de organizare şi desfăşurare a misiunii de consiliere;c) stabilirea sferei activităţilor necesare atingerii obiectivelor misiunii de consiliere;d) realizarea misiunilor la termenele prevăzute şi cu respectarea cadrului de reglementare prevăzut de prezentele norme;e) comunicarea şi raportarea rezultatelor misiunii de consiliere către conducerea entităţii/structurii auditate.4.1.7. Şefii structurilor de audit public intern răspund de organizarea, desfăşurarea misiunilor de consiliere şi asigurarea resurselor necesare pentru efectuarea acestora şi urmăresc ca activitatea auditorilor interni să se deruleze în conformitate cu prezentele norme şi cu principiile Codului privind conduita etică a auditorului intern.4.2. Metodologia de derulare a misiunilor de consiliere formalizate presupune parcurgerea în cadrul fiecărei etape a activităţilor specifice şi realizarea documentelor aferente, conform schemei prezentate în continuare:
*) Această procedură se poate include ca primă procedură în etapa "Intervenţie la faţa locului", dacă este cazul4.3. Derularea misiunii de consiliere formalizateEtapele, procedurile şi documentele elaborate în derularea misiunilor de consiliere formalizate respectă aceleaşi cerinţe ca şi cele prezentate la misiunea de audit de asigurare, cu următoarele excepţii:a) procedurile privind analiza riscului nu se realizează la misiunile de consiliere formalizate;b) procedurile privind analiza problemelor şi formularea recomandărilor nu se realizează.Constatările formulate de auditorii interni sunt cuprinse direct în rapoartele de consiliere;c) la misiunile de consiliere formalizate, pentru constatările şi problemele identificate se formulează propuneri de soluţii;d) eventualele iregularităţi constatate sunt aduse la cunoştinţa conducătorului instituţiei publice şi structurii de control;e) procedurile privind elaborarea proiectului raportului de consiliere, transmiterea acestuia şi reuniunea de conciliere nu sunt specifice misiunilor de consiliere formalizate. După etapa de intervenţie la faţa locului se elaborează direct raportul de consiliere.Capitolul V Misiunea de evaluare a activităţii de audit public intern5.1. Dispoziţii generale5.1.1. Evaluarea activităţii de audit public intern reprezintă o apreciere, pe baze analitice, a funcţiei de audit intern organizate şi desfăşurate în cadrul CAS, prin care se oferă asigurare cu privire la atingerea obiectivelor, în conformitate cu Standardele internaţionale de audit intern.5.1.2. Evaluarea activităţii de audit public intern presupune realizarea de verificări periodice, cel puţin o dată la 3 ani, în condiţii de independenţă, în scopul examinării cu obiectivitate a activităţii de audit intern desfăşurate în cadrul CAS, din punctul de vedere al conformităţii şi performanţei.5.1.3. Evaluarea activităţii de audit public intern se realizează de către structura de audit public intern a CNAS.5.1.4. Derularea şi realizarea misiunilor de evaluare a activităţii de audit public presupun:a) examinarea cu obiectivitate a activităţii de audit intern desfăşurate în cadrul CAS, pe baza unei analize documentate, pentru a determina măsura în care sunt îndeplinite cerinţele de conformitate şi performanţă în raport cu criteriile predefinite, respectiv cadrul legislativ şi normativ al auditului intern, Codul privind conduita etică a auditorului intern, procedurile, buna practică în domeniu;b) furnizarea de către auditorii publici interni care realizează misiunea de evaluare a activităţii de audit public intern a unei opinii independente şi obiective cu privire la gradul de conformitate şi de performanţă atins de structura de audit public intern;c) formularea de recomandări pentru îmbunătăţirea activităţii de audit public intern, în vederea creşterii eficienţei şi eficacităţii acestora.5.1.5. Auditorii publici interni îşi exprimă opinia cu privire la activitatea de audit intern evaluată în funcţie de nivelele de apreciere acordate şi rezultatele constatărilor efectuate cu privire la:a) respectarea normelor generale şi a normelor metodologice specifice privind exercitarea activităţii de audit public intern;b) respectarea concordanţei activităţilor de audit intern cu procedurile structurii de audit public intern;c) gradul de acoperire a tuturor proceselor şi activităţilor entităţii publice prin misiunile de audit efectuate;d) nivelul de eficacitate al auditului intern;e) valoarea adăugată de auditul intern activităţilor CAS.5.1.6. Sfera evaluărilor activităţii de audit public intern cuprinde, fără a se limita la acestea, următoarele:a) misiunea, competenţele şi responsabilităţile structurii de audit public intern;b) independenţa structurii de audit intern în cadrul CAS;c) competenţa şi conştiinţa profesională a auditorilor interni;d) managementul activităţii de audit intern;e) natura activităţii de audit intern;f) programul de asigurare şi îmbunătăţire a calităţii activităţii de audit public intern;g) respectarea normelor specifice în desfăşurarea misiunilor de audit public intern;h) comunicarea rezultatelor misiunilor de audit public intern.5.1.7. În cadrul fiecărui obiectiv al misiunii de evaluare, auditorii interni au în vedere atât elemente care privesc conformitatea, cât şi elemente care privesc performanţa activităţilor evaluate.5.2. Metodologia de derulare a misiunilor de evaluare a activităţii de audit public intern presupune parcurgerea, în cadrul fiecărei etape, a procedurilor specifice şi realizarea documentelor aferente, conform schemei prezentate în continuare:
*) Această procedură se poate include ca primă procedură în etapa "Intervenţie la faţa locului", dacă este cazul.5.3. Derularea misiunii de evaluare a activităţii de audit public internEtapele, procedurile şi documentele elaborate în derularea misiunilor de evaluare a activităţii de audit public intern respectă aceleaşi cerinţe ca şi cele prezentate la misiunea de audit de regularitate, cu următoarele excepţii:a) activitatea privind analiza riscului nu se realizează la misiunile de evaluare a activităţii de audit intern;b) eventualele iregularităţi constatate sunt aduse la cunoştinţa conducătorului entităţii publice şi structurii de control.5.4 Procedura de derulare a misiunilor de audit ad-hoc5.4.1. Misiunile de audit ad-hoc au caracter excepţional, inopinat şi sunt realizate în baza ordinului de serviciu aprobat de conducătorul instituţiei publice.5.4.2. Pentru asigurarea resurselor în vederea realizării obiectivelor misiunii şi încadrării în timpul alocat, dacă este cazul, planul anual de audit public intern anual se actualizează corespunzător.5.4.3. În funcţie de obiective, aceste misiuni se desfăşoară în baza procedurilor stabilite prin prezentele norme metodologice specifice, prin parcurgerea următoarelor etape:a) pregătirea misiunii: elaborarea ordinului de serviciu, a declaraţiilor de independenţă şi a programului misiunii;b) intervenţia la faţa locului: şedinţa de deschidere, colectarea şi analiza probelor de audit, revizuirea documentelor şi constituirea dosarului de audit.c) raportarea rezultatelor: elaborarea raportului de audit şi difuzarea acestuia, fără elaborarea şi a unei sinteze a constatărilor şi recomandărilor.d) urmărirea recomandărilor.5.4.4. Misiunile ad-hoc se raportează prin rapoartele periodice de activitate.Capitolul VI Carta auditului intern6.1. Elaborarea Cartei auditului intern6.1.1. Carta auditului intern se elaborează de structurile de audit public intern în conformitate cu prevederile art. 18 alin. (1) din Legea nr. 672/2002, normele metodologice specifice privind exercitarea activităţii de audit public intern, Codul privind conduita etică a auditorului intern şi Standardele internaţionale de audit intern.6.1.2. Carta auditului intern reprezintă documentul oficial care prezintă misiunea, competenţa şi responsabilităţile auditului intern.6.1.3. Carta auditului intern stabileşte scopul şi sfera de activitate a auditului intern, prezintă poziţia structurii de audit public intern în cadrul instituţiei publice, prezintă drepturile şi obligaţiile auditorilor care activează în cadrul structurii de audit public intern, autorizează accesul la datele, informaţiile şi alte bunuri fizice, care sunt necesare pentru realizarea activităţii de audit intern.6.1.4. Carta auditului intern informează despre obiectivele, tipurile de audit şi metodologia de audit intern, stabileşte sistemul de relaţii între auditorul intern, entitatea/structura auditată, auditorii externi şi prevede regulile de conduită etică.6.2. Comunicarea Cartei auditului intern6.2.1. Prevederile Cartei auditului intern, sunt obligatorii pentru toţi auditorii interni care activează în cadrul structurilor de audit public intern.6.2.2. Şeful structurii de audit public intern este responsabil pentru actualizarea periodică a Cartei auditului intern.6.2.3. Carta auditului intern se aprobă de conducătorul instituţiei publice cu avizul UCAAPI sau al structurii de audit public intern a CNAS, după caz.6.2.4. Carta auditului intern se transmite structurilor/entităţilor auditate cu ocazia realizării misiunilor de audit public intern.6.2.5. Carta auditului intern se elaborează ca document distinct de normele specifice privind exercitarea activităţii de audit public intern.6.2.6. Procedura P-21. Elaborarea Cartei auditului intern
Partea a III-a Glosar
Partea a IV-a Documente specifice desfăşurării activităţii şi misiunilor de audit public internModelele documentelor specifice desfăşurării activităţii şi misiunilor de audit public intern sunt prevăzute în anexele nr. 1 - 23, care fac parte integrantă din prezentele norme.Anexa nr. 1la norme- Model -Metodologie de elaborare a programului de asigurare şi îmbunătăţire a calităţii activităţii de audit internA. Îndrumarul de elaborare a programului de asigurare şi îmbunătăţire a calităţii activităţii de audit intern1. Introducere1.1. Scop1.2. Autoritate şi responsabilitate1.3. Obiectivele generale ale programului de asigurare şi îmbunătăţire a calităţi activităţii de audit public intern2. Implementare2.1. Evaluarea internă2.1.1. Baza legală2.1.2. Stadiul actual2.1.2.1. Supervizarea2.1.2.2. Evaluarea performanţei auditorilor interni la finalizarea misiunilor de audit public intern2.1.2.3. Monitorizarea realizării activităţilor/acţiunilor repartizate2.1.2.4. Evaluarea anuală a performanţelor profesionale individuale2.1.2.5. Evaluarea realizată de structura auditată2.1.2.6. Autoevaluarea cu privire la implementarea standardelor de control intern/managerial2.1.2.7. Alte evaluări interne2.2. Evaluarea externă2.2.1. Baza legală2.2.2. Stadiul actual2.2.2.1. Evaluarea realizată de Unitatea Centrală de Armonizare pentru Auditul Public Intern (UCAAPI)/structura de audit public intern de la nivelul CNAS.2.2.2.2. Evaluarea realizată de Curtea de Conturi2.2.2.3. Alte evaluări externe3. Monitorizarea implementării programului de asigurare şi îmbunătăţire a calităţii activităţii de audit intern cuprinde măsurarea şi analiza continuă a indicatorilor de performanţă.4. Actualizarea programului de asigurare şi îmbunătăţire a calităţii activităţii de audit intern5. Aprobarea programului de asigurare şi îmbunătăţire a calităţii activităţii de audit intern6. AnexeB. Plan de acţiune privind asigurarea şi îmbunătăţirea calităţii activităţii de audit intern
Plan de acţiune privind asigurarea şi îmbunătăţirea calităţii activităţii de audit intern
Obiectivele programului vor acoperi toate rezultatele evaluărilor interne şi externe.AprobatŞeful Structurii de audit public intern,........................C. Raport privind monitorizarea calităţii activităţii de audit internRaportul de monitorizare va cuprinde rezultatele monitorizărilor periodice efectuate şi concluzii.Anexa nr. 2la norme- Model -Planul multianual de audit public intern
Aprobat Conducătorul entităţii publice, .................................PLANUL MULTIANUAL DE AUDIT PUBLIC INTERN
Avizat Conducătorul Structurii de audit public intern, .................................Anexa nr. 3la norme- Model -PLANUL ANUAL DE AUDIT PUBLIC INTERN
Aprobat Conducătorul entităţii publice, .................................Planul anual de audit public intern
Avizat Conducătorul Structurii de audit public intern, .................................Anexa nr. 4la norme- Model -Ordin de serviciuEntitatea publicăStructura de audit public internNr. ..... Data ............ORDIN DE SERVICIUÎn conformitate cu prevederile art. ... lit. ... din Legea nr. 672/2002 privind auditul public intern, republicată, cu modificările ulterioare, ale Hotărârii Guvernului nr. 1.086/2013 pentru aprobarea Normelor generale privind exercitarea activităţii de audit public intern şi ale Planului anual de audit public intern în perioada ......................... se va efectua o misiune de audit public intern la ...................., cu tema .........................Perioada supusă auditării ................................................Scopul misiunii de audit public intern este ............................ .Obiectivele generale ale misiunii de audit public intern sunt:a) ......................;b) ......................;...n ..................... .Menţionăm că se va efectua un audit de ...............Echipa de audit public intern este formată din următorii auditori:1. ............................, auditor intern, coordonator echipă de audit intern...n ............................., auditor internSupervizor al misiunii de audit public intern este ................., având funcţia de ................................................Şeful Structurii de audit public intern,................................(numele şi prenumele)Anexa nr. 5la norme- Model -Declaraţia de independenţăEntitatea publicăStructura de audit public internDECLARAŢIA DE INDEPENDENŢĂNumele şi prenumele: ...................Misiunea de audit public intern: ................. Data:
1. Incompatibilităţi personale:2. Pot fi eliminate incompatibilităţile:3. Dacă da, explicaţi cum anume:Data:
Anexa nr. 6la norme- Model -Notificarea privind declanşarea misiunii de audit public internEntitatea publicăStructura de audit public internNOTIFICAREA PRIVIND DECLANŞAREA MISIUNII DE AUDIT PUBLIC INTERNCătre: Entitatea/compartimentulDe la: Şeful Structurii de audit public internReferitor la misiunea de audit public intern: ............................Stimate/Stimată domn/doamnă ....................,În conformitate cu Planul de audit public intern pe anul ......, urmează ca în perioada ......... să efectuăm o misiune de audit public intern cu tema ..........................Scopul misiunii de audit public intern îl reprezintă examinarea responsabilităţilor asumate de către conducerea entităţii publice şi personalul de execuţie cu privire la organizarea şi realizarea activităţilor şi îndeplinirea obligaţiilor în mod eficient şi eficace.Obiectivele generale ale misiunii de audit public intern vor fi:a) ......................................................................;b) ......................................................................;...n) ..................................................................... .Ulterior, vă vom contacta pentru a stabili, de comun acord, data şi modul de organizare a şedinţei de deschidere a misiunii de audit public intern în cadrul căreia vom avea în vedere:a) prezentarea auditorilor;b) prezentarea şi documentarea obiectivelor generale ale misiunii de audit public intern;c) scopul misiunii de audit public intern;d) modalitatea de desfăşurare a misiunii de audit public intern, persoanele de contact;e) alte aspecte.Pentru o mai bună înţelegere a activităţii dumneavoastră, vă rugăm să ne puneţi la dispoziţie documentaţia necesară privind: planificarea, organizarea şi controlul activităţilor manageriale, legile şi reglementările aplicabile, organigrama entităţii, regulamentul de organizare şi funcţionare, fişele posturilor, procedurile operaţionale de lucru, rapoartele de activitate etc.Pentru eventualele întrebări privind desfăşurarea misiunii, vă rugăm să-l contactaţi pe domnul ..................., auditor public intern, la telefon ........, e-mail ............................... .Cu deosebită consideraţie,Data:Şeful Structurii audit public intern,..................................(numele şi prenumele)Anexa nr. 7la norme- Model -Minuta Şedinţei de deschidere
MINUTA ŞEDINŢEI DE DESCHIDEREA. Lista participanţilor
B. Stenograma şedinţei .......................................................................... .......................................................................... ..........................................................................Anexa nr. 8la norme- Model -Chestionar de luare la cunoştinţă
CHESTIONARUL DE LUARE LA CUNOŞTINŢĂ
Anexa nr. 9la norme- Model -Stabilirea punctajului total al riscurilor şi ierarhizarea riscurilor
STABILIREA PUNCTAJULUI TOTAL AL RISCURILOR ŞI IERARHIZAREA RISCURILOR
Anexa nr. 10la norme- Model -Chestionar de control intern
CHESTIONAR DE CONTROL INTERN
Anexa nr. 11la norme- Model -Evaluarea iniţială a controlului intern şi stabilirea obiectivelor de audit
EVALUAREA INIŢIALĂ CONTROLULUI INTERN ŞI STABILIREA OBIECTIVELOR DE AUDIT Semnificaţia coloanelor din tabelul de mai jos este următoarea:A - Controale interne aşteptateB - Evaluarea iniţială a controlului internC - Selectare în auditare
Concluzii: (Se vor menţiona obiectivele, activităţile, acţiunile selectate în vederea auditării.)
Anexa nr. 12la norme- Model -Programul misiunii de audit public intern
PROGRAMUL MISIUNII DE AUDIT PUBLIC INTERN
Anexa nr. 13la norme- Model -Chestionarul - Lista de verificare
CHESTIONARUL - LISTA DE VERIFICARE
Anexa nr. 14la norme- Model nr. 1 -Test
TEST
Anexa nr. 15la norme- Model nr. 2 -Test
TEST
Auditori interni, Supervizor, ................. ................Anexa nr. 16la norme- Model -Fişă de identificare şi analiză a problemei
FIŞĂ DE IDENTIFICARE ŞI ANALIZĂ A PROBLEMEI
Anexa nr. 17la norme- Model -Formularul de constatare şi raportare a iregularităţilor
FORMULARUL DE CONSTATARE ŞI RAPORTARE A IREGULARITĂŢILOR
Anexa nr. 18la norme- Model -Notă centralizatoare a documentelor de lucru
NOTA CENTRALIZATOARE A DOCUMENTELOR DE LUCRU
Auditori interni, Supervizor, ................. ..............Anexa nr. 19la norme- Model -Minuta şedinţei de închidere
MINUTA ŞEDINŢEI DE ÎNCHIDEREA. Lista participanţilor
B. Concluzii ........................................................................... ........................................................................... ...........................................................................Anexa nr. 20la norme- Model -Minuta reuniunii de conciliere
MINUTA REUNIUNII DE CONCILIEREA. Lista participanţilor
B. Concluzii ........................................................................... ........................................................................... ...........................................................................Anexa nr. 21la norme- Model -Nota de supervizare a documentelor
NOTA DE SUPERVIZARE A DOCUMENTELOR
Anexa nr. 22la norme- Model -Fişa de urmărire a implementării recomandărilor
FIŞA DE URMĂRIRE A IMPLEMENTĂRII RECOMANDĂRILOR
Anexa nr. 23la norme - Model - Structura Cartei auditului intern
Casa Naţională de Asigurări de SănătateCarta auditului intern1. Dispoziţii generale1.1. Carta auditului intern reprezintă documentul oficial care prezintă misiunea, competenţa şi responsabilităţile auditului public intern în cadrul CNAS.1.2. Carta auditului intern stabileşte scopul şi sfera de activitate a auditului intern, prezintă drepturile şi obligaţiile auditorilor publici interni, autorizează accesul la datele, informaţiile şi alte bunuri fizice ale entităţii/structurii auditate, care sunt necesare pentru realizarea activităţii de audit public intern.1.3. Carta auditului intern informează despre obiectivele, tipurile de audit şi metodologia de audit intern, stabileşte sistemul de relaţii între auditorul public intern, CNAS, auditorii externi şi prezintă regulile de conduită etică.2. Misiunea şi obiectivele auditului public intern2.1. Misiunea este de a acorda consultanţă şi asigurări privind eficacitatea sistemelor de management al riscurilor, de control şi de guvernanţă, contribuind la obţinerea plusvalorii şi oferind recomandări pentru îmbunătăţirea acestora.2.2. Auditul public intern asistă conducerea CNAS în realizarea obiectivelor şi furnizează evaluări obiective şi detaliate cu privire la legalitatea, regularitatea, economicitatea, eficienţa şi eficacitatea activităţilor şi operaţiunilor entităţii.2.3. Obiectivele trebuie stabilite astfel încât să sprijine entitatea/structura auditată în următoarele direcţii:a) asigurarea bunei administrări a fondurilor publice şi protejarea patrimoniului;b) respectarea conformităţii;c) asigurarea unor sisteme contabile şi informatice fiabile;d) îmbunătăţirea managementului riscului şi controlului;e) îmbunătăţirea eficienţei şi eficacităţii operaţiilor.2.4. Obiectivul general al auditului public intern vizează, în principal, îmbunătăţirea managementului entităţilor/structurilor auditate prin furnizarea de:a) activităţi de asigurare, care reprezintă examinări obiective ale elementelor probante, efectuate cu scopul de a furniza o evaluare independentă şi obiectivă a proceselor de management al riscurilor, de control şi de guvernanţă;b) activităţi de consiliere, menite să adauge valoare şi să îmbunătăţească procesele de management.2.5. Serviciile de asigurare furnizate de structura de audit public intern acoperă:a) auditul de regularitate, care reprezintă examinarea acţiunilor asupra efectelor financiare pe seama Fondului Naţional Unic al Asigurărilor Sociale de Sănătate sau a patrimoniului public, sub aspectul respectării ansamblului principiilor, regulilor procedurale şi metodologice care le sunt aplicabile;b) auditul performanţei, care examinează dacă criteriile stabilite pentru implementarea obiectivelor şi sarcinilor CNAS sunt corecte pentru evaluarea rezultatelor şi apreciază dacă rezultatele sunt conforme cu obiectivele;c) auditul de sistem, care reprezintă o evaluare de profunzime a sistemelor de conducere şi control intern, cu scopul de a stabili dacă acestea funcţionează economic, eficace şi eficient, pentru identificarea deficienţelor şi formularea de recomandări pentru corectarea acestora.2.6. Serviciile de consiliere furnizate de structura de audit public intern acoperă:a) furnizarea de consultanţă privind dezvoltarea de noi programe, sisteme şi procese şi/sau efectuarea de schimbări semnificative în programele şi procesele existente, inclusiv proiectarea de strategii de control corespunzătoare;b) acordarea de asistenţă privind obţinerea de informaţii suplimentare pentru cunoaşterea în profunzime a funcţionării unui sistem, standard sau a unei prevederi normative, necesare personalului responsabil cu implementarea acestora;c) furnizarea de cunoştinţe teoretice şi practice referitoare la managementul financiar, gestiunea riscurilor şi controlul intern, prin organizarea de cursuri şi seminare.2.7. Serviciile de evaluare acoperă activităţi în sfera verificării aplicării şi respectării normelor, instrucţiunilor, precum şi a codului privind conduita etică a auditorilor interni.3. Sfera de activitate a auditului intern3.1. Sfera auditului public intern cuprinde toate activităţile desfăşurate în cadrul CNAS/CAS pentru îndeplinirea obiectivelor acestora, inclusiv evaluarea sistemului de control intern/managerial.3.2. Structura de audit public intern a CNAS trebuie să auditeze, cel puţin o dată la 3 ani, fără a se limita la acestea, următoarele:a) activităţile financiare sau cu implicaţii financiare din momentul constituirii angajamentelor până la utilizarea fondurilor de către beneficiarii finali.b) plăţile asumate prin angajamente bugetare şi legale;c) administrarea patrimoniului;d) concesionarea sau închirierea de bunuri din domeniul public al statului;e) constituirea veniturilor Fondului Naţional Unic de Asigurări Sociale de Sănătate.f) alocarea creditelor bugetare;g) sistemul contabil şi fiabilitatea acestuia;h) sistemul de luare a deciziilor;i) sistemele de conducere şi de control, precum şi riscurile asociate unor astfel de sisteme;j) sistemele informatice.4. Competenţa structurii de audit public intern a CNAS4.1. Statutul/Independenţa structurii de audit public intern a CNAS4.1.1. Structura de audit public intern este organizată ca direcţie în subordinea directă a Preşedintelui CNAS, denumită în continuare DAPI.4.1.2. Directorul DAPI este numit/destituit de către Preşedintele CNAS, cu avizul Unităţii Centrale de Armonizare pentru Auditul Public Intern (UCAAPI).4.1.3. Directorul DAPI participă la reuniunile conducerii CNAS, sau ale oricărei altei structuri din CNAS, cu atribuţii în domeniul managementului riscului sau controlului.4.1.4. Activitatea de audit intern nu trebuie să fie supusă ingerinţelor (imixtiunilor) externe în ceea ce priveşte definirea sferei sale de intervenţie, realizarea efectivă a lucrărilor şi comunicarea rezultatelor.4.2. Atribuţiile DAPI4.2.1. Prin atribuţiile sale DAPI nu trebuie să fie implicată în elaborarea procedurilor de control intern.4.2.2. Atribuţiile DAPI trebuie definite în conformitate cu atribuţiile stabilite în cadrul de reglementare, astfel:a) elaborează norme metodologice specifice sistemului de asigurări sociale de sănătate în care îşi desfăşoară activitatea, cu avizul UCAAPI;b) elaborează proiectul planului multianual de audit public intern, de regulă pe o perioadă de 3 ani, şi, pe baza acestuia, proiectul planului anual de audit public intern;c) efectuează activităţi de audit public intern pentru a evalua dacă sistemele de management financiar şi control ale CNAS şi CAS sunt transparente şi sunt conforme cu normele de legalitate, regularitate, economicitate, eficienţă şi eficacitate;d) informează UCAAPI despre recomandările neînsuşite de către Preşedintele CNAS, precum şi despre consecinţele acestora;e) raportează periodic asupra constatărilor, concluziilor şi recomandărilor rezultate din activitatea de audit public intern din CNAS şi CAS;f) elaborează raportul anual al activităţii de audit public intern;g) în cazul identificării unor iregularităţi sau posibile prejudicii, raportează imediat Preşedintelui CNAS, precum şi structurii de control intern abilitate;h) verifică respectarea normelor, instrucţiunilor, precum şi a Codului privind conduita etică a auditorului intern în cadrul structurii de audit public intern din CAS şi poate iniţia măsurile corective necesare.4.3. Independenţa organizatorică4.3.1. Structura de audit public intern funcţionează în subordinea directă a preşedintelui CNAS exercitând o funcţie distinctă şi independentă de activităţile CNAS.4.3.2. Prin atribuţiile sale, structura de audit public intern nu trebuie să fie implicată în exercitarea activităţilor auditabile sau în elaborarea procedurilor specifice, altele decât cele de audit intern.4.3.3. Activitatea de audit public intern nu trebuie să fie supusă ingerinţelor de nici o natură, începând de la stabilirea obiectivelor de audit, realizarea efectivă a lucrărilor specifice misiunii şi până la comunicarea rezultatelor acesteia.4.3.4. Directorul DAPI participă, în măsura în care se solicită acest lucru, la reuniunile conducerii CNAS sau ale oricărei alte comisii, consiliu sau comitet din cadrul CNAS cu atribuţii în domeniul managementului riscului şi controlului.4.4. Obiectivitate individuală4.4.1. Auditorii interni trebuie să aibă o atitudine imparţială, să nu aibă prejudecăţi şi să evite conflictele de interese, să îşi îndeplinească atribuţiile în mod obiectiv şi independent, cu profesionalism şi integritate, potrivit normelor şi procedurilor specifice activităţii de audit public intern.4.5. Autoritatea DAPI4.5.1. DAPI trebuie să realizeze activitatea de audit intern prin respectarea principiilor de legalitate, economicitate, eficienţă şi eficacitate.4.5.2. DAPI are acces nelimitat la toate activităţile, înregistrările şi informaţiile pe care le consideră necesare pentru a-şi îndeplini corespunzător funcţiile sale.4.5.3. DAPI are dreptul de a solicita informaţii şi explicaţii care sunt necesare pentru realizarea obiectivelor sale.4.5.4. În misiunile de audit public intern care necesită cunoştinţe de strictă specialitate pentru realizarea obiectivelor, directorul DAPI poate solicita asistenţă de la persoane calificate din interiorul sau din afara CNAS.4.5.5. DAPI are dreptul de a realiza misiuni de audit public intern la casele de asigurări de sănătate din subordinea CNAS.4.6. Standardele profesionale4.6.1. DAPI trebuie să dispună de toată competenţa şi experienţa necesară în realizarea misiunilor de audit. Pregătirea şi experienţa auditorilor interni constituie un element esenţial în atingerea eficacităţii activităţii de audit.4.6.2. DAPI elaborează norme metodologice specifice proprii în conformitate cu normele generale privind exercitarea activităţii de audit public intern, codul privind conduita etică a auditorilor interni şi standardele internaţionale de audit intern.4.6.3. DAPI elaborează ghiduri pentru auditarea activităţilor specifice sistemului de asigurări sociale de sănătate: contractarea, decontarea, evaluarea serviciilor medicale, precum şi derularea programelor de sănătate finanţate din bugetul Fondului Naţional Unic de Asigurări Sociale de Sănătate.4.6.4. Indiferent de natura lor, misiunile de audit public intern trebuie încredinţate acelor persoane cu o pregătire şi experienţă corespunzătoare nivelului de complexitate al sarcinii.4.6.5. Auditorii interni trebuie să respecte şi să aplice principiile fundamentale pentru profesia şi practica de audit intern.4.6.6. În desfăşurarea activităţii de audit intern auditorii publici interni trebuie:a) să respecte regulile de conduită profesională;b) să posede cunoştinţele, abilităţile şi competenţele necesare pentru realizarea activităţilor lor în condiţii de eficienţă şi eficacitate;c) să fie capabili să comunice eficient, în scris şi oral, pentru a expune clar şi eficace constatările, concluziile şi recomandările misiunii;d) să exercite activităţile de audit cu conştiinciozitate şi pricepere.4.6.7. Auditorii publici interni trebuie să îşi îmbunătăţească cunoştinţele, abilităţile şi alte competenţe printr-o formare profesională continuă. În acest sens auditorii publici interni au obligaţia de a participa la activităţi de pregătire profesională cel puţin 15 zile lucrătoare pe an.5. Responsabilităţile directorului DAPI şi a auditorilor publici interni5.1. Responsabilităţile directorului DAPI5.1.1. Responsabilităţile directorului DAPI trebuie stabilite în conformitate cu atribuţiile structurii de audit public intern.5.1.2. Atribuţiile directorului DAPI trebuie structurate potrivit celor 5 funcţii ale managementului, şi anume: planificarea, organizarea, coordonarea, antrenarea şi controlul.5.1.3. Directorul DAPI trebuie să evalueze periodic dacă misiunea, competenţele şi responsabilităţile definite în Carta auditului intern permit structurii de audit public public intern să îşi realizeze obiectivele în condiţii de eficienţă şi eficacitate.5.2. Responsabilităţile auditorilor publici interni5.2.1. Atribuţiile auditorilor publici interni trebuie stabilite în conformitate cu atribuţiile structurii de audit public intern.5.2.2. Drepturile auditorilor publici interni sunt stabilite în conformitate cu prevederile care autorizează profesia de auditor public intern şi statutul funcţionarului public.6. Metodologia auditului intern6.1. Planificarea misiunilor de audit public intern6.1.1. Auditorii publici interni realizează misiunile de audit public intern pe bază de mandat. Mandatul de intervenţie al echipei de auditori publici interni este reprezentat de ordinul de serviciu.6.1.2. Auditorii publici interni mandataţi sunt responsabili de planificarea şi realizarea misiunilor de audit public intern care le-au fost încredinţate. La planificarea misiunii, auditorii publici interni trebuie să ţină cont de:a) obiectivele entităţii/structurii auditate şi mijloacele prin care controlează realizarea acestora;b) riscurile semnificative legate de activitate, obiectivele misiunii, resursele utilizate şi sarcinile sale operaţionale;c) adecvarea şi eficacitatea sistemelor de management al riscurilor şi de control a activităţii în raport cu un cadru de referinţă;d) posibilităţile de îmbunătăţire semnificativă a sistemelor de management al riscurilor şi de control a activităţii.6.1.3. Auditorii publici interni trebuie să elaboreze şi să formalizeze programul misiunii de audit public intern pentru fiecare misiune, incluzând aria de aplicabilitate, obiectivele, calendarul şi alocarea resurselor. Acestea trebuie să răspundă următoarelor cerinţe:a) să furnizeze informaţii cu privire la activităţile ce vor fi realizate de auditorii publici interni pe timpul realizării misiunii de audit;b) să definească obiectivele misiunii;c) să stabilească sfera de intervenţie şi gradul necesar de detaliu a testelor pentru a atinge obiectivele fiecărei etape a misiunii;d) să identifice activităţile/acţiunile care trebuie auditate;e) să stabilească natura şi sfera de aplicare a testelor.6.1.4. Obiectivele misiunii de audit public intern sunt definite cu claritate, pentru fiecare misiune în parte, în funcţie de obiectul auditului, natura misiunii şi tipul de audit. Obiectivele trebuie să abordeze procesele de management al riscurilor, de control şi de guvernanţă asociate domeniului auditabil. Obiectivele misiunii de audit public intern sunt stabilite pe baza rezultatelor evaluării riscurilor asociate domeniului auditabil.6.1.5. Directorul DAPI trebuie să stabilească resursele care sunt necesare pentru realizarea obiectivelor misiunii de audit public intern. La formarea echipei trebuie să ţină cont de natura şi complexitatea fiecărei misiuni, de limitele de timp şi resursele disponibile.6.1.6. Sfera de cuprindere a misiunii de audit public intern este stabilită în urma examinării informaţiilor cunoscute despre activitatea auditabilă şi se referă la toate activităţile ce urmează a fi auditate, natura şi extinderea procedurilor puse în aplicare şi perioada supusă auditului. Aceasta trebuie dimensionată corespunzător pentru a asigura atingerea obiectivelor misiunii în condiţii de eficienţă.6.2. Accesul auditorilor publici interni la informaţii şi documente6.2.1. Auditorii publici interni au acces la toate datele şi informaţiile utile şi probante, inclusiv la cele existente în format electronic, pe care le consideră relevante pentru scopul şi obiectivele misiunii de audit public intern, utilizând principiul circuitului auditului (pista de audit).6.2.2. Auditorii publici interni pot solicita date, informaţii, precum şi copii ale documentelor, certificate pentru conformitate, de la persoanele fizice sau juridice aflate în legătură cu structura auditată, iar acestea au obligaţia de a le pune la dispoziţie la data solicitată.6.2.3. Personalul de conducere şi de execuţie din structura auditată are obligaţia să ofere documentele şi informaţiile solicitate, în termenele stabilite, precum şi tot sprijinul necesar desfăşurării în bune condiţii a auditului public intern.6.3. Notificarea entităţii/structurii auditate6.3.1. Responsabilul entităţii/structurii auditate trebuie să fie informat cu privire la misiunea de audit public intern ce urmează a fi realizată prin transmiterea unei notificări privind declanşarea misiunii de audit public intern. Prin acest document conducerea entităţii/structurii auditate este informată cu privire la scopul, obiectivele auditului şi durata misiunii de audit. Totodată pot fi solicitate documente necesare pregătirii misiunii de audit public intern.6.3.2. Notificarea entităţii/structurii ce urmează a fi auditată se face cu 15 zile calendaristice înainte de declanşarea misiunii de audit. Notificarea trebuie să fie însoţită de Carta auditului intern.6.4. Realizarea misiunii la faţa locului6.4.1. Misiunea de audit public intern trebuie să fie realizată într-un climat de încredere şi să vizeze îmbunătăţirea activităţilor entităţii/structurii auditate.6.4.2. La şedinţa de deschidere, auditorii publici interni trebuie să stabilească, împreună cu responsabilii entităţii/structurii auditate, persoanele cu care vor comunica pe parcursul misiunii, fie pentru a efectua teste asupra muncii lor, fie pentru a lua interviuri şi a aduna informaţii.6.5. Instrumentele şi tehnicile de auditAuditorii publici interni trebuie să pună în aplicare instrumente şi tehnici adecvate care să le permită să realizeze activităţile de audit intern în condiţii de eficienţă şi eficacitate.6.6. Comunicarea rezultatelor6.6.1. Constatările şi recomandările sunt aduse la cunoştinţa entităţii/structurii auditate pe măsura realizării, cu scopul de a obţine validarea acestora.6.6.2. Intervenţia la faţa locului se încheie cu şedinţa de închidere, prin care se informează responsabilii entităţii/structurii auditate cu privire la constatările efectuate şi recomandările formulate.6.6.3. Auditorii publici interni trebuie să comunice rezultatele auditului prin transmiterea proiectului raportului de audit public intern la structura auditată, care îl analizează şi transmite punctul de vedere în termen de 15 zile de la primirea raportului.6.6.4. În termen de 10 zile de la primirea punctelor de vedere, DAPI organizează, dacă este cazul, reuniunea de conciliere cu structura auditată în cadrul căreia se analizează constatările şi concluziile pentru care s-au formulat puncte de vedere.6.6.5. Directorul DAPI trebuie să informeze Preşedintele CNAS, despre recomandările care nu au fost avizate/acceptate în cadrul reuniunii de conciliere de către responsabilii entităţii/structurii auditate însoţite de documentaţia de susţinere.6.6.6. Directorul DAPI transmite raportul de audit public intern, finalizat, împreună cu rezultatele concilierii, precum şi sinteza raportului, Preşedintelui CNAS, pentru analiză şi aprobare.6.7. Urmărirea recomandărilor6.7.1. DAPI trebuie să monitorizeze stadiul de implementare a recomandărilor formulate prin rapoartele de audit public intern, în vederea măsurării eficacităţii serviciilor de audit intern şi stabilirii gradului de adecvare a soluţiilor date la problemele identificate.6.7.2. Responsabilul entităţii/structurii auditate trebuie să elaboreze şi să transmită DAPI un plan de acţiune pentru implementarea recomandărilor. Responsabilul entităţii/structurii auditate asigură urmărirea aplicării planului de acţiune. Entitatea/structura auditată informează DAPI periodic la termenele stabilite cu privire la stadiul de implementare a recomandărilor, progresele înregistrate şi termenele care nu sunt respectate.7. Reguli de conduită7.1. Auditorii publici interni trebuie să respecte codul privind conduita etică.7.2. Auditorii publici interni trebuie să păstreze secretul profesional pentru toate informaţiile colectate cu ocazia realizării misiunii de audit public intern.7.3. Auditorii publici interni trebuie să raporteze imediat, pe linie ierarhică, orice indicii de fraudă sau iregularitate semnificativă constatată cu ocazia misiunii de audit, nefiind în sarcina auditorilor interni să investigheze frauda sau să efectueze cercetări administrative în vederea recuperării unor prejudicii sau stabilirii persoanelor vinovate.8. Colaborarea cu auditorii externi8.1. DAPI trebuie să menţină un dialog cu auditorii publici interni din UCAAPI şi CAS pentru a asigura coordonarea activităţii în vederea evitării suprapunerilor, uniformitatea de opinii, utilizarea eficientă de resurse, schimbul de informaţii şi conştientizarea constatărilor de audit.8.2. Directorul DAPI colaborează cu aceşti auditori pentru a se asigura că aceştia primesc informaţii adecvate despre activitatea desfăşurată în DAPI.8.3. DAPI transmite Curţii de Conturi, până la finele trimestrului I pentru anul precedent, raportul privind activitatea de audit public intern desfăşurată.9. Dispoziţii finale9.1. Prevederile Cartei auditului intern sunt obligatorii pentru toţi auditorii interni care activează în cadrul DAPI.9.2. Directorul DAPI este responsabil pentru actualizarea periodică a Cartei auditului intern.9.3 Toate modificările aduse la Carta auditului intern sunt supuse spre aprobare Preşedintelui CNAS, după obţinerea avizului de la UCAAPI.AnexăStructurile de audit public interncare sunt organizate în instituţiile publicedin sistemul asigurărilor sociale de sănătateA. La nivelul Casei Naţionale de Asigurări de SănătateDirecţia Audit Public InternStructură : 1 post conducere - director: 15 posturi auditori publici interni - funcţionari publiciB. La nivelul Caselor de Asigurări de Sănătate
----

| EMITENT |
| Prezenta formă este valabilă începând cu data de 21-05-2014 până la data de 03-03-2021 |
Aprobate prin ORDINUL nr. 288 din 5 mai 2014, publicat în Monitorul Oficial al României, Partea I, nr. 376 din 21 mai 2014.Partea I Aplicarea normelor metodologice specifice privind exercitarea activităţii de audit public intern în cadrul sistemului de asigurări sociale de sănătateCapitolul I Organizarea auditului public intern în cadrul sistemului de asigurări sociale de sănătate1.1. Cadrul general.Prezentele norme metodologice reglementează organizarea şi exercitarea activităţii de audit public intern în instituţiile publice din sistemul asigurărilor sociale de sănătate: Casa Naţională de Asigurări de Sănătate (CNAS) şi casele de asigurări de sănătate (CAS).Asigurările sociale de sănătate reprezintă principalul sistem de finanţare a ocrotirii sănătăţii populaţiei care asigură accesul la un pachet de servicii de bază pentru asiguraţi.Organizarea şi funcţionarea sistemului de asigurări sociale de sănătate este reglementată de Legea nr. 95/2006 privind reforma în domeniul sănătăţii, cu modificările şi completările ulterioare.Finanţarea sistemului de asigurări sociale de sănătate se face din Fondul naţional unic de asigurări sociale de sănătate constituit din contribuţia pentru asigurări sociale de sănătate suportată de asiguraţi, de persoanele fizice şi juridice care angajează personal salariat, din subvenţii de la bugetul de stat, precum şi din alte surse.Gestionarea acestui fond se face, în condiţiile legii, prin Casa Naţională de Asigurări de Sănătate, prin casele de asigurări sociale de sănătate judeţene şi a municipiului Bucureşti şi prin Casa Asigurărilor de Sănătate a Apărării, Ordinii Publice, Siguranţei Naţionale şi Autorităţii Judecătoreşti, denumite în continuare case de asigurări de sănătate.CNAS, instituţie publică, autonomă, de interes naţional, cu personalitate juridică, este organ de specialitate al administraţiei publice centrale, care administrează şi gestionează sistemul de asigurări sociale de sănătate.Preşedintele CNAS este ordonator principal de credite pentru administrarea şi gestionarea fondului.Casele de asigurări de sănătate sunt instituţii publice, cu personalitate juridică, cu bugete proprii, în subordinea CNAS.Preşedintele - director general al casei de asigurări de sănătate este ordonator de credite, în condiţiile legii.1.2. Structurile de audit public intern din instituţiile publice din sistemul asigurărilor sociale de sănătate.1.2.1. Structurile de audit public intern din instituţiile publice din sistemul asigurărilor sociale de sănătate reprezintă structuri funcţionale de bază în domeniul auditului public intern, sunt organizate în subordinea directă a conducătorului instituţiei publice şi exercită efectiv funcţia de audit public intern.1.2.2. Noţiunea de "compartiment" utilizată în Legea nr. 672/2002 privind auditul public intern, republicată, cu modificările ulterioare (Legea nr. 672/2002), este în sens generic. Structura funcţională de bază în domeniul auditului public intern se stabileşte după parcurgerea următoarelor etape:a) identificarea tuturor activităţilor desfăşurate atât în cadrul instituţiei publice în care aceasta exercită în mod direct misiuni de audit public intern;b) identificarea riscurilor asociate activităţilor;c) identificarea formelor de control intern ataşate fiecărei activităţi;d) stabilirea riscurilor reziduale ca urmare a exercitării formelor de control;e) stabilirea fondului de timp necesar efectuării misiunilor de audit public intern, prin luarea în considerare a următorilor factori: bugetul alocat instituţiei publice, numărul instituţiilor publice aflate în subordine, numărul angajaţilor, complexitatea şi importanţa socială a activităţilor, respectarea periodicităţii în auditare, activităţile cu riscuri mari/medii.1.2.3. După determinarea volumului activităţii de audit public intern şi a numărului de posturi necesare, se stabileşte, prin conexare cu cadrul legal care reglementează organizarea instituţiilor publice, tipul concret al structurii de organizare, respectiv: direcţie, serviciu, birou sau compartiment.1.2.4. Structura de audit public intern constituită în instituţia publică trebuie să funcţioneze cu cel puţin 2 auditori, angajaţi cu normă întreagă.1.2.5. Structurile de audit public intern care sunt organizate în instituţiile publice din sistemul asigurărilor sociale de sănătate sunt prezentate în Anexă.1.3. Organizarea auditului intern în instituţiile publice din sistemul de asigurări sociale de sănătate1.3.1. La nivelul CNAS, structura de audit public este organizată la nivel de direcţie în subordinea directă a Preşedintelui CNAS, în conformitate cu prevederile art. 11 din Legea nr. 672/2002, republicată, cu modificările ulterioare.1.3.2. La nivelul caselor de asigurări de sănătate (CAS), Preşedintele - director general stabileşte structura funcţională de audit public intern, cu acordul CNAS; dacă acest acord nu se dă, auditul activităţilor desfăşurate de CAS respective se efectuează de către structura de audit public intern a CNAS.1.4. Atribuţiile structurii de audit public intern.1.4.1. Structura de audit public intern organizată la nivelul CNAS elaborează norme metodologice specifice privind exercitarea activităţii de audit public intern, avizate de către UCAAPI.1.4.1.1. Pentru avizarea normelor proprii specifice, CNAS transmite UCAAPI în termen de 90 de zile lucrătoare, de la data luării deciziei de elaborare/actualizare, cu aprobarea conducerii CNAS, proiectele de norme proprii specifice semnate pe fiecare pagină de şeful structurii de audit public intern a CNAS.1.4.1.2. Structurile de audit public intern care funcţionează la nivelul CAS aplică în activitatea de audit public intern, în mod corespunzător, prevederile normelor metodologice specifice privind exercitarea activităţii de audit public intern elaborate de CNAS.1.4.2. Elaborează proiectul planului multianual de audit public intern şi, pe baza acestuia, proiectul planului anual de audit public intern, conform dispoziţiilor pct. 2.4.1. şi 2.4.2.1.4.3. Efectuează activităţi de audit public intern pentru a evalua dacă sistemele de management financiar şi control ale instituţiei publice sunt transparente şi sunt conforme cu normele de legalitate, regularitate, economicitate, eficienţă şi eficacitate.1.4.3.1. Auditul public intern se exercită asupra tuturor activităţilor desfăşurate cu privire la formarea şi utilizarea Fondului Naţional Unic de Asigurări Sociale de Sănătate, precum şi la administrarea patrimoniului public.1.4.3.2. Structurile de audit public intern auditează, cel puţin o dată la 3 ani, fără a se limita la acestea, următoarele:a) activităţile financiare sau cu implicaţii financiare asupra Fondului Naţional Unic de Asigurări Sociale de Sănătate desfăşurate din momentul constituirii angajamentelor până la utilizarea sumelor de către beneficiarii finali.b) evaluarea, contractarea şi decontarea serviciilor medicale finanţate din Fondul Naţional Unic de Asigurări Sociale de Sănătate;c) administrarea patrimoniului propriu;d) concesionarea sau închirierea de bunuri din domeniul public al statului;e) constituirea veniturilor Fondului Naţional Unic de Asigurări Sociale de Sănătate;f) alocarea creditelor bugetare;g) sistemul contabil şi fiabilitatea acestuia;h) sistemul de luare a deciziilor;i) sistemele de conducere şi control, precum şi riscurile asociate acestora;j) sistemele informatice.1.4.3.3. Misiunile dispuse de UCAAPI se cuprind în planul anual de audit public intern al CNAS şi se raportează în termenele fixate.Modalitatea de planificare, derulare, realizare şi raportare a acestor misiuni respectă în totalitate procedura stabilită de UCAAPI.Misiunile dispuse de CNAS se cuprind în planul anual de audit public intern al CAS şi se raportează în termenele fixate.Modalitatea de planificare, derulare, realizare şi raportare a acestor misiuni respectă în totalitate procedura stabilită de CNAS.1.4.4. Recomandările neînsuşite de către conducătorul CNAS se raportează la UCAAPI sub forma de sinteze ale recomandărilor şi consecinţelor neimplementării acestora, însoţite de documentaţia relevantă în termen de 10 zile calendaristice de la încheierea trimestrului.Recomandările neînsuşite de către conducătorul CAS se raportează la CNAS sub forma de sinteze ale recomandărilor şi consecinţelor neimplementării acestora, însoţite de documentaţia relevantă în termen de 5 zile calendaristice de la încheierea trimestrului.1.4.5. Raportează periodic la UCAAPI asupra constatărilor, concluziilor şi recomandărilor rezultate din activitatea de audit public intern al instituţiilor publice din sistemul de asigurări sociale de sănătate.CAS raportează periodic, sau la solicitare, la CNAS constatările, concluziile şi recomandările rezultate din activitatea proprie de audit public intern.1.4.6. Structurile de audit public intern elaborează raportul anual al activităţii de audit public intern care prezintă modul de realizare a obiectivelor structurii de audit public intern.1.4.6.1. Raportul anual al activităţii de audit public intern cuprinde următoarele informaţii minimale: constatări, recomandări şi concluzii rezultate din activitatea de audit public intern, progresele înregistrate prin implementarea recomandărilor, iregularităţi sau posibile prejudicii constatate în timpul misiunilor de audit public intern, precum şi informaţii referitoare la pregătirea profesională.1.4.6.2. Structurile de audit public intern transmit rapoartele anuale privind activitatea de audit intern, astfel:a) structura de audit public intern a CNAS transmite la UCAAPI raportul activităţii de audit public intern desfăşurată în instituţiile publice din sistemul de asigurări sociale de sănătate, până la data de 15 februarie a anului următor, pentru anul încheiat;b) structurile de audit public intern ale CAS transmit rapoartele proprii de activitate la structura de audit public intern a CNAS până la data de 15 ianuarie a anului următor, pentru anul încheiat.1.4.7. Raportează imediat conducătorului instituţiei publice şi structurii de control intern abilitate iregularităţile sau posibilele prejudicii identificate în realizarea misiunilor de audit public intern.1.4.7.1. Iregularităţile sau posibilele prejudicii constatate de auditorii interni sunt raportate conducătorului instituţiei publice şi structurii de control abilitate, în termen de 3 zile lucrătoare de la constatare.1.4.7.2. Auditorul intern propune, după caz, suspendarea misiunii de audit public intern în cazul identificării unor iregularităţi sau posibile prejudicii, cu acordul conducătorului instituţiei publice care a aprobat misiunea, dacă din analiza preliminară a verificărilor efectuate se estimează că prin continuarea acesteia nu se ating obiectivele de audit intern (limitarea accesului, informaţii insuficiente ş.a.).1.4.7.3. Cazurile de iregularităţi sau posibile prejudicii identificate se cuprind în raportările periodice şi anuale.1.4.8. Structura de audit public intern a CNAS verifică respectarea normelor, instrucţiunilor, precum şi a Codului privind conduita etică a auditorului intern la structurile de audit public intern organizate la nivelul CAS.1.4.8.1. Verificarea respectării normelor, instrucţiunilor, precum şi a Codului privind conduita etică a auditorului intern se realizează prin misiuni de evaluare a activităţii de audit public intern planificate sau ad-hoc.1.4.8.2. Abaterile de la norme, instrucţiuni sau Codul privind conduita etică a auditorului intern constatate pe timpul misiunilor de evaluare sunt corectate prin formularea de recomandări în cooperare cu conducătorul CAS în cauză.Capitolul II Normele aplicabile structurilor de audit public intern şi auditorilor interni din cadrul sistemului de asigurări sociale de sănătate2.1. Codul privind conduita etică a auditorului intern2.1.1. Codul privind conduita etică a auditorului intern are scopul de a crea cadrul etic necesar desfăşurării profesiei de auditor intern, astfel încât acesta să îşi îndeplinească cu profesionalism, loialitate, corectitudine şi în mod conştiincios îndatoririle de serviciu şi să se abţină de la orice faptă care ar putea să aducă prejudicii instituţiei publice în care îşi desfăşoară activitatea.2.1.2. Codul privind conduita etică a auditorului intern cuprinde principiile şi regulile de conduită ce trebuie aplicate şi respectate de auditorii interni în desfăşurarea activităţii lor şi este aprobat prin ordin al ministrului finanţelor publice.2.2. Normele metodologice specifice privind exercitarea activităţii de audit public intern2.2.1. Structura de audit public intern a CNAS elaborează norme metodologice specifice sistemului de asigurări sociale de sănătate cu privire la exercitarea activităţii de audit public intern.2.2.2. Normele metodologice specifice se elaborează în conformitate cu Legea nr. 672/2002, Codul privind conduita etică a auditorului intern şi buna practică în domeniul auditului public intern.2.3. Norme de calificare ale auditului public intern2.3.1. Misiune, competenţe şi responsabilităţi2.3.1.1. Rolul şi obiectivele auditului public intern, tipurile de audit public intern, atribuţiile şi principiile aplicabile structurilor de audit public intern şi auditorului public intern, precum şi condiţiile şi regulile de derulare a misiunilor de audit public intern sunt definite în Carta auditului intern.2.3.1.2. "Carta auditului intern a CNAS", prevăzută în anexa nr. 23, menţionează poziţia structurii de audit public intern în cadrul instituţiei publice, defineşte sfera de activitate a auditului public intern, drepturile şi obligaţiile auditorilor interni.2.3.1.3. CAS în care este organizată activitatea de audit public intern elaborează Carta auditului intern proprie după modelul cartei din anexa nr. 23. Acest document este aprobat de conducătorul CAS.2.3.2. Independenţă şi obiectivitate2.3.2.1. Independenţa organizatorică. Structura de audit public intern funcţionează în subordinea directă a conducătorului instituţiei publice, exercitând o funcţie distinctă şi independentă de activităţile instituţiei publice.2.3.2.1.1. Prin atribuţiile sale, structura de audit public intern nu trebuie să fie implicată în exercitarea activităţilor auditabile sau în elaborarea procedurilor specifice, altele decât cele de audit public intern.2.3.2.1.2. Activitatea de audit public intern nu trebuie să fie supusă ingerinţelor de nici o natură, începând de la stabilirea obiectivelor de audit, realizarea efectivă a lucrărilor specifice misiunii şi până la comunicarea rezultatelor acesteia.2.3.2.1.3. Şeful structurii de audit public intern participă, în măsura în care se solicită acest lucru, la reuniunile conducerii instituţiei publice sau ale oricărei altei comisii, oricărui altui consiliu sau comitet cu atribuţii în domeniul guvernanţei instituţiei, managementului riscului şi controlului.2.3.2.2. Obiectivitate individuală. Auditorii interni trebuie să aibă o atitudine imparţială, să nu aibă prejudecăţi şi să evite conflictele de interese, să îşi îndeplinească atribuţiile în mod obiectiv şi independent, cu profesionalism şi integritate, potrivit normelor şi procedurilor specifice activităţii de audit public intern.2.3.3. Numirea, respectiv destituirea şefului structurii de audit public intern2.3.3.1. Numirea, respectiv destituirea şefului structurii de audit public intern se realizează astfel:a) la nivelul CNAS numirea, respectiv destituirea şefului structurii de audit public intern se face de către Preşedintele CNAS, cu avizul UCAAPI;b) la nivelul CAS numirea, respectiv destituirea se face de către conducătorul CAS cu avizul şefului structurii de audit public intern din cadrul CNAS.2.3.3.2. Pentru numirea, respectiv destituirea şefului structurii de audit public intern al CAS, la nivelul structurii de audit public intern organizată la nivelul CNAS, se constituie, în funcţie de necesităţi, o comisie de avizare constituită din:a) conducătorul structurii de audit public intern de la nivelul CNAS;b) auditori interni, desemnaţi de conducătorul structurii de audit public intern de la nivelul CNAS;c) secretarul comisiei, care are responsabilităţi administrative, stabilit de conducătorul structurii de audit public intern de la nivelul CNAS.2.3.3.3. Numărul auditorilor interni desemnaţi în comisia de avizare este stabilit de conducătorul structurii de audit public intern de la nivelul CNAS.2.3.3.4. Numirea şefului structurii de audit public intern al CAS.2.3.3.4.1. Candidaţii pentru funcţia de şef al structurii de audit public intern depun la structura de audit intern de la nivelul CNAS următoarele documente:a) curriculum vitae;b) minimum două scrisori de recomandare de la persoane cu experienţă în domeniul auditului intern;c) o lucrare de concepţie privind organizarea şi exercitarea auditului public intern în cadrul sistemului de asigurări sociale de sănătate.d) o declaraţie privind respectarea prevederilor art. 22 din Legea nr. 672/2002, referitoare la incompatibilităţile auditorilor interni.2.3.3.4.2. Avizarea candidaţilor se face în termen de 10 zile lucrătoare de la data depunerii documentelor, prin analizarea acestora şi prin consultări directe.2.3.3.4.3. Procedura de avizare a şefilor structurilor de audit public intern se realizează prin analiza documentaţiilor depuse şi organizarea unui interviu, care este stabilit cu cel puţin două zile lucrătoare înainte de data termenului-limită de avizare.2.3.3.4.4. Membrii comisiei de avizare acordă note de la 1 la 10 şi stabilesc calificativul final, astfel:a) slab, pentru medii sub 7;b) bine, pentru medii cuprinse între 7 şi 9;c) foarte bine, pentru medii peste 9.2.3.3.4.5. Avizul este favorabil pentru calificativele bine şi foarte bine şi nefavorabil în cazul în care se obţine calificativul slab.2.3.3.4.6. Avizul comisiei de avizare se transmite persoanei solicitante sau conducerii instituţiei publice, după caz, în termen de două zile de la data susţinerii interviului.2.3.3.4.7. Numirea şefului structurii de audit public intern se face de către conducătorul instituţiei publice respective în conformitate cu prevederile legale referitoare la organizarea şi desfăşurarea concursurilor/examenelor pentru ocuparea acestei funcţii.2.3.3.5. Destituirea şefului structurii de audit public intern2.3.3.5.1. Pentru destituirea şefului structurii de audit public intern al CNAS, conducătorul CNAS solicită UCAAPI avizul în vederea destituirii, cu menţionarea motivelor destituirii.2.3.3.5.2. Pentru destituirea şefului structurii de audit public intern al CAS, conducătorul CAS solicită CNAS avizul în vederea destituirii, cu menţionarea motivelor destituirii.Comisia de avizare, constituită în condiţiile pct. 2.3.3.2, analizează motivele, efectuează investigaţii şi consultări directe cu şeful structurii de audit public intern propus pentru destituire, după caz, şi în termen de 10 zile lucrătoare prezintă conducătorului instituţiei publice solicitante, motivat în scris, avizul favorabil sau nefavorabil.2.3.4. Numirea, respectiv revocarea auditorilor interni2.3.4.1. Numirea auditorilor interni2.3.4.1.1. Pentru obţinerea avizului candidaţii pentru funcţia de auditor public intern depun un dosar care cuprinde următoarele documente:a) curriculum vitae;b) o declaraţie privind respectarea prevederilor art. 22 din Legea nr. 672/2002, referitoare la incompatibilităţile auditorilor interni;c) o lucrare în domeniul auditului public intern;d) două scrisori de recomandare de la persoane cu experienţă în domeniul auditului intern.2.3.4.1.2. Şeful structurii de audit public intern de la nivelul instituţiei publice analizează dosarele de avizare depuse de solicitanţi şi realizează un interviu cu aceştia, în termen de 5 zile lucrătoare de la data primirii dosarului; notarea şi stabilirea calificativului de către şeful structurii se face prin respectarea aceloraşi cerinţe stabilite pentru avizarea şefului structurii de audit public intern din prezentele norme.2.3.4.1.3. Avizul se transmite persoanei solicitante şi conducerii instituţiei publice în cauză, în termen de două zile de la data susţinerii interviului.2.3.4.2. Revocarea auditorilor interni2.3.4.2.1. Conducătorul instituţiei publice înştiinţează şeful structurii de audit public intern despre intenţia de revocare a unui auditor intern şi despre motivele acesteia.2.3.4.2.2. Şeful structurii de audit public intern analizează motivele, efectuează investigaţii, are consultări directe cu acesta, după caz, şi, în termen de 10 zile lucrătoare de la înştiinţare, prezintă avizul favorabil sau nefavorabil.2.3.4.3. Obţinerea avizului favorabil este necesară şi în situaţia în care ocuparea funcţiei de auditor intern se realizează prin modificarea raporturilor de serviciu ale funcţionarilor publici, în temeiul Legii nr. 188/1999 privind Statutul funcţionarilor publici, republicată, cu modificările şi completările ulterioare.2.3.4.4. Numirea, respectiv revocarea auditorilor interni, în cazul în care funcţia de auditor intern nu este o funcţie publică, se face de către conducătorul instituţiei publice, în concordanţă cu reglementările legale în vigoare şi cu prevederile prezentelor norme.2.3.5. Competenţa şi conştiinţa profesională2.3.5.1. Competenţa.Auditorii publici interni trebuie să posede cunoştinţe, îndemânare şi alte competenţe necesare pentru a-şi exercita atribuţiile şi responsabilităţile individuale, mai ales:a) competenţa în aplicarea normelor, procedurilor şi tehnicilor de audit;b) cunoştinţe în ceea ce priveşte principiile şi tehnicile contabile;c) cunoaşterea principiilor de bază în domeniile: management, economic, juridic, medical şi tehnologia informaţiei;d) cunoştinţe suficiente pentru a identifica elementele de iregularitate, de a detecta şi a preveni fraudele, nefiind în sarcina auditorilor publici interni investigarea acestora;e) capacitatea de a comunica oral şi în scris, de a putea expune clar şi convingător obiectivele, constatările şi recomandările fiecărei misiuni de audit public intern.2.3.5.1.1. Structura de audit public intern trebuie să dispună în mod colectiv de toată competenţa şi experienţa necesară în realizarea misiunilor de audit public intern.2.3.5.1.2. Indiferent de natura lor, misiunile de audit public intern vor fi încredinţate auditorilor interni care au pregătirea şi experienţa corespunzătoare nivelului de complexitate a activităţilor pe care trebuie să le auditeze.2.3.5.1.3. Structura de audit public intern trebuie să dispună de aplicaţii şi programe informatice moderne, metodologii, ghiduri, metode de analiză şi eşantionare şi instrumente de evaluare a sistemelor informatice.2.3.5.1.4. Şeful structurii de audit public intern trebuie să se asigure că auditorii desemnaţi posedă cunoştinţele, îndemânarea şi competenţele necesare pentru atingerea obiectivelor şi realizarea la timp a fiecărei misiuni.2.3.5.2. Conştiinţa profesională.Auditorii publici interni trebuie să depună toate eforturile în exercitarea atribuţiilor şi să ia în considerare următoarele elemente:a) perioada de lucru necesară pentru atingerea obiectivelor misiunii de audit public intern;b) complexitatea şi importanţa domeniilor auditate;c) pertinenţa şi eficacitatea procesului de management al riscurilor şi de control intern;d) probabilitatea existenţei erorilor, iregularităţilor, disfuncţionalităţilor sau a fraudei;e) costurile implementării unor activităţi de control suplimentare în raport cu avantajele preconizate.2.3.5.2.1. Auditorul public intern trebuie să aibă o preocupare permanentă în ceea ce priveşte riscurile semnificative susceptibile să afecteze obiectivele, activităţile şi resursele instituţiei publice.2.3.5.3. Pregătirea profesională continuă.Auditorii publici interni trebuie să-şi îmbunătăţească cunoştinţele şi practica profesională printr-o pregătire continuă.2.3.5.3.1. Şeful structurii de audit public intern şi conducerea instituţiei publice vor asigura condiţiile necesare perfecţionării profesionale, perioada destinată acestui scop prin lege fiind de minimum 15 zile lucrătoare pe an.2.3.5.3.2. Îmbunătăţirea cunoştinţelor, abilităţilor şi valorilor în cadrul formării profesionale continue se realizează prin:a) participarea la cursuri şi seminare pe teme specifice domeniilor cadrului general de competenţe profesionale sau specifice sistemului de asigurări sociale de sănătate;b) studii individuale pe teme aprobate de şeful structurii de audit public intern;c) publicarea de materiale de specialitate.2.3.5.4. În misiunile de audit public intern care necesită cunoştinţe de strictă specialitate pentru realizarea obiectivelor, şeful structurii de audit public intern poate solicita asistenţă de la persoane calificate din interiorul sau din afara instituţiei publice, cu acordul conducătorului instituţiei publice.2.3.6. Evaluarea calităţii activităţii de audit public intern2.3.6.1. Evaluarea calităţii activităţii de audit public intern este o activitate ex-post, care constă în examinarea sistematică, din punctul de vedere al conformităţii şi al performanţei, a activităţii structurii de audit public intern, în raport cu anumite criterii şi care se concretizează în furnizarea unei opinii.2.3.6.1.1. Evaluarea conformităţii activităţii de audit public intern urmăreşte concordanţa dintre modul de organizare şi funcţionare a activităţii de audit public intern şi cadrul normativ specific domeniului, precum şi analiza gradului de îndeplinire a obiectivelor stabilite.2.3.6.1.2. Evaluarea calităţii activităţii de audit public intern se bazează, în principal, pe:a) respectarea Normelor privind exercitarea activităţii de audit public intern şi a Codului privind conduita etică a auditorului intern;b) caracterul adecvat al Cartei auditului intern, al regulilor şi procedurilor de audit intern, al obiectivelor, indicatorilor de performanţă şi sistemului de informaţii;c) contribuţia auditului intern la procesele de management al riscurilor, de control şi de guvernanţă.d) contribuţia auditului intern la crearea unui plus de valoare şi la îmbunătăţirea funcţionării instituţiei publice.2.3.6.2. Evaluarea calităţii activităţii de audit intern se realizează prin evaluări interne şi evaluări externe.2.3.6.2.1. Evaluările interne sunt realizate de către şeful structurii de audit public intern şi constau în:a) evaluări periodice, realizate prin evaluări privind performanţele auditorilor publici interni, anual şi cu ocazia finalizării misiunii de audit intern, şi autoevaluări ale sistemului de control intern;b) evaluări continue, realizate prin monitorizarea îndeplinirii activităţilor/acţiunilor, supervizarea misiunilor de audit intern.2.3.6.2.2. Evaluările externe sunt evaluări periodice a activităţii de audit public intern, din punctul de vedere al conformităţii şi performanţei, realizate:a) de către UCAAPI la CNAS cel puţin o dată la 5 ani;b) de către structura de audit public intern a CNAS la CAS cel puţin o dată la 3 ani.Evaluările se realizează prin:a) verificarea respectării de către structura de audit public intern a normelor, instrucţiunilor, Codului privind conduita etică a auditorului intern;b) evaluarea calităţii activităţii de audit intern, pe baza unor criterii de evaluare stabilite în raport cu cadrul normativ aplicabil;c) furnizarea unei opinii, în funcţie de nivelurile de apreciere acordate şi prin formularea de recomandări menite să corecteze disfuncţiile şi să îmbunătăţească activităţile, cu ocazia realizării fiecărei misiuni de audit public intern.2.3.6.2.3. Evaluările interne cuprind şi evaluările realizate de către structurile auditate la finalizarea misiunilor de audit public intern, precum şi de alte structuri cu atribuţii în acest sens.2.3.7. Programul de asigurare şi îmbunătăţire a calităţii activităţii de audit public intern2.3.7.1. La nivelul structurii de audit public intern se elaborează un program de asigurare şi îmbunătăţire a calităţii sub toate aspectele auditului intern, care să permită un control continuu al eficacităţii acestuia.2.3.7.2. Programul de asigurare şi îmbunătăţire a calităţii activităţii de audit intern trebuie să garanteze că activitatea de audit intern se desfăşoară în conformitate cu normele metodologice specifice, Codul privind conduita etică a auditorului intern, procedurile şi ghidurile specifice elaborate şi să contribuie la îmbunătăţirea activităţii structurii de audit public intern.2.3.7.3. Programul de asigurare şi îmbunătăţire a calităţii activităţii de audit intern cuprinde: metodologia de elaborare a programului, planul de acţiune şi raportul de monitorizare.2.3.7.3.1. Metodologia de elaborare a programului de asigurare şi îmbunătăţire a calităţii activităţii de audit intern, prevăzut în anexa nr. 1, descrie procesul de elaborare, actualizare şi monitorizare a programului de asigurare şi îmbunătăţire a calităţii activităţii de audit intern prin evidenţierea scopului, obiectivelor, responsabililor, termenelor şi tipurilor de evaluare. Pentru fiecare tip de evaluare, metodologia prezintă modul de realizare a acestora, astfel:a) evaluarea internă - descrie modul de realizare a tipurilor de evaluări interne exercitate la nivelul structurii de audit public intern, respectiv: supervizarea, evaluarea performanţei auditorilor publici interni la finalizarea misiunilor de audit, evaluarea misiunilor de audit de către structurile auditate, monitorizarea realizării activităţilor, evaluarea anuală a performanţelor profesionale individuale;b) evaluarea externă - descrie modul de realizare a evaluări externe exercitate la nivelul structurii de audit public intern a CAS de către CNAS.2.3.7.3.2. Planul de acţiune este instrumentul de punere în lucru a Programului de asigurare şi îmbunătăţire a calităţii activităţii de audit public intern şi este structurat pe: obiective, acţiuni, indicatori de performanţă, termene, responsabili şi observaţii.2.3.7.3.3. Raportul de monitorizare a Programului de asigurare şi îmbunătăţire a calităţii activităţii de audit intern prezintă rezultatele evaluării gradului de realizare a obiectivelor cuprinse în planul de acţiune.2.3.7.4. Metodologia de elaborare cuprinzând îndrumarul de elaborare a programului de asigurare şi îmbunătăţire a calităţii activităţii de audit intern şi planul de acţiune se actualizează în funcţie de rezultatele evaluărilor interne şi externe.2.3.7.5. Programul de asigurare şi îmbunătăţire a calităţii activităţii de audit intern este aprobat de şeful structurii de audit public intern.2.4. Norme de funcţionare a auditului public intern2.4.1. Planificarea activităţii de audit public intern2.4.1.1. Şeful structurii de audit public intern este responsabil pentru organizarea şi desfăşurarea activităţii de audit public intern şi în acest sens asigură elaborarea planurilor multianuale şi planurilor anuale de audit intern.2.4.1.2. Planificarea activităţii de audit public intern se realizează astfel:a) planificarea multianuală pe 3 ani cuprinde misiunile de evaluare a activităţii de audit intern, misiunile privind auditarea activităţilor derulate de entitatea publică, activităţi care sunt auditate cel puţin o dată la 3 ani, precum şi misiunile de consiliere;b) planificarea anuală cuprinde misiunile ce se realizează pe parcursul unui an, ţinând cont de rezultatul evaluării riscurilor şi de resursele de audit disponibile.2.4.1.2.1. Planurile anuale/multianuale ale structurilor de audit public intern de la nivelul CNAS vor cuprinde şi misiuni aferente domeniilor/activităţilor derulate la nivelul CAS care nu au asigurată funcţia de audit public intern.2.4.1.3. Selectarea misiunilor de audit public intern în vederea cuprinderii în planuri se face în funcţie de următoarele elemente:a) evaluarea riscului asociat diferitelor structuri, procese, activităţi, programe/proiecte sau operaţiuni;b) criteriile semnal şi sugestiile conducătorului instituţiei publice, deficienţele constatate anterior în rapoartele de audit; deficienţele constatate în procesele-verbale încheiate în urma controalelor; deficienţele consemnate în rapoartele Curţii de Conturi; aprecierile unor specialişti, experţi etc. cu privire la structura şi dinamica unor riscuri interne; evaluarea impactului unor modificări legislative sau organizatorice intervenite.c) misiunile recomandate de UCAAPI, caz în care acestea sunt introduse în planul anual de audit public intern astfel încât să fie realizate în bune condiţii şi raportate în termenul fixat;d) numărul CAS în subordine;e) periodicitatea în auditare, cel puţin o dată la 3 ani;f) tipurile de audit;g) resursele de audit disponibile.2.4.1.3.1. Proiectul planului anual de audit public intern este întocmit până la data de 30 noiembrie a anului precedent anului pentru care se elaborează. Conducătorul instituţiei publice aprobă proiectul planului anual de audit public intern până la data de 20 decembrie a anului precedent.Planul anual de audit public intern, precum şi planul multianual elaborate de structurile de audit public intern de la nivelul CAS vor fi transmise spre avizare structurii de audit public intern a CNAS.2.4.1.3.2. Planul multianual şi planul anual de audit public intern reprezintă documente oficiale, sunt avizate de şeful structurii de audit public intern şi aprobate de conducătorul instituţiei publice şi păstrate 10 ani în arhivă împreună cu referatele de justificare.2.4.1.4. Misiunile de audit public intern cuprinse în planurile de audit intern se fundamentează prin referatul de justificare, care prezintă în sinteză pentru fiecare misiune de audit public intern rezultatele analizei riscului asociat, criteriile semnal şi alte elemente specifice, care s-au avut în vedere la selectarea misiunii de audit respective.2.4.1.5. Elaborarea planurilor multianuale şi anuale de audit public intern se realizează prin parcurgerea următoarelor etape:a) identificarea proceselor/activităţilor/structurilor/programelor desfăşurate în cadrul instituţiei publice şi cuprinse în sfera auditului public intern;b) stabilirea criteriilor de analiză a riscurilor;c) determinarea punctajului total al riscului pe fiecare proces/activitate/structură/program şi ierarhizarea acestora;d) stabilirea modului de cuprindere/repartizare a misiunilor de audit public intern în plan/întocmirea referatului de justificare;e) întocmirea proiectelor planurilor de audit public intern multianual şi anual.2.4.1.5.1. Planul multianual de audit public intern, prevăzut în anexa nr. 2, cuprinde cel puţin următoarele:a) domeniul auditabil;b) tema misiunii de audit public intern;c) anul realizării.2.4.1.5.2. Planul anual de audit public intern, prevăzut în anexa nr. 3, cuprinde cel puţin următoarele:a) domeniul auditabil;b) denumirea misiunii de audit public intern;c) obiectivele generale ale misiunii de audit public intern;d) tipul misiunii de audit public intern;e) perioada de realizare a misiunii de audit public intern;f) perioada supusă auditării;g) numărul auditorilor interni implicaţi în misiunea de audit public intern;h) entitatea auditată.2.4.1.5.3. Planul anual de audit public intern cuprinde misiunile de audit public intern selectate în conformitate cu dispoziţiile pct. 2.4.1.3 şi cu resursele de audit disponibile - auditori interni, timp, resurse financiare.2.4.1.5.4. Planul anual de audit public intern este structurat pe misiuni de asigurare, misiuni de consiliere şi misiuni de evaluare.2.4.1.6. Actualizarea planurilor anuale de audit public intern se realizează prin referat de modificare, aprobat de conducătorul instituţiei publice, cu avizul structurii de audit public intern a CNAS, în funcţie de:a) modificările legislative sau organizatorice, care schimbă gradul de semnificaţie a auditării anumitor procese/activităţi/acţiuni;b) solicitările conducătorului instituţiei publice, ale UCAAPI, Curţii de Conturi sau CNAS, după caz, de a introduce/înlocui unele misiuni din planul de audit public intern;c) schimbări semnificative privind expunerea la riscuri sau apariţia unor criterii semnal.2.4.1.7. Planul multianual de audit public intern se actualizează dacă au loc modificări în structura proceselor/activităţilor/acţiunilor derulate.2.4.1.8. Planurile de audit public intern şi multianuale actualizate ale CAS vor fi comunicate spre avizare structurii de audit public intern a CNAS.2.4.2. Gestiunea resurselor umane2.4.2.1. Şeful structurii de audit public intern răspunde pentru organizarea şi desfăşurarea activităţilor de audit public intern şi asigură resursele necesare îndeplinirii în mod eficient a planului anual de audit public intern.2.4.3. Obiectivele activităţii de audit public intern2.4.3.1. Obiectivele activităţii de audit public intern vizează evaluarea şi îmbunătăţirea proceselor de management al riscului, de control şi de guvernanţă, precum şi nivelurile de calitate atinse în îndeplinirea responsabilităţilor, cu scopul de:a) a oferi o asigurare rezonabilă că acestea funcţionează cum s-a prevăzut şi că permit realizarea obiectivelor şi scopurilor propuse;b) a formula recomandări pentru îmbunătăţirea funcţionării activităţilor entităţii publice în ceea ce priveşte eficienţa şi eficacitatea.2.4.3.2. Evaluarea managementului riscurilor. Auditul public intern evaluează existenţa proceselor adecvate, suficiente şi eficace în domeniul managementului riscurilor.2.4.3.2.1. Auditul public intern sprijină conducătorul instituţiei publice în identificarea şi evaluarea riscurilor şi contribuie la îmbunătăţirea sistemului de control intern/managerial.2.4.3.3. Evaluarea sistemelor de control intern. Auditul public intern ajută să se menţină un sistem de control intern/managerial corespunzător, evaluând eficienţa şi eficacitatea şi asigurând îmbunătăţirea acestuia.2.4.3.3.1. Evaluarea eficienţei şi eficacităţii sistemului de control intern/managerial se realizează pe baza rezultatelor evaluării riscurilor şi vizează cel puţin operaţiile cu privire la:a) fiabilitatea şi integritatea informaţiilor financiare şi operaţionale;b) eficacitatea şi eficienţa proceselor/activităţilor/operaţiilor;c) protejarea patrimoniului;d) respectarea legilor, reglementărilor şi procedurilor.2.4.3.3.2. Auditorii publici interni trebuie să examineze, pe timpul derulării misiunilor de audit public intern, procedurile formalizate în acord cu obiectivele misiunii în vederea identificării tuturor deficienţelor acestora.2.4.3.3.3. Auditorii publici interni trebuie să analizeze operaţiile şi activităţile şi să determine măsura în care rezultatele corespund obiectivelor stabilite şi dacă operaţiile/activităţile sunt aplicate sau realizate în condiţii de conformitate şi performanţă.2.4.4. Planificarea şi realizarea misiunii de audit public intern2.4.4.1. Planificarea şi realizarea misiunii de audit public intern ia în calcul următoarele:a) obiectivele misiunii de audit public intern, care trebuie să abordeze procesele de management al riscurilor, de control intern şi de guvernanţă, asociate activităţilor supuse auditului intern;b) sfera misiunii de audit public intern, care trebuie să fie suficient de extinsă şi să acopere sistemele, activităţile, operaţiile, documentele şi bunurile domeniului în care aceasta se realizează;c) resursele de audit intern alocate misiunii, care trebuie să aibă în vedere natura şi complexitatea obiectivelor, limitele de timp şi rezultatele aşteptate;d) programul misiunii de audit public intern, care trebuie să asigure îndeplinirea obiectivelor misiunii şi să definească activităţile de realizat pentru colectarea, analiza, evaluarea şi documentarea informaţiilor.2.4.4.2. Realizarea misiunii de audit public intern include colectarea, analiza şi evaluarea documentelor şi informaţiilor, efectuarea testărilor planificate, stabilirea constatărilor, formularea recomandărilor şi concluziilor auditului în concordanţă cu obiectivele misiunii de audit intern.2.4.4.3. Auditorii interni aplică tehnici şi instrumente adecvate de audit intern pentru colectarea de informaţii necesare, fiabile, pertinente şi utile în vederea realizării obiectivelor de audit intern.2.4.4.4. Analiza şi evaluarea corespunzătoare a informaţiilor colectate permite formularea constatărilor, recomandărilor şi concluziilor adecvate de audit.2.4.4.5. Constatările şi concluziile auditorilor interni sunt documentate cu probe suficiente şi pertinente de audit; auditorii interni adună elemente probante, formulează recomandări bazate pe analize şi monitorizează implementarea acestora.2.4.4.6. Misiunea de audit public intern face obiectul unei supervizări corespunzătoare în vederea garantării îndeplinirii obiectivelor, asigurării calităţii şi dezvoltării profesionale a auditorilor interni.2.4.4.7. Misiunile ad-hoc au caracter excepţional sunt realizate în baza ordinului de serviciu şi aprobate de conducătorul instituţiei publice; în funcţie de obiective, aceste misiuni se desfăşoară în baza procedurii stabilite prin prezentele norme metodologice specifice aplicabile misiunii de asigurare, de consiliere sau de evaluare, după caz.2.4.5. Raportarea rezultatelor misiunii de audit public intern2.4.5.1. Raportarea rezultatelor misiunii de audit public intern trebuie să conţină cel puţin informaţii cu privire la:a) tema misiunii de audit public intern, obiectivele misiunii, tipul de audit public intern şi baza legală a realizării misiunii de audit public intern;b) sfera misiunii de audit public intern, unde se precizează activităţile auditate, perioada vizată, documentele evaluate, documentele elaborate şi natura acţiunilor executate;c) constatări, care prezintă rezultatul procesului de comparare între ceea ce ar trebui să existe, respectiv criteriile prestabilite, şi ceea ce există;d) recomandări, care asigură luarea măsurilor corective cu privire la disfuncţiile constatate şi cauzele acestora, precum şi posibilele îmbunătăţiri ale activităţilor;e) concluzii, care prezintă opiniile pe care auditorii publici interni le exprimă cu privire la consecinţele, constatările şi recomandările formulate pentru activităţile auditate; acestea prezintă măsura în care activitatea auditată funcţionează aşa cum este prevăzut.2.4.5.2. Constatările şi recomandările auditorilor publici interni sunt comunicate entităţii/structurii auditate, iar observaţiile sau neclarităţile sunt discutate cu responsabilii acesteia pe parcursul derulării misiunii de audit public intern.2.4.5.3. Raportul de audit public intern se semnează pe fiecare pagină de auditorii publici interni şi pe ultima pagină de către supervizor/şeful structurii de audit public intern, se transmite spre avizare conducătorului instituţiei publice care a aprobat misiunea, după care o copie se comunică entităţii/structurii auditate.2.5. Aplicarea sancţiunilor2.5.1. Numirea reprezentanţilor împuterniciţi ai CNAS pentru aplicarea contravenţiilor prevăzute la art. 23 din Legea nr. 672/2002 se face prin ordin al Preşedintelui CNAS, pe baza propunerilor structurii de audit public intern a CNAS.Partea a II-a Metodologia de desfăşurare a misiunilor de audit public internÎn cadrul acestei părţi se prezintă structura-cadru a derulării misiunilor de audit public intern privind:a) misiunile de asigurare;b) misiunile de consiliere;c) misiunile de evaluare.Capitolul III Misiunile de asigurareMisiunile de asigurare se realizează în conformitate cu tipurile de audit intern reglementate de lege şi pot fi:a) misiuni de audit de regularitate/conformitate;b) misiuni de audit al performanţei;c) misiuni de audit de sistem.3.1. Misiunile de audit de regularitate3.1.1. Prin planificarea şi realizarea misiunilor de audit de regularitate/conformitate se urmăreşte examinarea acţiunilor asupra efectelor financiare pe seama Fondului Naţional unic de Asigurări Sociale de Sănătate sau a patrimoniului public, sub aspectul respectării ansamblului principiilor, regulilor procedurale şi metodologice care le sunt aplicate.3.1.2. Planificarea şi realizarea misiunilor de audit de regularitate/conformitate au ca obiective:a) să verifice dacă rezultatele obţinute sunt în conformitate cu obiectivele stabilite şi să ajute entitatea/structura auditată prin intermediul opiniilor şi recomandărilor;b) să contribuie la gestionarea mai bună a riscurilor de către entitatea/structura auditată;c) să asigure o mai bună monitorizare a conformităţii cu regulile şi procedurile existente;d) să îmbunătăţească calitatea proceselor de management al riscului şi de control;e) să se asigure că informaţiile financiare şi contabile sunt fiabile şi corecte;f) să verifice dacă se respectă principiile de economicitate, eficienţă şi eficacitate;3.1.3. Misiunile de audit de regularitate/conformitate au ca obiectiv principal asigurarea regularităţii/conformităţii procedurilor şi a operaţiunilor cu cadrul normativ de reglementare.Planificarea şi realizarea acestor misiuni au în vedere, în principal, compararea realităţii cu sistemul de referinţă stabilit.3.1.4. Metodologia de derulare a misiunilor de regularitate, presupune parcurgerea, în cadrul fiecărei etape, a procedurilor specifice şi elaborarea documentelor, conform schemei următoare:
| Etape | Activităţi | Proceduri | Cod procedură | Documente | S U P E R V I Z A R E A P-20 | |
| Pregătirea misiunii | Iniţierea auditului intern | Elaborarea ordinului de serviciu | P-01 | Ordinul de serviciu | ||
| Elaborarea declaraţiei de independenţă | P-02 | Declaraţia de independenţă | ||||
| Elaborarea notificării privind declanşarea misiunii de audit public intern | P-03 | Notificarea privind declanşarea misiunii de audit public intern | ||||
| Şedinţa de deschidere *) | P-04 | Minuta şedinţei de deschidere | ||||
| Colectarea şi prelucrarea informaţiilor | Constituirea/Actualizarea dosarului permanent | P-05 | Chestionarul de luare la cunoştinţă - CLC | |||
| Prelucrarea şi documentarea informaţiilor | P-06 | Studiu preliminar | ||||
| Analiza riscurilor | Evaluarea riscurilor | P-07 | Stabilirea punctajului total al riscurilor şi ierarhizarea riscurilor | |||
| Evaluarea controlului intern | P-08 | Chestionarul de control intern | ||||
| Evaluarea gradului de încredere în controlul intern | ||||||
| Elaborarea programului misiunii de audit public intern | P-09 | Programul misiunii de audit public intern | ||||
| Intervenţia la faţa locului | Colectarea şi analiza probelor de audit | Efectuarea testărilor şi formularea constatărilor | P-10 | Teste | ||
| Chestionar listă de verificare - CLV; foi de lucru; interviuri; chestionare | ||||||
| Analiza problemelor şi formularea recomandărilor | P-11 | Fişă de identificare şi analiză a problemei - FIAP | ||||
| Analiza şi raportarea iregularităţilor | P-12 | Formular de constatare şi raportare a iregularităţilor - FCRI | ||||
| Revizuirea documentelor şi constituirea dosarului de audit | P-13 | Nota centralizatoare a documentelor de lucru | ||||
| Şedinţa de închidere | P-14 | Minuta şedinţei de închidere | ||||
| Raportarea rezultatelor misiunii | Elaborarea proiectului raportului de audit public intern | Elaborarea proiectului raportului de audit public intern | P-15 | Proiectul raportului de audit public intern | ||
| Transmiterea proiectului raportului de audit public intern | P-16 | - | ||||
| Reuniunea de conciliere | P-17 | Minuta reuniunii de conciliere | ||||
| Elaborarea raportului de audit public intern | Raportul de audit public intern | P-18 | Raportul de audit public intern | |||
| Difuzarea raportului de audit public intern | P-19 | - | ||||
| Urmărirea recomandărilor | Urmărirea recomandărilor | P-21 | Fişă de urmărire a implementării recomandărilor | |||
| Şeful structurii de audit public intern | a) Întocmeşte ordinul de serviciu pe baza planului anual de audit public intern. b) Semnează ordinul de serviciu. c) Transmite spre aprobare ordinul de serviciu d) Furnizează copii ale ordinului de serviciu fiecărui membru al echipei de audit. e) Organizează şedinţe de lucru cu echipa de audit, în cadrul cărora se comunică scopul misiunii, metodologia ce se va utiliza şi rezultatele ce se aşteaptă de la misiunea respectivă. f) Stabileşte cerinţele de pregătire profesională necesare echipei de audit intern în vederea realizării misiunii. g) Stabileşte cu echipa de audit desemnată modalitatea de abordare a misiunii de audit public intern. |
| Auditorii interni | a) Primesc ordinul de serviciu. b) Iau cunoştinţă despre scopul, metodologia ce se va utiliza pentru a realiza misiunea de audit public intern şi despre rezultatele aşteptate de către şeful structurii de audit public intern. |
| Conducătorul instituţiei publice | Aprobă ordinul de serviciu |
| Auditorii interni | a) Completează declaraţia de independenţă. b) Declară orice incompatibilitate, existentă sau posibilă. c) Îndosariază declaraţia de independenţă în dosarul misiunii de audit public intern. |
| Şeful structurii de audit public intern | a) Verifică declaraţia de independenţă. b) Identifică şi analizează incompatibilitatea semnalată de către auditori şi stabileşte modalitatea în care aceasta poate fi eliminată. c) Avizează declaraţia de independenţă cu privire la soluţionarea incompatibilităţilor. |
| Auditorii interni | a) Întocmesc notificarea către entitatea/structura auditată, inclusiv pentru structurile atrase în misiunea de audit public intern. b) Pregătesc un exemplar al Cartei auditului intern. c) Atribuie un număr de înregistrare notificării. d) Transmit notificarea entităţii/structurii auditate, însoţită de Carta auditului intern. În cazul în care nu este posibilă şi transmiterea Cartei auditului public, aceasta se prezintă în cadrul şedinţei de deschidere. e) Îndosariază copia notificării în dosarul misiunii de audit public intern. |
| Şeful structurii de audit public intern | a) Verifică corectitudinea şi suficienţa informaţiilor cuprinse în notificare. b) Semnează notificarea. |
| Auditorii interni | a) Stabilesc data şedinţei de deschidere. b) Contactează telefonic entitatea/structura auditată pentru a stabili data întâlnirii. c) Stabilesc ordinea de zi a şedinţei de deschidere. d) Participă la şedinţa de deschidere. e) Întocmesc minuta şedinţei de deschidere. f) Consemnează în cadrul minutei toate aspectele dezbătute. g) Îndosariază minuta şedinţei de deschidere în dosarul misiunii de audit public intern. |
| Supervizorul/Şeful structurii de audit public intern | Participă la şedinţa de deschidere, după caz. |
| Conducătorul entităţii/ structurii auditate | a) Participă la şedinţa de deschidere. b) Stabileşte persoanele din cadrul entităţii/structurii auditate care vor participa la şedinţa de deschidere. c) Asigură participarea persoanelor desemnate. |
| Auditorii interni | a) Se familiarizează cu activitatea entităţii/structurii auditate. b) Concep şi elaborează chestionarul de luare la cunoştinţă utilizat în obţinerea informaţiilor. c) Identifică strategiile, legile şi regulamentele aplicabile entităţii/structurii auditate. d) Obţin organigrama, regulamentele de funcţionare, fişele posturilor, proceduri scrise ale entităţii/structurii auditate. e) Identifică personalul responsabil, posturile-cheie, fluxul operaţiilor. f) Identifică informaţiile financiare, registrul riscurilor şi circuitul documentelor. g) Obţin rapoartele de control/audit anterioare. h) Obţin orice alte documente şi informaţii specifice domeniului auditabil. i) Identifică şi analizează factorii susceptibili de a împiedica desfăşurarea misiunii de audit. j) Constituie/Actualizează dosarul permanent şi îl opisează. |
| Auditorii interni | a) Realizează analiza generală a entităţii/structurii auditate. b) Evaluează strategia şi politicile aplicabile domeniului auditabil. c) Analizează şi evaluează domeniul auditabil. d) Evaluează obiectivele entităţii/structurii auditate. e) Analizează structura şi pregătirea personalului. f) Evaluează politicile de dezvoltare specifice domeniului auditabil. g) Examinează modul de constituire şi utilizare a resurselor financiare necesare desfăşurării activităţilor în cadrul domeniului auditabil. h) Evaluează constatările şi recomandările din rapoartele de audit intern anterioare şi a rapoartelor de audit extern. i) Analizează şi examinează alte date şi informaţii specifice domeniului auditabil. j) Stabileşte concluziile analizei preliminare k) Elaborează şi documentează studiul preliminar. |
| Supervizorul/Şeful structurii de audit public intern | a) Analizează documentaţia elaborată de auditori şi se pronunţă asupra suficienţei şi adecvării acesteia. b) Analizează şi revizuieşte studiul preliminar. c) Supervizează studiul preliminar. |
| Probabilitate | Criterii |
| Mică (1) | a) Cadrul normativ este în vigoare de peste 3 ani şi nu a cunoscut modificări. b) Activităţile şi acţiunile au un nivel redus de complexitate. c) Personalul are experienţă de cel puţin 5 ani. d) Nivelul ridicat de încadrare cu personal. e) Riscul nu s-a manifestat anterior etc. |
| Medie (2) | a) Cadrul normativ este relativ nou sau a cunoscut unele modificări. b) Activităţile şi acţiunile au un nivel mediu de complexitate. c) Personalul are experienţă sub 3 ani. d) Nivel mediu de încadrare cu personal. e) Riscul s-a manifestat rareori în trecut etc. |
| Mare (3) | a) Cadrul normativ este nou sau a cunoscut numeroase modificări. b) Activităţile şi acţiunile au un nivel ridicat de complexitate. c) Personalul are experienţă sub un an. d) Nivel scăzut de încadrare cu personal. e) Riscul s-a manifestat deseori în trecut etc. |
| Impact | Criterii |
| Scăzut (1) | a) Nu există pierderi de active (financiare, angajaţi, materiale). b) Afectarea imaginii entităţii este redusă. c) Costurile de funcţionare nu sunt afectate. d) Calitatea serviciilor furnizate nu este afectată. e) Nu există întreruperi în activitate etc. |
| Moderat (2) | a) Pierderile de active (financiare, angajaţi, materiale) sunt reduse. b) Afectarea imaginii entităţii este moderată. c) Creşterea costurilor de funcţionare este moderată. d) Calitatea serviciilor furnizate este afectată în mică măsură. e) Există mici întreruperi în activitate etc. |
| Ridicat (3) | a) Pierderi semnificative de active (financiare, angajaţi,materiale). b) Imaginea entităţii este afectată în mod semnificativ. c) Costuri ridicate de funcţionare. d) Calitatea serviciilor furnizate este afectată semnificativ. e) Întreruperi semnificative în activitate etc. |
| Auditorii interni | a) Stabilesc activităţile şi acţiunile auditabile şi riscurile asociate acestora, în funcţie de prelucrarea şi documentarea informaţiilor conţinute de dosarul permanent şi a informaţiilor conţinute în studiul preliminar. b) Stabilesc cerinţele pentru fiecare activitate/acţiune de realizat din punct de vedere al controalelor specifice.c) Identifică riscurile asociate activităţilor/acţiunilor auditabile. d) Stabilesc factori de incidenţă privind aprecierea probabilităţii de apariţie a riscurilor şi factori de apreciere a impactului riscurilor. e) Stabilesc nivelul probabilităţii de manifestare a riscului şi nivelul impactului riscului. f) Stabilesc punctajul total al riscului. g) Ierarhizează riscurile în funcţie de punctajele obţinute. h) Elaborează documentul Analiza riscurilor. i) Efectuează eventualele modificări stabilite în şedinţa de lucru. j) Îndosariază documentele elaborate în cadrul procedurii de analiză a riscului în dosarul misiunii de audit public intern. |
| Supervizor/Şeful structurii de audit public intern | a) Analizează şi evaluează activităţile şi acţiunile auditabile stabilite şi riscurile asociate acestora. b) Analizează şi evaluează punctajul total calculat al riscului. c) Analizează şi evaluează ierarhizarea riscurilor. d) Organizează o şedinţă de lucru cu echipa de audit pentru analiza opiniilor cu privire la analiza riscurilor.e) Supervizează documentul Analiza riscurilor. |
| Control intern | Criterii |
| Conform | a) Sistemul de control intern/managerial este implementat; sunt elaborate proceduri adecvate, care pot preveni materializarea riscurilor. b) Conducerea entităţii/structurii auditate cunoaşte cadrul de reglementare a sistemului de control intern/managerial c) Conducerea şi personalul au o atitudine pozitivă faţă de controlul intern/managerial, existând preocuparea de a anticipa şi înlătura problemele semnalate. d) Controlul intern/managerial este integrat în activităţile curente ale entităţii/structurii auditate şi nu reprezintă o activitate distinctă sau care se desfăşoară în paralel cu acestea. e) Procesul de management al riscului din entitate asigură identificarea riscurilor, evaluarea lor, stabilirea măsurilor de gestionare a riscurilor şi monitorizarea eficacităţii acestora. f) Conducerea primeşte sistematic raportări privind desfăşurarea activităţilor şi gradul de îndeplinire a obiectivelor şi dispune măsuri corective în cazul abaterilor de la obiective etc. |
| Parţial conform | a) Sistemul de control intern/managerial este parţial implementat; procedurile nu sunt suficiente pentru prevenirea materializării riscurilor. b) Conducerea şi personalul au o atitudine subiectivă faţă de controlul intern/managerial, înlăturând problemele semnalate doar de către anumite echipe de audit sau control. c) Controlul intern/managerial este parţial integrat în activităţile curente ale entităţii/structurii auditate. d) Procesul de management al riscului din entitate asigură identificarea unor riscuri, evaluarea lor, dar măsurile de gestionare a riscurilor nu sunt întotdeauna adecvate şi eficace. e) Conducerea primeşte anumite raportări privind desfăşurarea activităţilor, dar nu urmăreşte gradul de îndeplinire a obiectivelor etc. |
| Neconform | a) Sistemul de control intern/managerial nu este implementat; procedurile lipsesc, sunt puţin utilizate sau sunt implementate necorespunzător. b) Conducerea entităţii nu cunoaşte cadrul de reglementare a sistemului de control intern/managerial. c) Conducerea şi personalul au o atitudine necooperantă sau indiferentă faţă de controlul intern/managerial. d) Controlul intern/managerial este perceput ca o activitate distinctă sau care se desfăşoară în paralel cu activităţile entităţii. e) Procesul de management al riscurilor din entitate nu asigură identificarea riscurilor, nefiind stabilite măsuri adecvate de gestionare a riscurilor. f) Conducerea primeşte unele raportări privind desfăşurarea activităţilor şi gradul de îndeplinire a obiectivelor, dar informaţiile din acestea nu sunt fiabile. Raportările nu sunt utilizate în procesul decizional şi nu sunt luate măsuri corective în cazul abaterilor de la obiective etc. |
| Auditorii interni | a) Stabilesc modalităţile de funcţionare a fiecărei activităţi/acţiuni. b) Stabilesc controalele interne planificate pentru fiecare activitate/acţiune. c) Concep şi elaborează chestionarul de control intern utilizat în identificarea controalelor interne existente. d) Obţin răspunsurile la întrebările formulate în chestionarul de control intern. e) Identifică controalele interne existente pentru fiecare acţiune/operaţie. f) Realizează evaluarea iniţială a controlului intern. g) Stabilesc obiectivele de audit şi în cadrul acestora activităţile/acţiunile ce vor fi auditate şi testate, în funcţie de nivelul riscului şi evaluarea controlului intern. h) elaborează formularul privind evaluarea iniţială a controlului intern şi stabilirea obiectivelor de audit. i) Efectuează eventualele modificări stabilite în şedinţa de lucru. j) Îndosariază documentele elaborate în cadrul proceduri de analiză a riscului în dosarul misiunii de audit public intern. |
| Supervizorul/Şeful structurii de audit public intern | a) Analizează şi evaluează controalele interne aşteptate identificate. b) Analizează şi revizuieşte chestionarul de control intern elaborat. c) Analizează şi evaluează controalele interne existente identificate. d) Organizează o şedinţă de lucru cu echipa de audit pentru a analiza modul în care a fost evaluat controlul intern. e) Supervizează formularul privind evaluarea iniţială a controlului intern şi stabilirea obiectivelor de audit. |
| Auditorii interni | a) Elaborează programul misiunii de audit public intern, având în vedere următoarele: - etapele misiunii de audit public intern; - activităţile derulate în cadrul fiecărei etape a misiunii de audit public intern; - obiectivele misiunii de audit public intern şi activităţile/acţiunile auditabile; - numărul de ore aferente fiecărei etape/obiectiv/activitate/acţiuni; - auditorii interni responsabilizaţi pentru realizarea fiecărei activităţi/acţiuni cuprinse în program; - locul derulării fiecărei activităţi, inclusiv a testărilor; - testările ce se vor efectua pe fiecare obiectiv de audit şi activitate/acţiune selectate în auditare şi durata acestora; - tipul verificărilor ce se efectuează în cadrul fiecărei testări. b) Îndosariază programul misiunii de audit public intern în dosarul misiunii de audit public intern. |
| Supervizorul | a) Analizează programul misiunii de audit public intern. b) Organizează o întâlnire pentru analiza programului misiunii de audit public intern. c) Revizuieşte, după caz, activităţile, tipul testării, durata, persoanele repartizate cuprinse în programul misiunii de audit public intern. d) Supervizează programul misiunii de audit public intern. |
| Şeful structurii de audit public intern | Aprobă programul misiunii de audit public intern. |
| Auditorii interni | a) Stabilesc, pentru fiecare testare, tehnicile de audit ce urmează a fi utilizate. b) Stabilesc pista de audit prin identificarea fluxurilor de informaţii, a atribuţiilor şi responsabilităţilor. c) Utilizează tehnicile şi instrumentele specifice misiunii de audit. d) Formulează obiectivul testării. e) Stabilesc metoda de eşantionare şi determină eşantionul care va fi testat. f) Stabilesc şi descriu tipul testărilor ce se vor efectua. g) Formulează constatările şi concluziile de audit în funcţie de prelucrarea informaţiilor obţinute în urma aplicării tehnicilor şi instrumentelor specifice de audit intern şi a probelor de audit colectate. h) Elaborează chestionare, liste de control, foi de lucru, interviuri etc. i) Elaborează testele în conformitate cu programul misiunii de audit public intern. j) Colectează probe de audit pentru toate testările şi constatările efectuate. k) Apreciază dacă probele de audit obţinute sunt suficiente, relevante, competente şi utile. l) Etichetează, numerotează şi îndosariază testele în dosarul misiunii de audit public intern. |
| Supervizorul/Şeful structurii de audit public intern | a) Avizează acurateţea tehnicilor de audit stabilite pentru fiecare testare. b) Analizează şi avizează chestionarele, listele de control, foi de lucru etc., elaborate de auditorii interni. c) Confirmă fluxul de informaţii, atribuţiile şi responsabilităţile menţionate în pista de audit. d) Analizează şi avizează utilizarea adecvată a instrumentelor şi documentelor de lucru în vederea realizării unei auditări obiective. e) Analizează şi avizează testele elaborate de auditorii interni. |
| Auditorii interni | a) Prelucrează testele realizate. b) Analizează problemele identificate. c) Enunţă consecinţele şi implicaţiile problemelor identificate. d) Stabilesc cauzele problemelor identificate. e) Formulează recomandări pentru eliminarea cauzelor problemelor identificate. f) Elaborează fişele de identificare şi analiză a problemelor. g) Indică proba de audit pentru fiecare constatare. h) Numerotează şi îndosariază fişele de identificare şi analiză a problemelor în dosarul misiunii de audit public intern. |
| Coordonatorul misiunii de audit public intern | a) Analizează şi verifică documentele şi informaţiile care au stat la baza întocmirii fişelor de identificare şi analiză a problemelor. b) Verifică suficienţa probelor de audit care susţin constatarea formulată în cadrul fişei de identificare şi analiză a problemei. c) Semnează fişele de identificare şi analiză a problemelor. |
| Reprezentantul entităţii/structurii auditate | Semnează pentru luarea la cunoştinţă fişele de identificare şi analiză a problemelor. |
| Auditorii interni | a) Identifică iregularitatea. b) Stabilesc actele normative încălcate. c) Stabilesc consecinţele cu privire la iregularităţile identificate. d) Formulează eventuale recomandări pentru eliminarea iregularităţii. e) Identifică probele care susţin constatările cu privire la iregularităţile identificate. f) Elaborează formularul de constatare şi raportare a iregularităţilor, îl semnează şi îl transmite imediat coordonatorului misiunii de audit public intern. |
| Coordonatorul misiunii de audit public intern | a) Analizează şi evaluează iregularitatea identificată şi constatarea formulată. b) Apreciază suficienţa probelor de audit care susţin constatarea formulată. c) Semnează formularul de constatare şi raportare a iregularităţilor, pe care îl transmite şefului structurii de audit public intern |
| Şeful structurii de audit public intern | a) Analizează şi verifică probele de audit care au stat labaza elaborării formularului de constatare şi raportare a iregularităţilor. b) Informează în termen de 3 zile conducătorul instituţiei care a aprobat misiunea de audit public intern, precum şi structura de control abilitată. |
| Auditorii interni | a) Numerotează corespunzător documentele rocedurale, documentele de lucru şi lucrările elaborate pe parcursul derulării misiunii. b) Completează documentele procedurale, documentele de lucru şi lucrările elaborate, acolo unde se consideră că sunt insuficiente. c) Se asigură că pentru fiecare constatare există probe de audit şi că acestea sunt suficiente, concludente şi relevante. d) Indexează, prin atribuirea de litere şi cifre, fiecare document justificativ aferent constatărilor auditului (probă, dovadă de audit). e) Întocmesc, dacă este cazul, nota centralizatoare a documentelor de lucru, prevăzută la anexa nr. 18. |
| Supervizorul/Şeful structurii de audit public intern | Verifică şi avizează nota centralizatoare a documentelor de lucru. |
| Auditorii interni | a) Planifică şedinţa de închidere. b) Prezintă constatările, concluziile şi recomandările misiunii de audit. c) Întocmesc minuta şedinţei de închidere. d) Transmit minuta şedinţei de închidere structurii auditate, pentru semnare. e) Îndosariază minuta şedinţei în dosarul misiunii de audit public intern. |
| Supervizorul/Şeful structurii de audit public intern | a) Participă la desfăşurarea şedinţei de închidere, după caz. b) Susţine şi argumentează constatările, concluziile şi recomandările formulate de auditorii interni. |
| Conducătorul entităţii/structurii auditate | a) Participă la desfăşurarea şedinţei de închidere. b) Prezintă opiniile în privinţa constatărilor, concluziilor şi recomandărilor auditorilor interni. c) Confirmă restituirea tuturor documentelor puse la dispoziţia auditorilor interni pe timpul derulării misiunii de audit intern. |
| Auditorii interni | a) Elaborează proiectul raportului de audit public intern cu respectarea cerinţelor şi criteriilor cuprinse în structura-cadru a acestuia. b) Prezintă constatările cu caracter negativ pe baza fişelor de identificare şi analiză a problemelor şi formularelor de constatare şi raportare a iregularităţilor. c) Prezintă la modul general constatările cu caracter pozitiv. d) Identifică şi prezintă cauzele şi consecinţele constatărilor negative. e) Formulează recomandări pentru disfuncţiile constatate. f) Face aprecieri cu privire la conformitatea activităţii auditate pe baza rezultatului încadrării obiectivelor în nivele de apreciere. g) Efectuează modificările solicitate de supervizor/şeful structurii de audit public intern. h) Semnează proiectul raportului de audit public intern. i) Transmite şefului structurii de audit public intern proiectul raportului de audit public intern însoţit de documentaţia justificativă. |
| Supervizorul/Şeful structurii de audit public intern | a) Analizează proiectul raportului de audit public intern.b) Stabileşte revizuirile necesar a fi efectuate în cadrul proiectului raportului de audit public intern. c) Supervizează proiectul raportului de audit public intern. |
| Auditorii interni | a) Întocmesc adresa de transmitere a proiectului raportului de audit public intern către entitatea/ structura auditată şi celelalte structuri funcţionale implicate în misiunea de audit. b) Analizează eventualele puncte de vedere la proiectul raportului de audit public intern al entităţii/structurii auditate. c) Îşi exprimă opinia cu privire la observaţiile formulate de entitatea/structura auditată şi efectuează eventualele revizuiri ale proiectului raportului de audit public intern. d) Discută, dacă este cazul, pregătirea unei reuniuni de conciliere cu şeful structurii de audit public intern. e) Îndosariază proiectul raportului de audit public internla dosarul misiunii de audit public intern. f) Îndosariază punctul de vedere al entităţii/structurii auditate, dacă este cazul. |
| Supervizorul/Şeful structurii de audit public intern | a) Semnează şi transmite adresa de transmitere a proiectului raportului de audit public intern către entitatea/structura auditată. b) Analizează observaţiile entităţii/structurii auditate. c) Îşi exprimă acordul asupra justificărilor formulate de auditorul intern la observaţiile entităţii/structurii auditate. d) Discută cu auditorii interni, dacă este cazul, pentru pregătirea unei reuniuni de conciliere cu entitatea/structura auditată. |
| Entitatea/Structura auditată | a) Analizează proiectul raportului de audit public intern.b) Formulează şi transmite eventuale puncte de vedere la proiectul raportului de audit public intern, în termen de 15 zile calendaristice de la primirea acestuia, şi indică în mod expres dacă solicită sau nu conciliere. |
| Auditorii interni | a) Pregătesc reuniunea de conciliere în termen de 10 zile calendaristice de la primirea solicitării formulate de entitatea/structura auditată. b) Informează entitatea/structura auditată asupra locului şi datei reuniunii de conciliere. c) Participă la reuniunea de conciliere. d) Prezintă punctul de vedere cu privire la eventualele observaţii formulate de entitatea/structura auditată, susţinut de probe de audit. e) Întocmesc minuta reuniunii de conciliere, prevăzută în anexa nr. 20. f) Îndosariază minuta reuniunii de conciliere în dosarul misiunii de audit public intern. |
| Şeful structurii de audit public intern/ Supervizorul | a) Participă la reuniunea de conciliere. b) Îşi exprimă opinia cu privire la observaţiile formulate de entitatea/structura auditată. c) Hotărăşte, de comun acord cu auditorii interni, asupra formei finale a constatărilor, concluziilor şi recomandărilor. |
| Reprezentanţii entităţii/structurii auditate | a) Participă la reuniunea de conciliere. b) Formulează eventualele observaţii cu privire la punctele de vedere aflate în divergenţă şi le susţin cu probe de audit. |
| Auditorii interni | a) Elaborează raportul de audit public intern ţinând cont de proiectul raportului de audit public intern şi de rezultatele reuniunii de conciliere, dacă este cazul. b) Transmit raportul de audit public intern supervizorului/şefului structurii de audit public intern. c) Efectuează eventualele modificări sau completări propuse de supervizor/şeful structurii de audit public intern. d) Semnează documentul pe fiecare pagină. e) Întocmesc sinteza raportului de audit public intern f) Solicită entităţii/structurii auditate elaborarea planului de acţiune pentru implementarea recomandărilor formulate. |
| Supervizorul | a) Verifică conţinutul raportului de audit public intern şi face eventuale propuneri de revizuire. b) Semnează raportul de audit public intern şi sinteza. |
| Şeful structurii de audit public intern | a) Verifică forma finală a raportului de audit public intern şi sinteza. b) Semnează şi propune spre aprobare raportul şi sinteza |
| Auditorii interni | a) Pregătesc raportul de audit şi sinteza în vederea transmiterii conducătorului entităţii publice care a aprobat misiunea de audit public intern. b) Întocmesc adresa de comunicare a sintezei raportului de audit public intern către entitatea/structura auditată. c) Transmit raportul de audit public intern, la cerere, şi către alte structuri/organisme, numai cu aprobarea conducătorului instituţiei publice. d) Îndosariază raportul de audit intern şi sinteza la secţiunea corespunzătoare din dosarele de audit intern. |
| Şeful structurii de audit public intern | a) Transmite raportul de audit public intern, însoţit de sinteza principalelor constatări şi recomandări, conducătorului entităţii publice care a aprobat misiunea, pentru analiză şi aprobare. b) Semnează adresa de transmitere a sintezei raportului deaudit public intern către entitatea/structura auditată. c) Transmite UCAAPI sau CNAS, după caz, o informare, în termenele legale, despre recomandările care nu au fost însuşite din raportul de audit public intern, însoţită de documentaţia de susţinere. |
| Conducătorul instituţiei care a aprobat misiunea de audit | Analizează şi aprobă raportul de audit public intern şi sinteza |
| Auditorii interni | Prezintă supervizorului toate documentele elaborate şi probele de audit colectate în timpul misiunii de audit. |
| Supervizorul | a) Verifică documentele elaborate şi prezentate de auditorii interni în toate fazele de derulare a misiunii de audit. b) Supervizează toate documentele verificate, activitate care se realizează prin formalizare pe fiecare document verificat. c) Verifică executarea corectă a programului de audit public intern. d) Verifică consistenţa şi suficienţa probelor şi dovezilor de audit pentru fiecare constatare de audit efectuată. e) Verifică dacă redactarea raportului de audit public intern este exactă, clară, concisă. f) Întocmeşte nota de supervizare a documentelor, prevăzută în anexa nr. 21, în cazurile în care supervizorul formulează observaţii cu privire la activităţile sau documentele supervizate pe timpul derulării misiunii de audit public intern sau poate utiliza alte documente care probează supervizarea. |
| Auditorii interni | a) Întocmesc fişa de urmărire a implementării recomandărilor, prevăzută în anexa nr. 22. b) Primesc, analizează şi, eventual, propun revizuiri la planul de acţiune pentru implementarea recomandărilor. c) Verifică implementarea recomandărilor la termenele stabilite. d) Verifică progresele înregistrate în implementarea recomandărilor. e) Actualizează fişa de urmărire a implementării recomandărilor, corespunzător informărilor entităţii/structurii auditate sau verificărilor efectuate. f) Îndosariază fişa de urmărire a implementării recomandărilor în dosarul misiunii de audit public intern. |
| Entitatea/Structura auditată | a) Analizează recomandările formulate în raportul de audit public intern aprobat. b) Elaborează planul de acţiune pentru implementarea recomandărilor. c) Transmite planul de acţiune pentru implementarea recomandărilor către structura de audit public intern, în termen de 15 zile calendaristice de la primirea raportului de audit public intern. d) Efectuează eventuale modificării ale planului de acţiune pentru implementarea recomandărilor, în funcţie de propunerile formulate de auditorii interni. e) Implementează acţiunile cuprinse în planul de acţiune pentru implementarea recomandărilor cu respectarea termenelor prevăzute în calendar. f) Elaborează, periodic, informări cu privire la stadiul implementării recomandărilor. |
| Şeful structurii de audit public intern | a) Analizează propunerile de modificări ale planului de acţiune pentru implementarea recomandărilor formulate de auditorii interni. b) Informează conducătorul entităţii care a aprobat misiunea de audit cu privire la recomandările neimplementate la termen. c) Verifică progresele înregistrate în implementarea recomandărilor. d) După implementarea recomandărilor evaluează valoarea adăugată de auditul intern şi cuprinde aceste informaţii în raportările periodice. |
| Conducătorul entităţii care a aprobat misiunea | Dispune măsuri, în cazul neimplementării la termen a recomandărilor formulate de auditorii interni. |
| Etape | Activităţi | Proceduri | Cod procedură | Documente | S U P E R V I Z A R E A P-20 | |
| Pregătirea misiunii | Iniţierea auditului intern | Elaborarea ordinului de serviciu | P-01 | Ordinul de serviciu | ||
| Elaborarea declaraţiei deindependenţă | P-02 | Declaraţia de independenţă | ||||
| Elaborarea notificării privind declanşarea misiunii de audit public intern | P-03 | Notificarea privind declanşarea misiunii de audit public intern | ||||
| Şedinţa de deschidere *) | P-04 | Minuta şedinţei de deschidere | ||||
| Colectarea şi prelucrarea informaţiilor | Constituirea/Actualizarea dosarului permanent | P-05 | Chestionarul de luare la cunoştinţă - CLC | |||
| Prelucrarea şi documentarea informaţiilor | P-06 | Studiu preliminar | ||||
| Analiza riscurilor | Evaluarea riscurilor | P-07 | Stabilirea punctajului total al riscurilor şi ierarhizarea riscurilor | |||
| Evaluarea controlului intern | P-08 | Chestionarul de control intern | ||||
| Evaluarea gradului de încredere în controlul intern | ||||||
| Elaborarea programului misiunii de audit public intern | P-09 | Programul misiunii de audit public intern | ||||
| Intervenţia la faţa locului | Colectarea şi analiza probelor de audit | Efectuarea testărilor şi formularea constatărilor | P-10 | Teste | ||
| Chestionar listă de verificare - CLV; foi de lucru; interviuri; chestionare | ||||||
| Analiza problemelor şi formularea recomandărilor | P-11 | Fişă de identificare şi analiză a problemei - FIAP | ||||
| Analiza şi raportarea iregularităţilor | P-12 | Formular de constatare şi raportare a iregularităţilor - FCRI | ||||
| Revizuirea documentelor şi constituirea dosarului de audit | P-13 | Nota centralizatoare a documentelor de lucru | ||||
| Şedinţa de închidere | P-14 | Minuta şedinţei de închidere | ||||
| Raportarea rezultatelor misiunii | Elaborarea proiectului raportului de audit public intern | Elaborarea proiectului raportului de audit public intern | P-15 | Proiectul raportului de audit public intern | ||
| Transmiterea proiectului raportului de audit public intern | P-16 | - | ||||
| Reuniunea de conciliere | P-17 | Minuta reuniunii de conciliere | ||||
| Elaborarea raportului de audit public intern | Raportul de audit public intern | P-18 | Raportul de audit public intern | |||
| Difuzarea raportului de audit public intern | P-19 | - | ||||
| Urmărirea recomandărilor | Urmărirea recomandărilor | P-21 | Fişă de urmărire a implementării recomandărilor | |||
| Etape | Activităţi | Proceduri | Cod procedură | Documente | S U P E R V I Z A R E A P-20 | |
| Pregătirea misiunii | Iniţierea auditului intern | Elaborarea ordinului de serviciu | P-01 | Ordinul de serviciu | ||
| Elaborarea declaraţiei de independenţă | P-02 | Declaraţia de independenţă | ||||
| Elaborarea notificării privind declanşarea misiunii de audit public intern | P-03 | Notificarea privind declanşarea misiunii de audit public intern | ||||
| Şedinţa de deschidere *) | P-04 | Minuta şedinţei de deschidere | ||||
| Colectarea şi prelucrarea informaţiilor | Constituirea/Actualizarea dosarului permanent | P-05 | Chestionarul de luare la cunoştinţă - CLC | |||
| Prelucrarea şi documentarea informaţiilor | P-06 | Studiu preliminar | ||||
| Analiza riscurilor | Evaluarea riscurilor | P-07 | Stabilirea punctajului total al riscurilor şi ierarhizarea riscurilor | |||
| Evaluarea controlului intern | P-08 | Chestionarul de control intern | ||||
| Evaluarea gradului de încredere în controlul intern | ||||||
| Elaborarea programului misiunii de audit public intern | P-09 | Programul misiunii de audit public intern | ||||
| Intervenţia la faţa locului | Colectarea şi analiza probelor de audit | Efectuarea testărilor şi formularea constatărilor | P-10 | Teste | ||
| Chestionar listă de verificare - CLV; foi de lucru; interviuri; chestionare | ||||||
| Analiza problemelor şi formularea recomandărilor | P-11 | Fişă de identificare şi analiză a problemei - FIAP | ||||
| Analiza şi raportarea iregularităţilor | P-12 | Formular de constatare şi raportare a iregularităţilor - FCRI | ||||
| Revizuirea documentelor şi constituirea dosarului de audit | P-13 | Nota centralizatoare a documentelor de lucru | ||||
| Şedinţa de închidere | P-14 | Minuta şedinţei de închidere | ||||
| Raportarea rezultatelor misiunii | Elaborarea proiectului raportului de audit public intern | Elaborarea proiectului raportului de audit public intern | P-15 | Proiectul raportului de audit public intern | ||
| Transmiterea proiectului raportului de audit public intern | P-16 | - | ||||
| Reuniunea de conciliere | P-17 | Minuta reuniunii de conciliere | ||||
| Elaborarea raportului de audit public intern | Raportul de audit public intern | P-18 | Raportul de audit public intern | |||
| Difuzarea raportului de audit public intern | P-19 | - | ||||
| Urmărirea recomandărilor | Urmărirea recomandărilor | P-21 | Fişă de urmărire a implementării recomandărilor | |||
| Etape | Activităţi | Proceduri | Cod procedură | Documente | S U P E R V I Z A R E A P-13 | ||
| Pregătirea misiunii de consiliere | Iniţierea auditului intern | Elaborarea ordinului de serviciu | P-01 | Ordinul de serviciu | |||
| Elaborarea declaraţiei de independenţă | P-02 | Declaraţia de independenţă | |||||
| Elaborarea notificării privind declanşarea misiunii de consiliere | P-03 | Notificarea privind declanşarea misiunii de consiliere | |||||
| Şedinţa de deschidere *) | P-04 | Minuta şedinţei de deschidere | |||||
| Colectarea şi prelucrarea informaţiilor | Constituirea/Actualizarea dosarului permanent | P-05 | Chestionarul de luare la cunoştinţă - CLC | ||||
| Prelucrarea şi documentarea informaţiilor | P-06 | Lista obiectivelor, activităţilor/acţiunilor | |||||
| Elaborarea programului misiunii de consiliere | P-07 | Programul misiunii de consiliere | |||||
| Intervenţia la faţa locului | Colectarea şi analiza probelor de audit | P-08 | Teste | ||||
| Chestionar listă de verificare - CLV; foi de lucru; interviuri; chestionare | |||||||
| Efectuarea testărilor şi formularea constatărilor | |||||||
| Revizuirea documentelor şi constituirea dosarului de audit | P-09 | Nota centralizatoare a documentelor de lucru | |||||
| Şedinţa de închidere | P-10 | Minuta şedinţei de închidere | |||||
| Raportarea rezultatelor misiunii de consiliere | Elaborarea raportului de consiliere | Raportul de audit public intern | P-11 | Raportul de audit public intern privind activitatea de consiliere | |||
| Difuzarea raportului de consiliere | P-12 | - | |||||
| Urmărirea recomandărilor | Urmărirea recomandărilor | P-14 | Fişă de urmărire a implementării recomandărilor | ||||
| Etape | Activităţi | Proceduri | Cod procedură | Documente | S U P E R V I Z A R E A P-17 | |
| Pregătirea misiunii de evaluare | Iniţierea auditului intern | Elaborarea ordinului de serviciu | P-01 | Ordinul de serviciu | ||
| Elaborarea declaraţiei de independenţă | P-02 | Declaraţia de independenţă | ||||
| Elaborarea notificării privind declanşarea misiunii de evaluare | P-03 | Notificarea privind declanşarea misiunii de evaluare | ||||
| Şedinţa de deschidere *) | P-04 | Minuta şedinţei de deschidere | ||||
| Colectarea şi prelucrarea informaţiilor | Constituirea/actualizarea dosarului permanent | P-05 | Chestionarul de luare la cunoştinţă - CLC | |||
| Prelucrarea şi documentarea informaţiilor | P-06 | Lista obiectivelor, activităţilor/acţiunilor | ||||
| Elaborarea programului misiunii de evaluare | P-07 | Programul misiunii de evaluare | ||||
| Intervenţia la faţa locului | Colectarea şi analiza probelor de audit | Efectuarea testărilor şi formularea constatărilor | P-08 | Teste | ||
| Chestionar listă de verificare - CLV; foi de lucru; interviuri; chestionare | ||||||
| Analiza problemelor şi formularea recomandărilor | P-09 | Fişă de identificare şi analiză a problemei - FIAP | ||||
| Revizuirea documentelor şi constituirea dovezilor de audit | P-10 | Nota centralizatoare a documentelor de lucru | ||||
| Şedinţa de închidere | P-11 | Minuta şedinţei de închidere | ||||
| Raportarea rezultatelor misiunii de evaluare | Elaborarea proiectului raportului misiunii de evaluare | Elaborarea proiectului raportului misiunii de evaluare | P-12 | Proiectul raportului misiunii de evaluare | ||
| Transmiterea proiectului raportului misiunii de evaluare | P-13 | - | ||||
| Reuniunea de conciliere | P-14 | Minuta reuniunii de conciliere | ||||
| Elaborarea raportului misiunii de evaluare | Raportul misiunii de evaluare | P-15 | Raportul misiunii de evaluare | |||
| Difuzarea raportului de audit public intern | P-16 | - | ||||
| Urmărirea recomandărilor | Urmărirea recomandărilor | P-18 | Fişă de urmărire a implementării recomandărilor | |||
| Auditorii interni | a) Elaborează proiectul Cartei auditului intern cu respectarea cerinţelor şi criteriilor cuprinse în prezentele norme, Codului privind conduita etică a auditorului intern şi Standardelor internaţionale de audit intern. b) Transmit proiectul Cartei auditului intern şefului structurii de audit public intern. c) Efectuează modificările propuse de şeful structurii de audit public intern în proiectul Cartei auditului intern. d) Retransmit proiectul Cartei auditului intern şefului structurii de audit public intern pentru validare. e) Actualizează proiectul Cartei auditului intern în conformitate cu opinia comitetului de audit public intern,după caz. f) Transmit proiectul Cartei auditului intern, însoţit de adresa de înaintare, către UCAAPI sau structurii de audit public intern a CNAS în vederea avizării. g) Actualizează proiectul Cartei auditului intern, dacă este cazul |
| Şeful structurii de audit public intern | a) Analizează proiectul Cartei auditului intern. b) Stabileşte eventualele corecţii la proiectul Cartei auditului intern şi le transmite auditorului responsabil pentru a fi efectuate. c) Semnează proiectul Cartei auditului intern. d) Prezintă proiectul Cartei auditului intern spre avizare e) Semnează adresa de înaintare a proiectului Cartei auditului intern către UCAAPI sau structura de audit intern a CNAS. f) Prezintă conducătorului instituţiei proiectul Cartei auditului intern în vederea aprobării. |
| Structura de audit public intern a CNAS | Analizează şi avizează proiectul Cartei auditului intern, conform competenţelor. |
| Conducătorul instituţiei | Aprobă Carta auditului intern. |
| Termen | Explicaţie |
| instituţie publică | Casa Naţională de Asigurări de Sănătate, casele de asigurări de sănătate judeţene şi a municipiului Bucureşti Casa de asigurări de sănătate a apărării, ordinei publice siguranţei naţionale şi autorităţii judecătoreşti |
| Acţiunea auditabilă | Reprezintă operaţiunea elementară din cadrul unei activităţi ale cărei caracteristici pot fi definite teoretic şi comparate cu realitatea practică. |
| Procedura | Atunci când este utilizat în cadrul metodologiei de derulare a misiunilor de audit public intern, termenul se referă la activităţile necesar a fi parcurse în cadrul fiecărei etape, în funcţie de tipul misiunii. Acestea nu se identifică cu procedurile operaţionale de lucru elaborate în baza Ordinului ministrului finanţelor publicenr. 946/2005 pentru aprobarea Codului controlului intern/managerial, cuprinzând standardele de control intern/managerial la entităţile publice şi pentru dezvoltarea sistemului de control intern/managerial, republicat, cu modificările ulterioare. |
| Cauza | Explicaţia diferenţei între ceea ce ar trebui să existe şiceea ce există efectiv cu privire la o constatare de audit |
| Carta auditului intern | Document oficial care defineşte scopul, obiectivele, organizarea, competenţele, responsabilităţile şi autoritatea structurii de audit în cadrul entităţii publice, sfera de aplicare, natura serviciilor de audit privind asigurarea, consilierea şi evaluarea, metodologia de lucru, regulile de conduită a auditorilor interni şi autorizează accesul la documente, bunuri şi informaţii, care sunt necesare pentru realizarea activităţii de audit intern. |
| Controlul intern | Totalitatea politicilor şi procedurilor elaborate şi implementate de managementul entităţii publice pentru a asigura: atingerea obiectivelor entităţii într-un mod economic, eficient şi eficace; respectarea regulilor specifice domeniului, a politicilor şi deciziilor managementului; protejarea bunurilor şi informaţiilor, prevenirea şi depistarea fraudelor şi erorilor; calitatea documentelor contabile, precum şi furnizarea în timp util de informaţii de încredere pentru management |
| Structura de audit public intern | Noţiune generică privind tipul de structură funcţională de bază a auditului public intern care, în funcţie de volumul şi complexitatea activităţilor şi riscurile asociate de la nivelul entităţii publice, poate fi: direcţie, serviciu, birou sau compartiment cu minimum 2 auditori interni, angajaţi cu normă întreagă |
| Circuitul documentelor | Prezentarea schematică a circulaţiei documentelor în cadrul unei activităţi, unui proces sau unei entităţi, între diverse posturi de lucru, indicându-se originea şi destinaţia lor, şi care oferă o viziune completă a traseului informaţiilor şi a suporturilor lor. Constituie un element în abordarea auditului, care ţine cont de riscuri. |
| Mediul de control | Atitudinea şi acţiunile conducerii cu privire la importanţa controlului în entitate. Mediul de control reprezintă cadrul şi structura necesară realizării obiectivelor primordiale ale sistemului de control intern.Mediul de control înglobează următoarele elemente: - integritatea şi valorile etice; - concepţia şi stilul conducerii; - structura organizatorică; - atribuţiile de competenţă şi de responsabilităţi; - politicile şi practicile relativ la resursele umane; - competenţa personalului. |
| Fişa de identificare şi analiză a problemei | Reprezintă un document de lucru întocmit pe parcursul misiunilor de asigurare pentru fiecare problemă identificată care sprijină auditorii în parcurgerea unui raţionament profesional pentru stabilirea naturii problemei, faptelor, criteriilor, cauzelor, consecinţelor,precum şi recomandărilor pentru remediere şi prevenirea apariţiei pe viitor a deficienţei. |
| Iregularitatea | Reprezintă abaterea semnificativă de la regulile procedurale şi metodologice, respectiv de la prevederile legale, aplicabile activităţii/acţiunii auditate, rezultată dintr-o acţiune sau omisiune care are sau ar putea avea efectul prejudicierii bugetului entităţii sau posibilele indicii de fraudă. O abatere de la prevederile normative şi procedurale aplicabile activităţii/acţiunii auditate are caracter de iregularitate dacă auditorii consideră că poate avea un impact major imediat asupra obiectivelor, patrimoniului sau imaginii entităţii, impunându-se, în funcţie de circumstanţe, luarea de măsuri imediate de investigare sau corectare de către persoanele în drept, fără a se mai aştepta parcurgerea normală a etapelor unei misiuni de audit public intern. |
| Probele | Informaţiile pe baza cărora se fundamentează concluziile, opiniile auditorului. Ele trebuie să fie:- suficiente (informaţii cantitative suficiente pentru ca auditorul să poată să îndeplinească bine munca şi calitativ imparţiale, astfel încât pot fi considerate fiabile); - pertinente (informaţiile corespund cu exactitate obiectivelor auditului); - au un cost de obţinere rezonabil (informaţiile au un cost de obţinere proporţional cu rezultatul pe care auditorul urmăreşte să îl obţină). |
| Obiectivele | Enunţuri generale elaborate de către auditorii interni care definesc rezultatele urmărite prin misiunea respectivă. |
| Obiectivitate | O atitudine mentală imparţială, care permite auditorilor interni să realizeze misiuni astfel încât să creadă în produsul muncii lor şi să nu fie nevoiţi să facă niciun compromis cu privire la calitate. Obiectivitatea presupune ca auditorii interni să nu se lase influenţaţi de alte persoane în ceea ce priveşte raţionamentul lor profesional în legătură cu aspectele de audit. |
| Ordinul de serviciu | Mandat general acordat de către o autoritate calificată unui auditor în vederea începerii unei misiuni. |
| Circuitul auditului (Pista de audit) | Stabileşte fluxurile informaţiilor, atribuţiilor şi responsabilităţilor referitoare la acestea, precum şi modul de arhivare a documentaţiei justificative complete, pentru toate stadiile desfăşurării unei acţiuni, care să permită, totodată, reconstituirea operaţiunilor de la suma totală până la detalii individuale şi invers. |
| Planificarea activităţii de audit | Definirea obiectivelor, stabilirea politicilor, natura acestora, calendarul de proceduri şi testări destinate să îndeplinească obiectivele controalelor sau ale misiunilor de audit. |
| Programul misiunii de audit public intern | Un document care prezintă activităţile de urmat în vederea realizării misiunii de audit. |
| Raportul de audit | Opiniile scrise ale auditorului şi constatările formulate ca urmare a testărilor efectuate în timpul misiunii de audit public intern şi/sau analizele şi concluziile auditorului ca urmare a realizării misiunii. |
| Proces | Ansamblul de activităţi/acţiuni corelate sau interactive care transformă elementele de intrare în elemente de ieşire. |
| Recomandare | Propunerea formulată pentru a corecta/a elimina deficienţele constatate şi pentru a preveni materializarea riscului. |
| Coordonator/Şeful structurii de audit public intern | Postul de nivel cel mai înalt în cadrul unei entităţi, responsabil de activitatea de audit intern. |
| Rezultate, impact | Efectele unui program sau ale unui proiect, măsurate la nivelul cel mai semnificativ, ţinând cont de realizarea programului sau a proiectului. |
| Riscul | Posibilitatea de a se produce un eveniment susceptibil, de a avea un impact asupra realizării obiectivelor. Riscul se măsoară în termeni de consecinţe şi de probabilitate. |
| Supervizarea | Supervizarea este mai întâi de toate un semn de unitate, funcţia de regularitate constând în urmărirea activităţilor/acţiunilor şi validarea operaţiilor agenţilor prin încadrare; ele se integrează sistemului de control intern. Este, de asemenea, elementul indispensabil procesului de audit. Supervizorul încadrează, orientează şi monitorizează auditorii în toate etapele de natură să ajusteze cu maximum de eficacitate operaţiile, procedurile şi testele obiectivelor urmărite. |
| Structura de audit public intern | Data elaborării: |
| Nr. crt. | Obiective | Acţiuni | Indicatori | Termene | Responsabili | Observaţii |
| Structura de audit ublic intern | PLANUL MULTIANUAL DE AUDIT PUBLIC INTERN | Data elaborării: |
| Domeniul auditabil | Denumirea misiunii de audit public intern | Anul realizării | Observaţii | ||
| Anul 1 | Anul 2 | Anul 3 | |||
| Structura de audit public intern | PLANUL ANUAL DE AUDIT PUBLIC INTERN | Data elaborării: |
| Domeniul auditabil | Denumirea misiunii de audit public intern | Obiectivele generale ale misiunii de audit public intern | Tipul misiunii de audit public intern | Perioada de realizare a misiunii de audit public intern | Perioada supusă auditării | Numărul de auditori implicaţi în misiunea de audit public intern | Entitatea auditată |
| Nr. crt. | Declararea conflictelor de interese şi a incompatibilităţii | Da | Nu |
| 1. | Aţi avut/Aveţi vreo relaţie oficială, financiară sau personală cu persoane din cadrul entităţii/structurii auditate care ar putea să vă limiteze măsura în care puteţi să interveniţi şi să constataţi deficienţe de orice fel cu privire la misiunea de audit public intern? | ||
| 2. | Aveţi idei preconcepute faţă de persoane, activităţi, procese, programe, grupuri, care au legătură cu entitatea/structura auditată şi care ar putea să vă influenţeze în misiunea de audit? | ||
| 3. | Aţi avut/Aveţi funcţii sau aţi fost/sunteţi implicat/implicată în ultimii 3 ani într-un alt mod în activitatea entităţii/structurii ce va fi auditată? | ||
| 4. | Aveţi responsabilităţi în derularea programelor şi proiectelor finanţate integral sau parţial de Uniunea Europeană? | ||
| 5. | Aţi fost implicat/implicată în elaborarea şi implementarea sistemelor de control ale entităţii/structurii ce urmează a fi auditată? | ||
| 6. | Sunteţi soţ/soţie, rudă sau afin până la gradul al patrulea inclusiv cu conducătorul entităţii/structurii ce va fi auditată sau cu membrii organului de conducere colectivă? | ||
| 7. | Aveţi vreo legătură politică, socială care ar rezulta dintr-ofostă angajare sau din primirea de redevenţe de la vreun grup, organizaţie sau nivel guvernamental, care are legătură cu entitatea/structura auditată? | ||
| 8. | Aţi aprobat înainte documente, ordine de plată şi alte instrumente de plată pentru entitatea/structura ce va fi auditată? | ||
| 9. | Aţi fost/Sunteţi implicat/implicată în ţinerea evidenţei contabile la entitatea/structura ce va fi auditată? | ||
| 10. | Aţi avut/Aveţi vreun interes personal care influenţează sau pare să influenţeze îndeplinirea atribuţiilor de serviciu cu imparţialitate şi obiectivitate faţă de entitatea/structura auditată? | ||
| 11. | Puteţi evalua eficacitatea proceselor şi sistemelor în raport cu cerinţele specificate şi conformitatea obiectivelor cu politica entităţii? | ||
| 12. | Dacă în timpul misiunii de audit public intern apar incompatibilităţi personale, externe sau organizaţionale care afectează obiectivitatea dumneavoastră de a lucra şi a elabora rapoarte de audit imparţiale, le notificaţi şefului structurii de audit public intern? |
| Auditor intern, ............ | Şeful Structurii audit public intern,.............................. (numele şi prenumele) |
| Structura de audit public intern | INTERVENŢIA LA FAŢA LOCULUI | Data ........ |
| Şedinţa de deschidere | ||
| Domeniul/activitatea auditată: ........................................... Denumirea misiunii: ...................................................... Document redactat de: .................................................... Supervizat: .............................................................. | ||
| Numele | Funcţia | Entitatea/Structura auditată | Semnătura |
| Structura de audit public intern | PREGĂTIREA MISIUNII DE AUDIT PUBLIC INTERN | Data ........ |
| Colectarea şi prelucrarea informaţiilor | ||
| Domeniul/activitatea auditată: Denumirea misiunii: Document redactat de: Supervizat: | ||
| Întrebări formulate | Da | Nu | Observaţii |
| 1. Cunoaşterea contextului socioeconomic | |||
| ..................................... | |||
| 2. Cunoaşterea contextului organizaţional | |||
| ...................................... | |||
| 3. Cunoaşterea funcţionării entităţii/structurii auditate | |||
| ...................................... |
| Auditori interni, ................. | Supervizor, .............. |
| Structura de audit public intern | PREGĂTIREA MISIUNII DE AUDIT | Data ........ |
| Analiza riscurilor | ||
| Domeniul/activitatea auditată: Denumirea misiunii: Document redactat de: Supervizat: | ||
| Nr. crt. | Obiective | Activităţi/Acţiuni | Riscurile identificate | Criterii de analiză a riscului | Punctajul total (PT) | Ierarhizarea riscurilor | |
| Probabilitate (P) | Impact(I) | ||||||
| Auditori interni, ................. | Supervizor, ................ |
| Structura de audit public intern | PREGĂTIREA MISIUNII DE AUDIT PUBLIC INTERN | Data ........ |
| Colectarea şi prelucrarea informaţiilor | ||
| Domeniul/activitatea auditată: Denumirea misiunii: Document redactat de: Supervizat: | ||
| Întrebări formulate | Da | Nu | Observaţii |
| Obiectiv 1 | |||
| ................................................... | |||
| Obiectiv 2 | |||
| ................................................... | |||
| Obiectiv n | |||
| ................................................... |
| Auditori interni, ................. | Supervizor, ................ |
| Structura de audit public intern | PREGĂTIREA MISIUNII DE AUDIT | Data ........ |
| Analiza riscurilor | ||
| Domeniul/activitatea auditată: Denumirea misiunii: Document redactat de: Supervizat de: | ||
| Nr. crt. | Obiective | Activităţi/acţiuni | Riscurile identificate | Ierarhizarea riscurilor | Controale interne existente | A | B | C |
| Auditori interni, ................. | Supervizor, ................ |
| Structura de audit public intern | PREGĂTIREA MISIUNII DE AUDIT | Data ........ |
| Elaborarea programelor misiunii de audit public intern | ||
| Domeniul/activitatea auditată: Denumirea misiunii: Document redactat de: Supervizat de: Aprobat de: Şeful Structurii de audit public intern | ||
| Obiective | Activităţi/Acţiuni | Tipul testării | Durata(ore) | Auditorii interni | Locul desfăşurării |
| Misiunea de audit public intern | |||||
| I. Pregătirea misiunii de audit public intern | |||||
| 1. Întocmirea şi aprobarea ordinului de serviciu | |||||
| 2. Întocmirea şi validarea declaraţiilor de independenţă | |||||
| 3. Pregătirea şi transmiterea notificării privind declanşarea misiunii de audit public intern | |||||
| 4. Deschiderea misiunii de audit public intern | |||||
| 5. Constituirea şi actualizarea dosarului permanent | |||||
| 6. Prelucrarea şi documentarea informaţiilor | |||||
| 7. Evaluarea riscurilor | |||||
| 8. Evaluarea controlului intern | |||||
| 9. Elaborarea programului misiunii de audit public intern | |||||
| II. Intervenţia la faţa locului | |||||
| Obiectiv 1 | 1. Activitatea ........... | ||||
| 1.1. Acţiunea ............ | |||||
| 1.2. Acţiunea ............ | |||||
| .......................... | |||||
| n. Activitatea ........... | |||||
| n.1. Acţiunea ............ | |||||
| n.2. Acţiunea ............ | |||||
| .......................... | |||||
| ......... | .......................... | ||||
| Obiectivuln | 1. Activitatea ........... | ||||
| 1.1. Acţiunea ............ | |||||
| 1.2. Acţiunea ............ | |||||
| .......................... | |||||
| n. Activitatea ........... | |||||
| n.1. Acţiunea ............ | |||||
| n.2. Acţiunea ............ | |||||
| .......................... | |||||
| Revizuirea documentelor şi constituirea dosarelor de audit intern | |||||
| Şedinţa de închidere | |||||
| III. Raportarea misiunii de audit public intern | |||||
| Elaborarea proiectului raportului de audit publicintern | |||||
| Transmiterea proiectului raportului de audit public intern | |||||
| Reuniunea de conciliere | |||||
| Elaborarea raportului de audit public intern | |||||
| Difuzarea raportului de audit public intern | |||||
| IV. Urmărirea recomandărilor | |||||
| Elaborarea fişei de urmărire a implementării recomandărilor | |||||
| Auditori interni, ................. | Supervizor, ................ |
| Structura de audit public intern | INTERVENŢIA LA FAŢA LOCULUI | Data ........ |
| Colectarea probelor de audit | ||
| Domeniul/activitatea auditată: Denumirea misiunii: Document redactat de: Supervizat de: | ||
| Nr. crt. | Întrebări | Da | Nu | Observaţii |
| Obiectivul de audit nr. ..... | ||||
| 1. | Activitatea/acţiunea .................................................. | |||
| .. | Întrebări formulate | |||
| n. | ||||
| Auditori interni, ................. | Supervizor, ................ |
| Structura de audit public intern | INTERVENŢIA LA FAŢA LOCULUI | Data: |
| Colectarea probelor de audit | ||
| Domeniul/activitatea auditată: Denumirea misiunii: Document redactat de: Supervizat de: | ||
| Obiectivul misiunii interne | |
| Obiectivul testului | |
| Modalitatea de eşantionare | |
| Descrierea testării | |
| Constatări | |
| Concluzii |
| Auditori interni, ................. | Supervizor, ................ |
| Structura de audit public intern | INTERVENŢIA LA FAŢA LOCULUI | Data: |
| Colectarea probelor de audit | ||
| Domeniul/activitatea auditată: Denumirea misiunii: Document redactat de: Supervizat de: | ||
| Obiectivul misiunii | |
| Obiectivul testului | |
| Modalitatea de eşantionare | |
| Descrierea testării |
| Nr. crt. | Elemente de verificat | Respectat | Constatare (Ct)/Comentariu (Co) | Recomandare | Referinţe în dosarele de lucru | ||
| Da | Nu | Nu este cazul | |||||
| 1 | |||||||
| 2 | |||||||
| ... | |||||||
| n | |||||||
| Concluzii |
| Structura de audit public intern | INTERVENŢIA LA FAŢA LOCULUI | Data: |
| Colectarea probelor de audit | ||
| Domeniul/activitatea auditată: Denumirea misiunii: Document redactat de: Supervizat: | ||
| Problema | |
| Constatarea | |
| Cauza | |
| Consecinţa | |
| Recomandarea |
| Întocmit Data: | Auditorii interni, .................. | Pentru luare la cunoştinţă | Reprezentantul entităţii/structurii auditate |
| SupervizatData: | Supervizorul/Şeful Structurii de audit public intern, ...................... |
| Structura de audit public intern | INTERVENŢIA LA FAŢA LOCULUI | Data: |
| Colectarea probelor de audit | ||
| Domeniul/activitatea auditată: Denumirea misiunii: Document redactat de: Supervizat de: | ||
| Problema | |
| Constatarea | |
| Actele normative încălcate | |
| Consecinţa |
| Auditori interni, ................. | Supervizor, .............. |
| Structura de audit public intern | INTERVENŢIA LA FAŢA LOCULUI | Data: |
| Revizuirea documentelor şi construirea dosarelor de audit public intern | ||
| Domeniul/activitatea auditată: Denumirea misiunii: Document redactat de: Supervizat de: | ||
| Constatarea | Documentele justificative/ Probele de audit | Există | Auditori | |
| Da | Nu | |||
| Secţiunea ... - Obiectivul de audit | ||||
| Structura de audit public intern | INTERVENŢIA LA FAŢA LOCULUI | Data: |
| Şedinţa de închidere | ||
| Domeniul/activitatea auditată: ........................................... Denumirea misiunii: ...................................................... Document redactat de: .................................................... Persoana auditată: ....................................................... | ||
| Numele | Funcţia | Entitatea/Structura auditată | Semnătura |
| Structura de audit public intern | RAPORTAREA ACTIVITĂŢII DE AUDIT PUBLIC INTERN | Data: ........ |
| Reuniunea de conciliere | ||
| Domeniul/activitatea auditată: ........................................... Denumirea misiunii: ...................................................... Document redactat de: .................................................... Supervizat de: ........................................................... | ||
| Numele | Funcţia | Entitatea/Structura auditată | Semnătura |
| Structura de audit public intern | MISIUNEA DE AUDIT PUBLIC INTERN | Data: ........ |
| Nota de supervizare a documentelor | ||
| Domeniul/activitatea auditată: ........................................... Denumirea misiunii: ...................................................... Document redactat de: .................................................... Supervizat de: ........................................................... | ||
| Nr. crt. | Lucrarea | Propunerea şefului structurii de audit/ supervizorului misiunii,ca urmare a revizuirii documentului | Răspunsul auditorilor interni | Punctajul total (PT) | Revizuirea răspunsurilor auditorilor de către şeful structurii de audit/ supervizor |
| .. | ...... | ...................... | ......... | ....... | ............. |
| Structura de audit public intern | INTERVENŢIA LA FAŢA LOCULUI | Data: ........ |
| Fişa de urmărire a implementării recomandărilor | ||
| Domeniul/activitatea auditată: Denumirea misiunii: Document redactat de: Supervizat de: | ||
| Entitatea publică | Structura de audit public intern | |||||
| Entitatea/Structura auditată | Misiunea de audit public intern: | Raport de audit public intern nr. .../... | ||||
| Nr. crt. | Recomandarea | Implementat | Parţial implementat | Neimplementat | Data planificată/ Data implementării | |
| Auditori interni, ................. | Supervizor, ................ |
| Structura de audit public intern | CARTA AUDITULUI INTERN | Data ........ |
| Instituţia publică | Forma de organizare | Număr posturi prevăzute | Număr posturi ocupate | ||
| Execuţie | Conducere | Execuţie | Conducere | ||
| CAS BRAŞOV | serviciu | 7 | 1 | 6 | 1 |
| CAS CLUJ | serviciu | 7 | 1 | 7 | 1 |
| CAS DOLJ | compartiment | 7 | 0 | 6 | 0 |
| CAS GALAŢI | compartiment | 6 | 0 | 6 | 0 |
| CAS IAŞI | compartiment | 4 | 0 | 3 | 0 |
| CAS PRAHOVA | compartiment | 4 | 0 | 3 | 0 |
| CAS TIMIŞ | serviciu | 7 | 1 | 5 | 1 |
| CAS BUCUREŞTI | birou | 6 | 1 | 6 | 1 |







