



ORDIN nr. 587 din 1 februarie 2016 pentru aprobarea modelului şi conţinutului formularelor utilizate pentru declararea impozitelor şi taxelor cu regim de stabilire prin autoimpunere sau reţinere la sursă
Publicat în
MONITORUL OFICIAL nr. 94 din 8 februarie 2016Data intrării în vigoare 08-02-2016
p. Preşedintele Agenţiei Naţionale de Administrare Fiscală,
Mihai Gogancea-VătăşoiuBucureşti, 1 februarie 2016.Nr. 587.Anexa nr. 1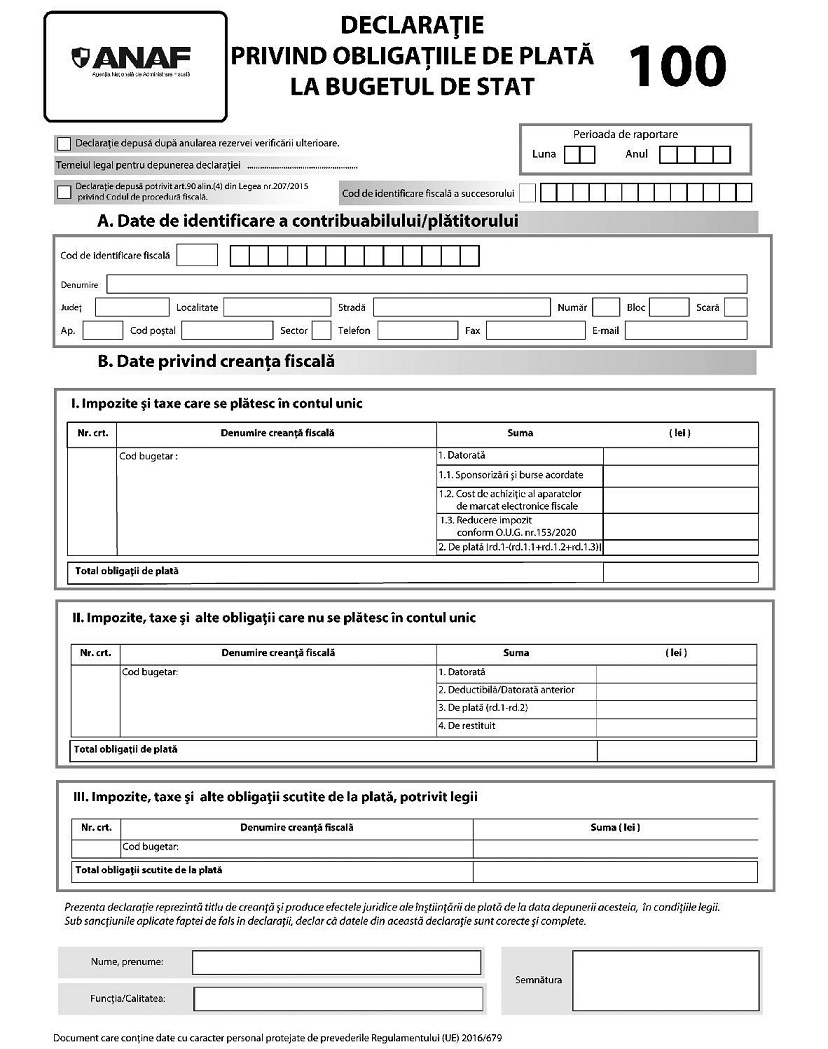

La data de 09-02-2023 Anexa nr. 3 a fost completată de Punctul 1, Articolul I din ORDINUL nr. 172 din 8 februarie 2023, publicat în MONITORUL OFICIAL nr. 113 din 09 februarie 2023Anexa nr. 3^1Nomenclatorul obligaţiilor scutite de la plată, potrivit legii
La data de 18-05-2018 Actul a fost completat de Punctul 5, Articolul I din ORDINUL nr. 1.203 din 10 mai 2018, publicat în MONITORUL OFICIAL nr. 424 din 18 mai 2018Anexa nr. 4INSTRUCŢIUNIde completare a formularului 100 "Declaraţie privindobligaţiile de plată la bugetul de stat", cod 14.13.01.99/bsCapitolul I. Depunerea declaraţiei Declaraţia privind obligaţiile de plată la bugetul de stat se completează şi se depune de către contribuabilii/plătitorii cărora le revin, potrivit legislaţiei în vigoare, obligaţiile declarative şi de plată pentru impozitele şi taxele cuprinse în Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin.Declaraţia nu poate fi depusă şi nu poate fi corectată după anularea rezervei verificării ulterioare, cu excepţiile prevăzute la art. 105 alin. (6) din Legea nr. 207/2015 privind Codul de procedură fiscală, cu modificările şi completările ulterioare.În situaţia în care contribuabilul/plătitorul depune declaraţia după anularea rezervei verificării ulterioare, se bifează rubrica "Declaraţie depusă după anularea rezervei verificării ulterioare" şi se completează temeiul legal pentru depunerea declaraţiei, în rubrica prevăzută în acest scop.În situaţia îndeplinirii de către succesorii persoanelor/entităţilor care şi-au încetat existenţa a obligaţiilor fiscale aferente perioadei în care persoana/entitatea a avut calitatea de subiect de drept fiscal, se bifează rubrica ”Declaraţie depusă potrivit art. 90 alin. (4) din Legea nr. 207/2015 privind Codul de procedură fiscală” şi se completează codul de identificare fiscală al succesorului. De asemenea, la secţiunea ”Date de identificare a contribuabilului/plătitorului”, la rubrica «Cod de identificare fiscală» se înscrie codul de identificare fiscală al entităţii care şia încetat existenţa.La data de 13-10-2017 Capitolul I din Anexa nr. 4 a fost completat de Litera a), Punctul 3, Articolul I din ORDINUL nr. 2.935 din 11 octombrie 2017, publicat în MONITORUL OFICIAL nr. 812 din 13 octombrie 2017

| EMITENT |
| Formă consolidată valabilă la data 09-02-2023 Prezenta formă consolidată este valabilă începând cu data de 09-02-2023 până la data de 12-02-2023 |
Ajutor
Istoric forme consolidate
| FB | Forma de bază a actului |
| FC | Forma consolidată a actului |
| FR | Forma republicată a actului (ex: FR1, FR2..) |
Notă CTCE Forma consolidată a ORDINULUI nr. 587 din 1 februarie 2016, publicat în Monitorul Oficial nr. 94 din 8 februarie 2016, la data de 09 Februarie 2023 este realizată prin includerea modificărilor și completărilor aduse de: ORDINUL nr. 1.053 din 17 martie 2016; ORDINUL nr. 869 din 8 martie 2017; ORDINUL nr. 2.935 din 11 octombrie 2017; ORDINUL nr. 3.781 din 22 decembrie 2017; ORDINUL nr. 1.203 din 10 mai 2018; ORDINUL nr. 3.105 din 11 decembrie 2018; ORDINUL nr. 426 din 20 februarie 2019; ORDINUL nr. 935 din 14 aprilie 2020; ORDINUL nr. 3.011 din 21 iulie 2020; ORDINUL nr. 51 din 18 ianuarie 2021; ORDINUL nr. 64 din 18 ianuarie 2022; ORDINUL nr. 237 din 18 februarie 2022; ORDINUL nr. 449 din 23 martie 2022; ORDINUL nr. 856 din 2 mai 2022; ORDINUL nr. 1.150 din 23 iunie 2022; ORDINUL nr. 1.341 din 21 iulie 2022; ORDINUL nr. 1.542 din 23 august 2022; ORDINUL nr. 1.635 din 12 septembrie 2022; ORDINUL nr. 59 din 20 ianuarie 2023; ORDINUL nr. 172 din 8 februarie 2023.Conţinutul acestui act aparţine exclusiv S.C. Centrul Teritorial de Calcul Electronic S.A. Piatra-Neamţ şi nu este un document cu caracter oficial, fiind destinat informării utilizatorilor.
Notă CTCE Reproducem prevederile art. II din ORDINUL nr. 2.935 din 11 octombrie 2017, publicat în Monitorul Oficial nr. 812 din 13 octombrie 2017:„Prevederile prezentului ordin se aplică începând cu obligaţiile aferente lunii septembrie 2017, cu termen de declarare până la data de 25 octombrie 2017, inclusiv”.
Având în vedere prevederile art. 101, art. 105 şi ale art. 342 alin. (1) din Legea nr. 207/2015 privind Codul de procedură fiscală, cu modificările şi completările ulterioare, prevederile referitoare la obligaţiile declarative prevăzute de Legea nr. 227/2015 privind Codul fiscal, cu modificările şi completările ulterioare,în temeiul prevederilor art. 11 alin. (3) din Hotărârea Guvernului nr. 520/2013 privind organizarea şi funcţionarea Agenţiei Naţionale de Administrare Fiscală, cu modificările şi completările ulterioare,preşedintele Agenţiei Naţionale de Administrare Fiscală emite următorul ordin:Articolul 1(1) Se aprobă modelul şi conţinutul următoarelor formulare: a) 100 "Declaraţie privind obligaţiile de plată la bugetul de stat", cod 14.13.01.99/bs, prevăzut în anexa nr. 1;b) 710 "Declaraţie rectificativă", cod 14.13.01.00/r, prevăzut în anexa nr. 2.(2) Se aprobă Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3.(3) Se aprobă Nomenclatorul obligaţiilor scutite de la plată, potrivit legii, prevăzut în anexa nr. 3^1.La data de 18-05-2018 Articolul 1 a fost completat de Punctul 1, Articolul I din ORDINUL nr. 1.203 din 10 mai 2018, publicat în MONITORUL OFICIAL nr. 424 din 18 mai 2018Articolul 2(1) Formularul prevăzut la art. 1 alin. (1) lit. a) se completează şi se depune potrivit instrucţiunilor prevăzute în anexa nr. 4.(2) Formularul prevăzut la art. 1 alin. (1) lit. b) se completează şi se depune potrivit instrucţiunilor prevăzute în anexa nr. 5.Articolul 3Caracteristicile de editare, modul de difuzare, de utilizare şi păstrare a formularelor prevăzute la art. 1 sunt prezentate în anexa nr. 6.La data de 28-12-2017 Articolul 3 a fost modificat de Punctul 1, Articolul I din ORDINUL nr. 3.781 din 22 decembrie 2017, publicat în MONITORUL OFICIAL nr. 1037 din 28 decembrie 2017Articolul 4Formularul prevăzut la art. 1 alin. (1) lit. a) se utilizează pentru declararea impozitelor şi taxelor datorate începând cu 1 ianuarie 2016, prevăzute în Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3.Articolul 5Anexele nr. 1-3, 3^1, 4-6 fac parte integrantă din prezentul ordin.La data de 18-05-2018 Articolul 5 a fost modificat de Punctul 2, Articolul I din ORDINUL nr. 1.203 din 10 mai 2018, publicat în MONITORUL OFICIAL nr. 424 din 18 mai 2018Articolul 6Direcţia generală proceduri pentru administrarea veniturilor, Direcţia generală de reglementare a colectării creanţelor bugetare, Direcţia generală de tehnologia informaţiei, Direcţia generală de administrare a marilor contribuabili, direcţiile generale regionale ale finanţelor publice, precum şi, după caz, direcţiile de specialitate din cadrul Agenţiei Naţionale de Administrare Fiscală vor duce la îndeplinire prevederile prezentului ordin.Articolul 7Prezentul ordin se publică în Monitorul Oficial al României, Partea I.p. Preşedintele Agenţiei Naţionale de Administrare Fiscală,
Mihai Gogancea-VătăşoiuBucureşti, 1 februarie 2016.Nr. 587.Anexa nr. 1
| Nr. crt. | Denumirea creanţei fiscale | Temeiul legal |
| 1. | Plăţi anticipate, în contul impozitului pe profit anual, datorate de instituţii de credit, persoane juridice române, şi de sucursalele din România ale instituţiilor de credit, persoane juridice străine | art. 13 şi 41 din Legea nr. 227/2015 privind Codul fiscal, cu modificările şi completările ulterioare |
| 2. | Impozit pe profit/plăţi anticipate în contul impozitului pe profit anual datorat/datorate de persoane juridice române, altele decât cele de la pct. 1, precum şi de persoane juridice cu sediul social în România, înfiinţate potrivit legislaţiei europene | art. 13 şi 41 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 3. | Impozit pe profit/plăţi anticipate în contul impozitului pe profit anual datorat/datorate de persoane juridice străine, altele decât cele prevăzute la pct. 1 | art. 13 alin. (1) lit. b), c) şi d), art. 38, 41, art. 233 alin. (4) şi art. 234 alin. (4) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 4. | Impozit pe dividende distribuite/plătite persoanelor juridice | art. 43 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 5. | Impozit pe veniturile microîntreprinderilor | art. 47 şi 56 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 6. | Impozit pe veniturile din dividende distribuite persoanelor fizice | art. 97 şi 132 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 7. | Impozit pe veniturile din dobânzi | art. 97 şi 132 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 8. | Impozit pe veniturile din lichidarea unei persoane juridice | art. 97 şi 132 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 9. | Impozit pe veniturile din premii | art. 110 şi 132 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 10. | Impozit pe veniturile din jocuri de noroc | art. 110 şi 132 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 11. | Impozit pe veniturile din transferul proprietăţilor imobiliare din patrimoniul personal | art. 111 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 12. | Impozit pe veniturile din alte surse | art. 114, 115 şi 132 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 13. | Impozit pe veniturile din dividende obţinute din România de persoane nerezidente | art. 223 alin. (1) lit. a), art. 224 din Legea nr. 227/2015, cu modificările şi completările ulterioare, sau convenţiile de evitare a dublei impuneri încheiate de România cu alte state |
| 14. | Impozit pe veniturile din dobânzi obţinute din România de persoane nerezidente | art. 223 alin. (1) lit. b) şi c), art. 224, 233 şi 234 din Legea nr. 227/2015, cu modificările şi completările ulterioare, sau convenţiile de evitare a dublei impuneri încheiate de România cu alte state |
| 15. | Impozit pe veniturile din redevenţe obţinute din România de persoane nerezidente | art. 223 alin. (1) lit. d) şi e), art. 224, 233 şi 234 din Legea nr.227/2015, cu modificările şi completările ulterioare, sau convenţiile de evitare a dublei impuneri încheiate de România cu alte state |
| 16. | Impozit pe veniturile din comisioane obţinute din România de persoane nerezidente | art. 223 alin. (1) lit. f) şi g), art. 224, art. 233 şi 234 din Legea nr. 227/2015, cu modificările şi completările ulterioare, sau convenţiile de evitare a dublei impuneri încheiate de România cu alte state |
| 17. | Impozit pe veniturile obţinute din România de persoane nerezidente din activităţi sportive şi de divertisment | art. 223 alin. (1) lit. h), art. 224, 227, 233 şi 234 din Legea nr. 227/2015, cu modificările şi completările ulterioare, sau convenţiile de evitare a dublei impuneri încheiate de România cu alte state |
| 18. | Impozit pe veniturile reprezentând remuneraţii primite de persoane juridice nerezidente care acţionează în calitate de administrator, fondator sau membru al consiliului de administraţie al unei persoane juridice române | art. 223 alin. (1) lit. j), art. 224 din Legea nr. 227/2015, cu modificările şi completările ulterioare, sau convenţiile de evitare a dublei impuneri încheiate de România cu alte state |
| 19. | Impozit pe veniturile din servicii prestate de persoane nerezidente | art. 223 alin. (1) lit. i), k) şi l), art. 224, 233 şi 234 din Legea nr. 227/2015, cu modificările şi completările ulterioare, sau convenţiile de evitare a dublei impuneri încheiate de România cu alte state |
| 20. | Impozit pe veniturile obţinute de persoane fizice nerezidente din premii acordate la concursuri organizate în România | art. 223 alin. (1) lit. m), art. 224, 233 şi 234 din Legea nr. 227/2015, cu modificările şi completările ulterioare, sau convenţiile de evitare a dublei impuneri încheiate de România cu alte state |
| 21. | Eliminat | |
| 22. | Impozit pe venituri din lichidarea unei persoane juridice române realizate de persoane nerezidente | art. 223 alin. (1) lit. o), art. 224 din Legea nr. 227/2015, cu modificările şi completările ulterioare, sau convenţiile de evitare a dublei impuneri încheiate de România cu alte state |
| 23. | Impozit pe veniturile realizate din transferul masei patrimoniale fiduciare de la fiduciar la beneficiarul nerezident | art. 223 alin. (1) lit. p), art. 224 din Legea nr. 227/2015, cu modificările şi completările ulterioare, sau convenţiile de evitare a dublei impuneri încheiate de România cu alte state |
| 24. | Vărsăminte de la persoanele juridice, pentru persoanele cu handicap neîncadrate | Legea nr. 448/2006 privind protecţia şi promovarea drepturilor persoanelor cu handicap, republicată, cu modificările şi completările ulterioare |
| 25. | Taxa pe activitatea de prospecţiune, explorare, exploatare a resurselor minerale | Legea minelor nr. 85/2003, cu modificările şi completările ulterioare |
| 26. | Redevenţe miniere | Legea nr. 85/2003, cu modificările şi completările ulterioare |
| 27. | Redevenţe petroliere | Legea petrolului nr. 238/2004, cu modificările şi completările ulterioare |
| 28. | Vărsăminte din profitul net al regiilor autonome | Ordonanţa Guvernului nr. 64/2001 privind repartizarea profitului la societăţile naţionale, companiile naţionale şi societăţile comerciale cu capital integral sau majoritar de stat, precum şi la regiile autonome, aprobată cu modificări prin Legea nr. 769/2001, cu modificările şi completările ulterioare |
| 29. | Dividende de virat la bugetul de stat de către autorităţile publice centrale | Ordonanţa Guvernului nr. 64/2001, aprobată cu modificări prin Legea nr. 769/2001, cu modificările şi completările ulterioare |
| 30. | Accize pentru bere | art. 346 şi 349 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 31. | Accize pentru vinuri liniştite | art. 346 şi art. 350 alin. (1) lit. a) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 32. | Accize pentru vinuri spumoase | art. 346 şi art. 350 alin. (1) lit. b) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 33. | Accize pentru băuturi fermentate liniştite, altele decât bere şi vinuri | art. 346 şi art. 351 alin. (1) lit. a) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 34. | Accize pentru băuturi fermentate spumoase, altele decât bere şi vinuri | art. 346 şi art. 351 alin. (1) lit. b) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 35. | Accize pentru produse intermediare | art. 346 şi 352 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 36. | Accize pentru alcool etilic | art. 346 şi 353 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 37. | Accize pentru ţigarete | art. 346 şi art. 354 alin. (1) lit. a) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 38. | Accize pentru ţigări şi ţigări de foi | art. 346 şi art. 354 alin. (1) lit. b) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 39. | Accize pentru tutun de fumat fin tăiat, destinat rulării în ţigarete | art. 346 şi art. 354 alin. (1) lit. c) pct. 1 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 40. | Accize pentru alte tutunuri de fumat | art. 346 şi art. 354 alin. (1) lit. c) pct. 2 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 41. | Accize pentru benzină cu plumb | art. 346 şi art. 355 alin. (3) lit. a) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 42. | Accize pentru benzină fără plumb | art. 346 şi art. 355 alin. (3) lit. b) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 43. | Accize pentru motorină | art. 346 şi art. 355 alin. (3) lit. c) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 44. | Accize pentru kerosen | art. 346 şi art. 355 alin. (3) lit. d) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 45. | Accize pentru gaz petrolier lichefiat | art. 346 şi art. 355 alin. (3) lit. e) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 46. | Accize pentru gaz natural | art. 346 şi art. 355 alin. (3) lit. f) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 47. | Accize pentru păcură | art. 346 şi art. 355 alin. (3) lit. g) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 48. | Accize pentru cărbune şi cocs | art. 346 şi art. 355 alin. (3) lit. h) din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 49. | Accize pentru energie electrică | art. 346 şi 358 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 50. | Accize pentru produse din tutun încălzit | art. 439 alin. (2) lit. a) şi 446 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 51. | Accize pentru lichidele cu conţinut de nicotină destinate inhalării cu ajutorul unui dispozitiv electronic tip Ţigareta electronică | art. 439 alin. (2) lit. b) şi 446 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 52. | Eliminată. | |
| 53. | Eliminată. | |
| 54. | Eliminată. | |
| 55. | Eliminată. | |
| 56. | Eliminată. | |
| 57. | Contribuţie trimestrială datorată pentru medicamentele suportate din Fondul naţional unic de asigurări sociale de sănătate şi din bugetul Ministerului Sănătăţii | art. 5 alin. (3) din Ordonanţa de urgenţă a Guvernului nr. 77/2011 privind stabilirea unei contribuţii pentru finanţarea unor cheltuieli în domeniul sănătăţii, aprobată prin Legea nr. 184/2015 |
| 58. | Contribuţie trimestrială datorată pentru contractele cost-volum/cost-volum-rezultat | art. 14 din Ordonanţa de urgenţă a Guvernului nr. 77/2011, cu modificările şi completările ulterioare |
| 59. | Contribuţie datorată pentru volume de medicamente consumate care depăşesc volumele stabilite prin contracte | art. 14 din Ordonanţa de urgenţă a Guvernului nr. 77/2011, cu modificările şi completările ulterioare |
| 60. | Redevenţe rezultate din contractele de concesiune, arendă şi alte contracte de exploatare eficientă a terenurilor cu destinaţieagricolă | Legea nr. 268/2001 privind privatizarea societăţilor comerciale ce deţin în administrare terenuri proprietate publică şi privată a statului cu destinaţie agricolă şi înfiinţarea Agenţiei Domeniilor Statului, cu modificările şi completările ulterioare |
| 61. | Impozit pe monopolul natural din sectorul energiei electrice şi al gazului natural | Ordonanţa Guvernului nr. 5/2013 privind stabilirea unor măsuri speciale de impozitare a activităţilor cu caracter de monopol natural din sectorul energiei electrice şi al gazului natural, cu modificările ulterioare |
| 62. | Impozit pe veniturile din activităţile de exploatare a resurselor naturale, altele decât gazele naturale | Ordonanţa Guvernului nr. 6/2013 privind instituirea unor măsuri speciale pentru impozitarea exploatării resurselor naturale, altele decât gazele naturale, aprobată cu modificări şi completări prin Legea nr. 261/2013,cu modificările ulterioare |
| 63. | Impozit asupra veniturilor suplimentare obţinute ca urmare a dereglementării preţurilor din sectorul gazelor naturale | Ordonanţa Guvernului nr. 7/2013 privind instituirea impozitului asupra veniturilor suplimentare obţinute ca urmare a dereglementării preţurilor din sectorul gazelor naturale, cu modificările şi completările ulterioare |
| 64. | Abrogată | |
| 65. | Taxa anuală de autorizare a jocurilor de noroc, regularizată periodic, în funcţie de realizări | art. 14 alin. (2) din Ordonanţa de urgenţă a Guvernului nr. 77/2009 privind organizarea şi exploatarea jocurilor de noroc, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare |
| 66. | Taxa pentru obţinerea licenţei de organizare a jocurilor de noroc | art. 14 alin. (2) şi (4) din Ordonanţa de urgenţă a Guvernului nr. 77/2009, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare; art. 13 alin. (1) lit. b) şi c) din Normele metodologice de punere în aplicare a Ordonanţei de urgenţă a Guvernului nr. 77/2009 privind organizarea şi exploatarea jocurilor de noroc, aprobate prin Hotărârea Guvernului nr. 111/2016 |
| 67. | Taxa anuală pentru obţinerea autorizaţiei de exploatare a jocurilor de noroc | art. 14 alin. (2) şi (4) din Ordonanţa de urgenţă a Guvernului nr. 77/2009, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare; art. 13 alin. (1) lit. b) şi c) din Normele metodologice de punere în aplicare a Ordonanţei de urgenţă a Guvernului nr. 77/2009 privind organizarea şi exploatarea jocurilor de noroc, aprobate prin Hotărârea Guvernului nr. 111/2016 |
| 68. | Taxa de acces pentru jocurile de noroc | art. 13 alin. (4) şi art. 14 alin. (2) lit. d) din Ordonanţa de urgenţă a Guvernului nr. 77/2009 aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare; art. 13 alin. (1) lit. a) din Normele metodologice de punere în aplicare a Ordonanţei de urgenţă a Guvernului nr. 77/2009 privind organizarea şi exploatarea jocurilor de noroc, aprobate prin Hotărârea Guvernului nr. 111/2016 |
| 69. | Contribuţie individuală la bugetul de stat | art. 31 din Legea nr. 223/2015 privind pensiile militare de stat, cu modificările şi completările ulterioare |
| 70. | Taxa de viciu | pct. 3 lit. C din anexa la Ordonanţa de urgenţă a Guvernului nr. 77/2009, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare; art. 13 alin. (1) lit. d) din Normele metodologice de punere în aplicare a Ordonanţei de urgenţă a Guvernului nr. 77/2009privind organizarea şi exploatarea jocurilor de noroc, aprobate prin Hotărârea Guvernului nr. 111/2016 |
| 71. | Taxa pentru videoloterie | pct. 3 lit. A din anexa la Ordonanţa de urgenţă a Guvernului nr. 77/2009, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare; art. 13 alin. (3) din Normele metodologice de punere în aplicare a Ordonanţei de urgenţă a Guvernului nr. 77/2009privind organizarea şi exploatarea jocurilor de noroc, aprobate prin Hotărârea Guvernului nr. 111/2016 |
| 72. | Impozit specific unor activităţi | art. 1 şi 8 din Legea nr. 170/2016 privind impozitul specific unor activităţi |
| 73. | Abrogată. | |
| 74. | Impozit asupra veniturilor suplimentare datorate de titularii de acorduri petroliere referitoare la perimetrele offshore şi onshore de adâncime | Legea nr. 256/2018 privind unele măsuri necesare pentru implementarea operaţiunilor petroliere de către titularii de acorduri petroliere referitoare la perimetre petroliere offshore şi onshore de adâncime, republicată |
| 75. | Compensaţii aferente dreptului de trecere în schimbul limitărilor aduse dreptului de folosinţă | Legea nr. 256/2018 privind unele măsuri necesare pentru implementarea operaţiunilor petroliere de către titularii de acorduri petroliere referitoare la perimetre petroliere offshore şi onshore de adâncime, republicată |
| 76. | Despăgubiri acordate pentru toate pagubele cauzate prin exercitarea dreptului de trecere | Legea nr. 256/2018 privind unele măsuri necesare pentru implementarea operaţiunilor petroliere de către titularii de acorduri petroliere referitoare la perimetre petroliere offshore şi onshore de adâncime, republicată |
| 77. | Taxa lunară calculată la totalul taxelor de participare încasate lunar, datorată de organizatorii de jocuri de noroc online prevăzuţi în Ordonanţa de urgenţă a Guvernului nr. 77/2009privind organizarea şi exploatarea jocurilor de noroc, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare | Art. 53 din Ordonanţa de urgenţă a Guvernului nr. 114/2018privind instituirea unor măsuri în domeniul investiţiilor publice şi a unor măsuri fiscal-bugetare, modificarea şi completarea unor acte normative şi prorogarea unor termene |
| 78. | Abrogată | |
| 79. | Plăţi anticipate ale impozitului pentru unele venituri din activităţi independente, precum şi pentru venituri din alte surse prevăzute la art. 114 alin. (2) lit. k^1) din Legea nr. 227/2015, cu modificările şi completările ulterioare | art. 68^2, art. 115 alin. (1^2) şi art. 132 din Legea nr. 227/2015, cu modificările şi completările ulterioare |
| 80. | Impozit pe venitul suplimentar realizat de producătorii de energie electrică | Ordonanţa de urgenţă a Guvernului nr. 27/2022 privind măsurile aplicabile clienţilor finali din piaţa de energie electrică şi gaze naturale în perioada 1 aprilie 2022-31 martie 2023, precum şi pentru modificarea şi completarea unor acte normative din domeniul energiei, cu modificările şi completările ulterioare |
| 81. | Redevenţă obţinută prin concesionare din activităţi de exploatare a resurselor la suprafaţă ale statului şi a apelor minerale naturale carbogazoase sau necarbogazoase | Legea minelor nr. 85/2003, cu modificările şi completările ulterioareHotărârea Guvernului nr. 70/2022 pentru aprobarea Procedurii privind încasarea redevenţei obţinute prin concesionare din activităţi de exploatare a resurselor la suprafaţă ale statului şi a apelor minerale naturale carbogazoase sau necarbogazoase |
| 82. | Redevenţă obţinută prin concesionare din activităţi de exploatare a resurselor la suprafaţă ale statului, reprezentând terenuri cu destinaţie agricolă | Ordonanţa de urgenţă a Guvernului nr. 57/2019 privind Codul administrativ, cu modificările şi completările ulterioareHotărârea Guvernului nr. 70/2022 pentru aprobarea Procedurii privind încasarea redevenţei obţinute prin concesionare din activităţi de exploatare a resurselor la suprafaţă ale statului şi a apelor minerale naturale carbogazoase sau necarbogazoase |
| 83. | Impozit pe profit datorat în conformitate cu prevederile art. 40^3 din Legea nr. 227/2015 privind Codul fiscal, cu modificările şi completările ulterioare | Legea nr. 227/2015 privind Codul fiscal, cu modificările şi completările ulterioare |
| 84. | Taxă datorată Comitetului Olimpic şi Sportiv Român | Legea nr. 30/2022 pentru modificarea şi completarea art. 13 din Ordonanţa de urgenţă a Guvernului nr. 77/2009 privind organizarea şi exploatarea jocurilor de noroc şi pentru completarea art. 20^2 alin. (3) din Legea educaţiei fizice şi sportului nr. 69/2000 |
| 85. | Taxă datorată Comitetului Naţional Paralimpic | Legea nr. 30/2022 pentru modificarea şi completarea art. 13 din Ordonanţa de urgenţă a Guvernului nr. 77/2009 privind organizarea şi exploatarea jocurilor de noroc şi pentru completarea art. 20^2 alin. (3) din Legea educaţiei fizice şi sportului nr. 69/2000 |
| 86. | Taxa de promovare a activităţilor de jocuri de noroc | Art. 1^2 din Ordonanţa de urgenţă a Guvernului nr. 77/2009 privind organizarea şi exploatarea jocurilor de noroc, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare |
| 87. | Contribuţie la Fondul de Tranziţie Energetică | Ordonanţa de urgenţă a Guvernului nr. 27/2022 privind măsurile aplicabile clienţilor finali din piaţa de energie electrică şi gaze naturale în perioada 1 aprilie 2022-31 martie 2023, precum şi pentru modificarea şi completarea unor acte normative din domeniul energiei, aprobată cu modificări şi completări prin Legea nr. 206/2022, cu modificările şi completările ulterioare |
| 88. | Contribuţie de solidaritate | Ordonanţa de urgenţă a Guvernului nr. 186/2022 privind unele măsuri de punere în aplicare a Regulamentului (UE) 2022/1.854 al Consiliului din 6 octombrie 2022 privind o intervenţie de urgenţă pentru abordarea problemei preţurilor ridicate la energie |
| Nr. crt. | Denumirea creanţei fiscale | Temeiul legal |
| 1. | Impozit pe profit scutit | Legea cooperaţiei agricole nr. 566/2004, cu modificările şi completările ulterioare |
| 2. | Impozit pe veniturile microîntreprinderilor scutit | Legea cooperaţiei agricole nr. 566/2004, cu modificările şi completările ulterioare |
Notă CTCE Reproducem prevederile art. II din ORDINUL nr. 2.935 din 11 octombrie 2017, publicat în Monitorul Oficial nr. 812 din 13 octombrie 2017:„Prevederile prezentului ordin se aplică începând cu obligaţiile aferente lunii septembrie 2017, cu termen de declarare până la data de 25 octombrie 2017, inclusiv”.
1. Termenul de depunere a declaraţiei:– până la data de 25 inclusiv a lunii următoare perioadei de raportare, potrivit pct. 1.1, 1.2 şi 1.4;– la alte termene, astfel cum este prevăzut pentru obligaţiile de plată menţionate la pct. 1.3.La data de 23-02-2022 Punctul 1. din Capitolul I. , Anexa nr. 4 a fost modificat de Litera a), Punctul 4, Articolul I din ORDINUL nr. 237 din 18 februarie 2022, publicat în MONITORUL OFICIAL nr. 178 din 23 februarie 20221.1. Lunar, pentru obligaţiile de plată reprezentând:a) impozit pe venitul persoanelor fizice: impozit pe veniturile din dividende distribuite persoanelor fizice, impozit pe veniturile din dobânzi, impozit pe veniturile din premii, impozit pe veniturile din jocuri de noroc, impozit pe veniturile din transferul proprietăţilor imobiliare din patrimoniul personal, impozit pe veniturile din alte surse, datorat de persoanele fizice;La data de 23-02-2022 Litera a) din Punctul 1.1. , Capitolul I. , Anexa nr. 4 a fost modificată de Litera b), Punctul 4, Articolul I din ORDINUL nr. 237 din 18 februarie 2022, publicat în MONITORUL OFICIAL nr. 178 din 23 februarie 2022b) accize, cu excepţia situaţiilor prevăzute la pct. 1.3;c) impozit pe dividende distribuite/plătite persoanelor juridice;d) impozit pe veniturile obţinute din România de nerezidenţi, persoane fizice/juridice, respectiv obţinute de persoane nerezidente care fac parte dintr-o asociere/entitate transparentă fiscal fără personalitate juridică, conform titlului VI din Legea nr. 227/2015 privind Codul fiscal, cu modificările şi completările ulterioare, sau conform convenţiilor de evitare a dublei impuneri încheiate de România cu alte state;e) vărsăminte de la persoanele juridice pentru persoanele cu handicap neîncadrate, conform Legii nr. 448/2006 privind protecţia şi promovarea drepturilor persoanelor cu handicap, republicată, cu modificările şi completările ulterioare;f) taxa anuală de autorizare a jocurilor de noroc, regularizată periodic, în funcţie de realizări, taxa de acces pentru jocurile de noroc, taxa pentru videoloterie;La data de 22-03-2016 Lit. f) a subpct. 1.1 al pct. 1 de la cap. I din anexa 4 a fost modificată de lit. a) a pct. 2 al art. I din ORDINUL nr. 1.053 din 17 martie 2016 publicat în MONITORUL OFICIAL nr. 209 din 22 martie 2016.g) contribuţii pentru finanţarea unor cheltuieli de sănătate, prevăzute de Legea nr. 95/2006 privind reforma în domeniul sănătăţii, republicată, cu modificările ulterioare;h) impozit pe monopolul natural din sectorul energiei electrice şi al gazului natural, prevăzut de Ordonanţa Guvernului nr. 5/2013 privind stabilirea unor măsuri speciale de impozitare a activităţilor cu caracter de monopol natural din sectorul energiei electrice şi al gazului natural, cu modificările ulterioare;i) impozit pe veniturile din activităţile de exploatare a resurselor naturale, altele decât gazele naturale, prevăzut de Ordonanţa Guvernului nr. 6/2013 privind instituirea unor măsuri speciale pentru impozitarea exploatării resurselor naturale, altele decât gazele naturale, aprobată cu modificări şi completări prin Legea nr. 261/2013, cu modificările ulterioare;j) până la data de 25 a lunii următoare celei în care titularii care desfăşoară operaţiuni petroliere în perimetrele offshore şi onshore de adâncime au primit raportul de evaluare, pentru obligaţiile de plată reprezentând despăgubiri acordate pentru toate pagubele cauzate prin exercitarea dreptului de trecere;La data de 29-07-2022 Litera j) din Subpunctul 1.1. , Punctul 1. din Capitolul I. , Anexa nr. 4 a fost modificată de Litera a), Punctul 2, Articolul I din ORDINUL nr. 1.341 din 21 iulie 2022, publicat în MONITORUL OFICIAL nr. 761 din 29 iulie 2022k) contribuţie individuală la bugetul de stat.l) impozit asupra veniturilor suplimentare datorate de titularii de acorduri petroliere referitoare la perimetrele offshore şi onshore de adâncime, prevăzut de Legea nr. 256/2018 privind unele măsuri necesare pentru implementarea operaţiunilor petroliere de către titularii de acorduri petroliere referitoare la perimetre petroliere offshore şi onshore de adâncime, republicată;La data de 29-07-2022 Litera l) din Subpunctul 1.1. , , Punctul 1. din Capitolul I. , Anexa nr. 4 a fost modificată de Litera a), Punctul 2, Articolul I din ORDINUL nr. 1.341 din 21 iulie 2022, publicat în MONITORUL OFICIAL nr. 761 din 29 iulie 2022m) taxa lunară calculată la totalul taxelor de participare încasate lunar, datorată de organizatorii de jocuri de noroc online prevăzuţi în Ordonanţa de urgenţă a Guvernului nr. 77/2009 privind organizarea şi exploatarea jocurilor de noroc, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare, şi reglementată de Ordonanţa de urgenţă a Guvernului nr. 114/2018 privind instituirea unor măsuri în domeniul investiţiilor publice şi a unor măsuri fiscal-bugetare, modificarea şi completarea unor acte normative şi prorogarea unor termene.La data de 21-02-2019 Subpunctul 1.1. din Punctul I. , Capitolul I , Anexa nr. 4 a fost completat de Litera a), Punctul 2, Articolul I din ORDINUL nr. 426 din 20 februarie 2019, publicat în MONITORUL OFICIAL nr. 140 din 21 februarie 2019n) plăţi anticipate ale impozitului pentru unele venituri din activităţi independente, precum şi pentru venituri din alte surse prevăzute la art. 114 alin. (2) lit. k ^1) din Legea nr. 227/2015, cu modificările şi completările ulterioare.La data de 19-01-2021 Subpunctul 1.1. din Punctul 1. , Capitolul I. , Anexa nr. 4 a fost completat de Litera a), Punctul 4, Articolul I din ORDINUL nr. 51 din 18 ianuarie 2021, publicat în MONITORUL OFICIAL nr. 59 din 19 ianuarie 2021o) impozit pe venitul suplimentar realizat de producătorii de energie electrică. Impozitul se declară de către producătorii de energie electrică, cu excepţia producătorilor de energie electrică pentru capacităţile de producţie puse în funcţiune după data de 22 martie 2022.La data de 13-05-2022 Litera o) din Punctul 1.1. , Capitolul I. , Anexa nr. 4 a fost modificată de Punctul 2, Articolul I din ORDINUL nr. 856 din 2 mai 2022, publicat în MONITORUL OFICIAL nr. 482 din 13 mai 2022p) redevenţa obţinută prin concesionare din activităţi de exploatare a resurselor la suprafaţă ale statului şi a apelor minerale naturale carbogazoase sau necarbogazoase, datorată potrivit Legii minelor nr. 85/2003, cu modificările şi completările ulterioare, şi redevenţa obţinută prin concesionare din activităţi de exploatare a resurselor la suprafaţă ale statului, reprezentând terenuri cu destinaţie agricolă, datorată potrivit Ordonanţei de urgenţă a Guvernului nr. 57/2019 privind Codul administrativ, cu modificările şi completările ulterioare.La data de 23-02-2022 Punctul 1.1. din Capitolul I. , Anexa nr. 4 a fost completat de Litera c), Punctul 4, Articolul I din ORDINUL nr. 237 din 18 februarie 2022, publicat în MONITORUL OFICIAL nr. 178 din 23 februarie 2022r) taxa datorată Comitetului Olimpic şi Sportiv Român şi taxa datorată Comitetului Naţional Paralimpic.La data de 24-06-2022 Punctul 1.1. din Capitolul I. , Anexa nr. 4 a fost completat de Litera a), Punctul 2, Articolul I din ORDINUL nr. 1.150 din 23 iunie 2022, publicat în MONITORUL OFICIAL nr. 619 din 24 iunie 2022s) contribuţie la Fondul de Tranziţie Energetică.La data de 12-09-2022 Punctul 1.1. din Capitolul I. , Anexa nr. 4 a fost completat de Litera a), Punctul 3, Articolul I din ORDINUL nr. 1.635 din 12 septembrie 2022, publicat în MONITORUL OFICIAL nr. 897 din 12 septembrie 20221.2. Trimestrial, pentru obligaţiile de plată reprezentând:a) plăţi anticipate, în contul impozitului pe profit anual, pentru trimestrele I-III, datorate de instituţiile de credit - persoane juridice române şi sucursalele din România ale instituţiilor de credit - persoane juridice străine;b) plăţi anticipate, în contul impozitului pe profit anual, pentru trimestrele I-III, datorate de către contribuabilii care au optat, potrivit legii, pentru declararea şi plata impozitului pe profit anual, cu plăţi anticipate, efectuate trimestrial;c) impozitul pe profit datorat de persoane juridice române şi persoanele juridice străine, altele decât cele prevăzute la lit. a) şi b), precum şi de către persoanele juridice cu sediul social în România, înfiinţate potrivit legislaţiei europene (trimestrele I-III);d) impozit pe veniturile microîntreprinderilor. Pe perioada aplicării prevederilor art. I din Ordonanţa de urgenţă a Guvernului nr. 153/2020, pentru contribuabilii plătitori de impozit pe veniturile microîntreprinderilor, prin derogare de la prevederile art. 56 din Codul fiscal, termenul pentru depunerea declaraţiei aferente trimestrului IV este până la data de 25 iunie inclusiv a anului următor;La data de 23-02-2022 Litera d) din Punctul 1.2. , Capitolul I. , Anexa nr. 4 a fost modificată de Litera d), Punctul 4, Articolul I din ORDINUL nr. 237 din 18 februarie 2022, publicat în MONITORUL OFICIAL nr. 178 din 23 februarie 2022e) redevenţe miniere şi petroliere;f) redevenţe rezultate din contractele de concesiune, arendă şi alte contracte de exploatare eficientă a terenurilor cu destinaţie agricolă.g) eliminată;La data de 18-05-2018 Litera g) din subpunctul 1.2. , Cap. I. , Anexa nr. 4 a fost eliminată de Litera b), Punctul 6, Articolul I din ORDINUL nr. 1.203 din 10 mai 2018, publicat în MONITORUL OFICIAL nr. 424 din 18 mai 2018h) abrogată;La data de 21-04-2020 Litera h) din subpunctul 1.2. , Punctul 1. , Capitolul I. , Anexa nr. 4 a fost abrogată de Litera a), Punctul 4, Articolul I din ORDINUL nr. 935 din 14 aprilie 2020, publicat în MONITORUL OFICIAL nr. 325 din 21 aprilie 2020i) redevenţa obţinută prin concesionare din activităţi de exploatare a resurselor la suprafaţă ale statului şi a apelor minerale naturale carbogazoase sau necarbogazoase, datorată potrivit Legii minelor nr. 85/2003, cu modificările şi completările ulterioare, şi redevenţa obţinută prin concesionare din activităţi de exploatare a resurselor la suprafaţă ale statului, reprezentând terenuri cu destinaţie agricolă, datorată potrivit Ordonanţei de urgenţă a Guvernului nr. 57/2019 privind Codul administrativ, cu modificările şi completările ulterioare.La data de 23-02-2022 Punctul 1.2. din Capitolul I. , Anexa nr. 4 a fost completat de Litera d), Punctul 4, Articolul I din ORDINUL nr. 237 din 18 februarie 2022, publicat în MONITORUL OFICIAL nr. 178 din 23 februarie 2022j) impozit pe profit datorat în conformitate cu prevederile art. 40^3 din Legea nr. 227/2015 privind Codul fiscal, cu modificările şi completările ulterioare.La data de 28-03-2022 Punctul 1.2. din Capitolul I. , Anexa nr. 4 a fost completat de Litera b), Punctul 2, Articolul I din ORDINUL nr. 449 din 23 martie 2022, publicat în MONITORUL OFICIAL nr. 298 din 28 martie 20221.3. Alte termene:a) până la data de 25 decembrie, pentru plăţile anticipate aferente trimestrului IV, în cazul contribuabililor care declară şi plătesc impozit pe profit anual, cu plăţi anticipate efectuate trimestrial, şi care determină plăţile anticipate trimestriale în sumă de o pătrime din impozitul datorat pentru anul precedent, potrivit art. 41 alin. (8) din Legea nr. 227/2015, cu modificările şi completările ulterioare;b) în cazul impozitului pe profit datorat de contribuabilii care au optat pentru anul fiscal diferit de anul calendaristic, termenele de plată sunt:– până la data de 25 inclusiv a primei luni următoare încheierii trimestrului din anul fiscal modificat, pentru trimestrele I-III, pentru obligaţiile de plată reprezentând impozitul pe profit, respectiv plăţi anticipate în contul impozitului pe profit anual;– 25 a ultimei luni din anul fiscal modificat, pentru obligaţia de plată reprezentând plăţi anticipate în contul impozitului pe profit anual, pentru situaţiile în care plăţile anticipate trimestriale se determină în sumă de o pătrime din impozitul datorat pentru anul precedent, potrivit art. 41 alin. (8) din Legea nr. 227/2015, cu modificările şi completările ulterioare;c) până la data de 25 ianuarie a anului următor, respectiv până la data de 25 a primei luni a anului fiscal modificat, următor anului în care s-a aprobat distribuirea dividendelor, în cazul în care dividendele distribuite, potrivit legii, nu au fost plătite până la sfârşitul anului în care s-a aprobat distribuirea acestora, cu excepţiile prevăzute de lege;La data de 23-02-2022 Litera c) din Punctul 1.3. , Capitolul I. , Anexa nr. 4 a fost modificată de Litera e), Punctul 4, Articolul I din ORDINUL nr. 237 din 18 februarie 2022, publicat în MONITORUL OFICIAL nr. 178 din 23 februarie 2022d) până la data de 25 decembrie inclusiv a anului în curs pentru anul următor, pentru obligaţiile de plată reprezentând taxa pentru activitatea de prospecţiune, explorare şi exploatare a resurselor minerale, cuprinsă la poziţia nr. 25 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin;e) până la termenul de plată prevăzut de lege, pentru următoarele obligaţii de plată: impozit pe veniturile din dobânzi, în cazul împrumuturilor acordate pe baza contractelor civile; impozit pe veniturile din lichidarea unei persoane juridice; impozit pe veniturile microîntreprinderilor în cazul persoanelor juridice care se dizolvă cu lichidare sau fără lichidare; taxa pentru obţinerea licenţei de organizare a jocurilor de noroc; taxa anuală pentru obţinerea autorizaţiei de exploatare a jocurilor de noroc, taxa de viciu, vărsăminte din profitul net al regiilor autonome; dividende de virat la bugetul de stat de către autorităţile publice centrale; impozit specific unor activităţi în cazul în care contribuabilii încetează să existe în cursul anului, redevenţa obţinută prin concesionare din activităţi de exploatare a resurselor la suprafaţă ale statului şi a apelor minerale naturale carbogazoase sau necarbogazoase, datorată potrivit Legii minelor nr. 85/2003, cu modificările şi completările ulterioare, şi redevenţa obţinută prin concesionare din activităţi de exploatare a resurselor la suprafaţă ale statului, reprezentând terenuri cu destinaţie agricolă, datorată potrivit Ordonanţei de urgenţă a Guvernului nr. 57/2019 privind Codul administrativ, cu modificările şi completările ulterioare, taxa datorată Comitetului Olimpic şi Sportiv Român şi taxa datorată Comitetului Naţional Paralimpic.La data de 24-06-2022 Litera e) din Punctul 1.3. , Capitolul I. , Anexa nr. 4 a fost modificată de Litera b), Punctul 2, Articolul I din ORDINUL nr. 1.150 din 23 iunie 2022, publicat în MONITORUL OFICIAL nr. 619 din 24 iunie 2022f) până la termenul prevăzut la art. 346 alin. (3) din Legea nr. 227/2015, cu modificările şi completările ulterioare, pentru accizele datorate de operatorii economici, în situaţiile prevăzute la situaţiile prevăzute la art. 340 alin. (1) lit. b) şi c) şi alin. (4)-(7) din aceeaşi lege;g) până la data de 25 a celei de-a doua luni următoare încheierii trimestrului pentru care se datorează contribuţiile sau până la data de 25 a celei de-a doua luni următoare celei în care s-a făcut comunicarea pentru contractele cost-volum-rezultat, pentru obligaţiile de plată reprezentând contribuţiile trimestriale datorate de persoanele prevăzute la art. 4 alin. (3) şi art. 13 alin. (3) din Ordonanţa de urgenţă a Guvernului nr. 77/2011 privind stabilirea unor contribuţii pentru finanţarea unor cheltuieli în domeniul sănătăţii, aprobată prin Legea nr. 184/2015, cu modificările şi completările ulterioare;“;La data de 17-12-2018 Litera g) din Punctul 1.3. , Punctul I. , Anexa nr. 4 a fost modificată de Punctul 2, Articolul I din ORDINUL nr. 3.105 din 11 decembrie 2018, publicat în MONITORUL OFICIAL nr. 1067 din 17 decembrie 2018h) abrogată;La data de 10-03-2017 Lit. h) a subpct. 1.3 al pct. 1 de la Capitolul I din anexa 4 a fost abrogată de Punctul 5, Articolul I din ORDINUL nr. 869 din 8 martie 2017, publicat în MONITORUL OFICIAL nr. 175 din 10 martie 2017i) anual, cel mai târziu până la data de 31 martie a fiecărui an pentru obligaţiile de plată reprezentând compensaţii aferente dreptului de trecere în schimbul limitărilor aduse dreptului de folosinţă. Pentru primul an, până la data de 25 a lunii următoare celei în care titularul acordului a primit raportul de evaluare, proporţional cu perioada din an pentru care se exercită dreptul de trecere;La data de 17-12-2018 Punctul I., Subpunctul 1.3 din Anexa nr. 4 a fost completat de Punctul 2, Articolul I din ORDINUL nr. 3.105 din 11 decembrie 2018, publicat în MONITORUL OFICIAL nr. 1067 din 17 decembrie 2018j) până la data de 25 a lunii următoare celei în care titularii care desfăşoară operaţiuni petroliere offshore au primit raportul de evaluare, pentru obligaţiile de plată reprezentând despăgubiri acordate pentru toate pagubele cauzate prin exercitarea dreptului de trecere.La data de 17-12-2018 Subpunctul 1.3 al Punctului I. din Anexa nr. 4 a fost completat de Punctul 2, Articolul I din ORDINUL nr. 3.105 din 11 decembrie 2018, publicat în MONITORUL OFICIAL nr. 1067 din 17 decembrie 2018k) abrogată;La data de 21-04-2020 Litera k) din subunctul 1.3. , Punctul 1. , Capitolul I. , Anexa nr. 4 a fost abrogată de Litera b), Punctul 4, Articolul I din ORDINUL nr. 935 din 14 aprilie 2020, publicat în MONITORUL OFICIAL nr. 325 din 21 aprilie 2020l) până la data de 25 inclusiv a lunii următoare celei în care organizatorul de jocuri de noroc sau, după caz, prestatorul serviciilor de publicitate a încheiat un contract de publicitate. În cazul contractelor care prevăd plăţi periodice către prestator, declaraţia se depune până în ultima zi a lunii în care este scadentă rata contractuală periodică.La data de 12-09-2022 Litera l) din Punctul 1.3. , Capitolul I. , Anexa nr. 4 a fost modificată de Litera a), Punctul 3, Articolul I din ORDINUL nr. 1.635 din 12 septembrie 2022, publicat în MONITORUL OFICIAL nr. 897 din 12 septembrie 2022m) anual, până la data de 25 iunie inclusiv a anului următor sau până la data de 25 a celei de-a şasea luni inclusiv, de la închiderea anului fiscal modificat/exerciţiului financiar diferit, pentru contribuţia de solidaritate datorată potrivit Ordonanţei de urgenţă a Guvernului nr. 186/2022 privind unele măsuri de punere în aplicare a Regulamentului (UE) 2022/1.854 al Consiliului din 6 octombrie 2022 privind o intervenţie de urgenţă pentru abordarea problemei preţurilor ridicate la energie.La data de 09-02-2023 Punctul 1.3. din Capitolul I. , Anexa nr. 4 a fost completat de Litera a), Punctul 2, Articolul I din ORDINUL nr. 172 din 8 februarie 2023, publicat în MONITORUL OFICIAL nr. 113 din 09 februarie 20231.4. Semestrial, pentru obligaţiile de plată reprezentând:a) impozitul specific unor activităţi, respectiv până la data de 25 inclusiv a lunii următoare semestrului, conform prevederilor Legii nr. 170/2016, cu modificările şi completările ulterioare. Pe perioada aplicării prevederilor art. I din Ordonanţa de urgenţă a Guvernului nr. 153/2020, pentru plătitorii de impozit specific unor activităţi, prin derogare de la prevederile art. 8 din Legea nr. 170/2016, cu modificările şi completările ulterioare, termenul pentru depunerea declaraţiei aferente semestrului II este până la data de 25 iunie inclusiv a anului următor;b) redevenţa obţinută prin concesionare din activităţi de exploatare a resurselor la suprafaţă ale statului şi a apelor minerale naturale carbogazoase sau necarbogazoase, datorată potrivit Legii minelor nr. 85/2003, cu modificările şi completările ulterioare, şi redevenţa obţinută prin concesionare din activităţi de exploatare a resurselor la suprafaţă ale statului, reprezentând terenuri cu destinaţie agricolă, datorată potrivit Ordonanţei de urgenţă a Guvernului nr. 57/2019 privind Codul administrativ, cu modificările şi completările ulterioare.La data de 23-02-2022 Punctul 1.4. din Capitolul I. , Anexa nr. 4 a fost modificat de Litera g), Punctul 4, Articolul I din ORDINUL nr. 237 din 18 februarie 2022, publicat în MONITORUL OFICIAL nr. 178 din 23 februarie 2022Atenţie! Obligaţiile de plată prevăzute în nomenclatorul din anexa nr. 3 pentru care, potrivit Legii nr. 227/2015, cu modificările şi completările ulterioare, sau altor legi care le reglementează, scadenţa şi/sau termenul de declarare se împlinesc la 25 decembrie sunt scadente şi/sau se declară până la data de 21 decembrie. În situaţia în care data de 21 decembrie este zi nelucrătoare, creanţele fiscale sunt scadente şi/sau se declară până în ultima zi lucrătoare anterioară datei de 21 decembrie.La data de 10-03-2017 Anexa nr. 4 a fost completată de Punctul 7, Articolul I din ORDINUL nr. 869 din 8 martie 2017, publicat în MONITORUL OFICIAL nr. 175 din 10 martie 20172. Organul fiscal competentDeclaraţia privind obligaţiile de plată la bugetul de stat se depune la organul fiscal competent pentru administrarea creanţelor fiscale datorate de către contribuabil/plătitor.3. Modul de depunereDeclaraţia privind obligaţiile de plată la bugetul de stat se completează cu ajutorul programului de asistenţă şi se transmite prin mijloace electronice de transmitere la distanţă, în conformitate cu prevederile legale în vigoare.În situaţia în care, în declaraţia privind obligaţiile de plată la bugetul de stat depusă la organul fiscal, pentru o perioadă de raportare, nu au fost cuprinse toate impozitele sau taxele pentru care este prevăzută, conform legii, obligaţia declarării acestora, plătitorul depune un formular referitor la aceeaşi perioadă de raportare, pentru impozitele ori taxele nedeclarate iniţial. Data depunerii acestui formular se stabileşte în conformitate cu prevederile legale.La data de 28-12-2017 Punctul 3. din Capitolul I. , Anexa nr. 4 a fost modificat de Punctul 6, Articolul I din ORDINUL nr. 3.781 din 22 decembrie 2017, publicat în MONITORUL OFICIAL nr. 1037 din 28 decembrie 2017Capitolul II. Completarea declaraţiei 1. Perioada de raportareÎn rubrica «Luna» se înscrie cu cifre arabe numărul lunii la care se referă obligaţia sau numărul ultimei luni a perioadei de raportare, după caz (de exemplu: 1 pentru luna ianuarie, 3 pentru trimestrul I sau 6 pentru semestrul I).La data de 10-03-2017 Primul paragraf al pct. 1 de la Capitolul II din Anexa 4 a fost modificat de Punctul 8, Articolul I din ORDINUL nr. 869 din 8 martie 2017, publicat în MONITORUL OFICIAL nr. 175 din 10 martie 2017În cazul contribuabililor care intră sub incidenţa prevederilor art. 16 alin. (5) din Legea nr. 227/2015, cu modificările şi completările ulterioare, în rubrica "Luna" se înscrie cu cifre arabe numărul ultimei luni a perioadei de raportare, respectiv a trimestrului din anul fiscal modificat (de exemplu: în cazul anului fiscal modificat 1 august 2016-31 iulie 2017 se va înscrie: pentru trimestrul I, luna 10 anul 2016, iar pentru trimestrul II, luna 01 anul 2017).Anul pentru care se completează declaraţia se înscrie cu cifre arabe cu 4 caractere (de exemplu: 2016).2. Secţiunea A "Date de identificare a contribuabilului/ plătitorului"În caseta "Cod de identificare fiscală" se completează codul de identificare fiscală atribuit contribuabilului/plătitorului, conform legii, înscriindu-se cifrele cu aliniere la dreapta.În situaţia în care declaraţia se completează de către împuternicit/reprezentantul fiscal, desemnat potrivit legii, se înscriu codul de identificare fiscală atribuit de organul fiscal competent persoanei ale cărei obligaţii sunt îndeplinite, precum şi datele de identificare ale acesteia, iar la rubrica "Funcţia/Calitatea" din formular se înscrie "Împuternicit". În cazul în care contribuabilul/plătitorul este înregistrat în scopuri de taxă pe valoarea adăugată, în prima căsuţă se înscrie prefixul RO.În rubrica "Denumire" se înscriu, după caz, denumirea sau numele şi prenumele contribuabilului/plătitorului de impozite şi taxe.Rubricile privind adresa se completează cu datele privind adresa domiciliului fiscal al contribuabilului/plătitorului de impozite şi taxe.3. Secţiunea B "Date privind creanţa fiscală"Pentru fiecare impozit şi taxă prevăzute în Nomenclatorul obligaţiilor de plată la bugetul de stat, cuprins în anexa nr. 3 la ordin, pentru care există obligaţii declarative în perioada de raportare, se completează în acelaşi formular câte un tabel generat cu ajutorul programului de asistenţă, corespunzător tipului de impozit sau taxă, înscriindu-se sumele reprezentând obligaţiile constituite în perioada de raportare la care se referă declaraţia, în conformitate cu instrucţiunile de mai jos.În situaţia în care în perioada de raportare nu au rezultat sume datorate/de plată/de restituit pentru impozitele şi taxele cuprinse în vectorul fiscal ataşat contribuabilului/plătitorului, la rubrica "Suma datorată/de plată" se înscrie cifra 0 (zero).Necompletarea tabelului corespunzător tipului de impozit ori taxă din secţiunea B, respectiv a tabelului de la pct. I sau II, după caz, pentru impozitul ori taxa pentru care există obligaţie declarativă potrivit legii, echivalează cu nedeclararea obligaţiei respective.Corectarea obligaţiilor declarate eronat în formular se face prin depunerea formularului 710 "Declaraţie rectificativă", cod 14.13.01.00/r, conform procedurii legale în vigoare.Coloana "Denumire creanţă fiscală": se înscrie denumirea obligaţiei de plată, conform Nomenclatorului obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, datorată în perioada de raportare.3.1. Tabelul de la pct. I «Impozite şi taxe care se plătesc în contul unic» din anexa nr. 1 la ordin se completează pentru declararea obligaţiilor de plată prevăzute la poziţiile 1-10, 12-20, 22-24, 28, 72 şi 79 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin.La data de 23-02-2022 Primul paragraf al Subpunctului 3.1. din Punctul 3. , Capitolul II. , Anexa nr. 4 a fost modificat de Litera h), Punctul 4, Articolul I din ORDINUL nr. 237 din 18 februarie 2022, publicat în MONITORUL OFICIAL nr. 178 din 23 februarie 2022Rândul 1 «Suma datorată» - se înscrie suma reprezentând impozitul datorat/taxa datorată în perioada de raportare, conform legii. Rândul 1.1 «Sponsorizări şi burse acordate» - se înscrie, dacă este cazul, suma reprezentând sponsorizări, potrivit prevederilor Legii nr. 32/1994 privind sponsorizarea, cu modificările şi completările ulterioare, pentru susţinerea entităţilor nonprofit şi a unităţilor de cult, care la data încheierii contractului sunt înscrise în Registrul entităţilor/unităţilor de cult pentru care se acordă deduceri fiscale. De asemenea, la acest rând se cuprind, dacă este cazul, şi bursele acordate elevilor şcolarizaţi în învăţământul profesional-dual în conformitate cu prevederile art. 25 alin. (4) lit. c) din Legea educaţiei naţionale nr. 1/2011, cu modificările şi completările ulterioare. Valoarea cumulată a sponsorizărilor şi a burselor nu trebuie să depăşească nivelul valorii reprezentând 20% din impozitul pe veniturile microîntreprinderilor datorat. Acest rând se completează numai de către contribuabilii plătitori de impozit pe veniturile microîntreprinderilor. Rândul 1.2 «Cost de achiziţie al aparatelor de marcat electronice fiscale» - se înscrie suma reprezentând costul de achiziţie al aparatelor de marcat electronice fiscale, potrivit prevederilor Legii nr. 153/2020 pentru modificarea şi completarea Legii nr. 227/2015 privind Codul fiscal, precum şi pentru completarea Legii nr. 170/2016 privind impozitul specific unor activităţi. Acest rând se completează numai de către contribuabilii plătitori de impozit pe veniturile microîntreprinderilor. Rândul 1.3 «Reducere impozit conform OUG nr. 153/2020» - se înscrie, dacă este cazul, reducerea impozitului, în conformitate cu Ordonanţa de urgenţă a Guvernului nr. 153/2020 pentru instituirea unor măsuri fiscale de stimulare a menţinerii/creşterii capitalurilor proprii, precum şi pentru completarea unor acte normative. Acest rând se completează numai de către contribuabilii plătitori de impozit pe veniturile microîntreprinderilor, respectiv impozit specific unor activităţi.La data de 23-02-2022 Instrucțiunile de la rândul 1.3 ale Subpunctului 3. din Capitolul II. , Anexa nr. 4 a fost modificate de Litera h), Punctul 4, Articolul I din ORDINUL nr. 237 din 18 februarie 2022, publicat în MONITORUL OFICIAL nr. 178 din 23 februarie 2022Rândul 2 «Suma de plată» - se înscrie suma de la rândul 1 sau diferenţa dintre suma înscrisă la rândul 1 şi sumele înscrise la rândul 1.1, rândul 1.2 şi rândul 1.3, după caz. Rândul «Total obligaţii de plată» - se înscrie suma reprezentând obligaţiile de plată la bugetul de stat pentru perioada de raportare, care se plăteşte în contul unic corespunzător, respectiv totalul sumelor declarate, înscrise la rândul 2 «Suma de plată», pentru fiecare impozit/taxă declarat(ă) în perioada de raportare.La data de 19-01-2021 Subpunctul 3.1. din Punctul 3. , Capitolul II. , Anexa nr. 4 a fost modificat de Litera b), Punctul 4, Articolul I din ORDINUL nr. 51 din 18 ianuarie 2021, publicat în MONITORUL OFICIAL nr. 59 din 19 ianuarie 20213.1.1. Pentru plăţile anticipate în contul impozitului pe profit anual, prevăzute la poziţia 1 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, datorate de contribuabilii prevăzuţi la art. 41 alin. (4) din Legea nr. 227/2015, cu modificările şi completările ulterioare, instituţii de credit - persoane juridice române şi sucursalele din România ale instituţiilor de credit - persoane juridice străine, formularul se completează pentru trimestrele I-IV, după cum urmează:Rândul 1 "Suma datorată" - se înscrie suma reprezentând o pătrime din impozitul pe profit datorat pentru anul precedent, actualizat cu indicele preţurilor de consum, estimat cu ocazia elaborării bugetului iniţial al anului pentru care se efectuează plăţile anticipate, calculată în conformitate cu prevederile art. 41 alin. (8) din Legea nr. 227/2015, cu modificările şi completările ulterioare.În cazul contribuabililor care aplică reglementările contabile conforme cu Standardele internaţionale de raportare financiară, plăţile anticipate trimestriale se efectuează în sumă de o pătrime din impozitul pe profit aferent anului precedent determinat în conformitate cu prevederile art. 41 alin. (8) din Legea nr. 227/2015, cu modificările şi completările ulterioare, fără a lua în calcul influenţa ce provine din aplicarea prevederilor art. 21 din Legea nr. 227/2015, cu modificările şi completările ulterioare.Prin excepţie de la prevederile art. 41 alin. (8) din Legea nr. 227/2015, cu modificările şi completările ulterioare, contribuabilii care declară şi plătesc impozitul pe profit anual, cu plăţi anticipate, şi care intră sub incidenţa prevederilor art. I din Ordonanţa de urgenţă a Guvernului nr. 153/2020 pentru instituirea unor măsuri fiscale de stimulare a menţinerii/creşterii capitalurilor proprii, precum şi pentru completarea unor acte normative efectuează plata anticipată pentru trimestrul I al fiecărui an fiscal/an fiscal modificat la nivelul sumei rezultate din aplicarea cotei de impozit asupra profitului contabil al perioadei pentru care se efectuează plata anticipată, până la data de 25 inclusiv a lunii următoare trimestrului I. Această regulă este aplicabilă şi pentru contribuabilii care sunt în al doilea an al perioadei obligatorii prevăzute la art. 41 alin. (3) din Legea nr. 227/2015, cu modificările şi completările ulterioare. Aplicarea regulii de calcul al plăţii anticipate pentru trimestrul I începe cu anul fiscal 2022, respectiv cu anul fiscal modificat care începe în anul 2022 şi se încheie cu anul fiscal 2026, respectiv cu anul fiscal modificat care începe în anul 2026, după caz.La data de 23-02-2022 Punctul 3.1.1. din Punctul 3. , Capitolul II. , Anexa nr. 4 a fost completat de Litera h), Punctul 4, Articolul I din ORDINUL nr. 237 din 18 februarie 2022, publicat în MONITORUL OFICIAL nr. 178 din 23 februarie 2022Contribuabilii prevăzuţi la art. 41 alin. (4) din Legea nr. 227/2015, cu modificările şi completările ulterioare, nou-înfiinţaţi, înfiinţaţi în cursul anului precedent sau care la sfârşitul anului fiscal precedent înregistrează pierdere fiscală, efectuează plăţi anticipate în contul impozitului pe profit la nivelul sumei rezultate din aplicarea cotei de impozit asupra profitului contabil al perioadei pentru care se efectuează plata anticipată, pentru trimestrele I-III. În aceste situaţii, formularul nu se completează, pentru trimestrul IV, pentru impozitul pe profit.Rândul 2 "Suma de plată" - se înscrie suma de la rândul 1.3.1.2. (1) Pentru obligaţiile prevăzute la poziţiile 2 şi 3 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, datorate în conformitate cu prevederile art. 41 alin. (1) din Legea nr. 227/2015, cu modificările şi completările ulterioare, pentru trimestrele I-III, formularul se completează astfel:Rândul 1 "Suma datorată" - se înscrie suma reprezentând impozitul pe profit datorat pentru perioada de raportare, calculată ca diferenţă între impozitul pe profit stabilit, cumulat de la începutul anului, la sfârşitul perioadei de raportare şi impozitul pe profit stabilit, cumulat de la începutul anului, la sfârşitul perioadei precedente celei de raportare, în situaţia în care cumulat, în perioada de raportare, s-a înregistrat profit impozabil.În situaţia în care, în perioada de raportare s-a înregistrat pierdere fiscală sau scăderea profitului impozabil, la rândul 1 din formular se va înscrie cifra 0 (zero).Rândul 2 "Suma de plată" - se înscrie suma de la rândul 1.În situaţia contribuabililor care au optat pentru declararea şi plata impozitului anual cu plăţi anticipate efectuate trimestrial şi care aplică sistemul de declarare şi plată a impozitului pe profit prevăzut la art. 41 alin. (2) din Legea nr. 227/2015, cu modificările şi completările ulterioare, formularul se completează pentru trimestrele I-IV, potrivit instrucţiunilor de la pct. nr. 3.1.1.Contribuabilii care în primul an al perioadei obligatorii, prevăzute la art. 41 alin. (3), înregistrează pierdere fiscală, pentru cel de-al doilea an al perioadei obligatorii nu datorează plată anticipată aferentă trimestrului IV.În situaţia în care, în anul precedent, contribuabilii au beneficiat de scutiri de la plata impozitului pe profit, conform legii, iar în anul pentru care se calculează şi se efectuează plăţile anticipate nu mai beneficiază de facilităţile fiscale respective, impozitul pe profit pentru anul precedent, pe baza căruia se determină plăţile anticipate, este impozitul pe profit determinat conform declaraţiei privind impozitul pe profit pentru anul precedent, luându-se în calcul şi impozitul pe profit scutit.(2) Formularul nu se completează şi nu se depune pentru impozitul pe profit de către următorii contribuabili plătitori de impozit pe profit:– persoanele juridice române prevăzute la art. 15 din Legea nr. 227/2015, cu modificările şi completările ulterioare;– contribuabilii care obţin venituri majoritare din cultura cerealelor, plantelor tehnice şi a cartofului, pomicultură şi viticultură.(3) Declararea impozitului pe profit pentru veniturile obţinute de persoanele juridice străine din transferul proprietăţilor imobiliare situate în România sau al oricăror drepturi legate de aceste proprietăţi, veniturile din exploatarea resurselor naturale situate în România şi din vânzarea-cesionarea titlurilor de participare deţinute la o persoană juridică română se efectuează de către persoana juridică străină care obţine veniturile, conform art. 38 din Legea nr. 227/2015.(4) Asociatul/Participantul nerezident, ce desfăşoară activitate în România prin intermediul unui sediu permanent/sediu permanent desemnat, respectiv obţine venituri pentru care România are drept de impunere, precum şi asociatul/participantul persoană juridică, rezident în România are obligaţia de a declara impozitul pe profit pentru profitul impozabil, potrivit titlului II din Legea nr. 227/2015, cu modificările şi completările ulterioare, pe baza veniturilor şi cheltuielilor determinate de operaţiunile asocierii.3.1.3. (1) Eliminat.La data de 18-05-2018 Alineatul (1) din subpunctul 3.1.3. , Punctul 3. , Cap. II. , Anexa nr. 4 a fost eliminat de Litera d), Punctul 6, Articolul I din ORDINUL nr. 1.203 din 10 mai 2018, publicat în MONITORUL OFICIAL nr. 424 din 18 mai 2018(2) Microîntreprinderile care în cursul unui an fiscal realizează venituri mai mari de 1.000.000 euro au obligaţia declarării impozitului pe profit începând cu trimestrul în care sa depăşit această limită.La data de 28-12-2017 Primul paragraf din Alineatul (2), Punctul 3.1.3. , Punctul 3. , Capitolul II. , Anexa nr. 4 a fost modificat de Punctul 8, Articolul I din ORDINUL nr. 3.781 din 22 decembrie 2017, publicat în MONITORUL OFICIAL nr. 1037 din 28 decembrie 2017Rândul 1 "Suma datorată" - se înscrie suma reprezentând impozit pe profit, luând în calcul veniturile şi cheltuielile înregistrate începând cu trimestrul respectiv.Rândul 2 "Suma de plată" - se înscrie suma de la rândul 1.3.1.4. La poziţiile 13-23 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, se declară impozitul pe veniturile obţinute din România de persoane nerezidente, potrivit titlului VI din Legea nr. 227/2015, cu modificările şi completările ulterioare.În cazul persoanelor nerezidente care fac parte dintr-o asociere/entitate transparentă fiscal fără personalitate juridică, impozitul se declară de către persoana desemnată din cadrul asocierii/entităţii transparente fiscal, conform art. 233 alin. (2) din Legea nr. 227/2015, cu modificările şi completările ulterioare.3.1.5. Abrogat.La data de 13-10-2017 Subpunctul 3.1.5 din Punctul 3, Anexa nr. 4 a fost abrogat de Litera b), Punctul 3, Articolul I din ORDINUL nr. 2.935 din 11 octombrie 2017, publicat în MONITORUL OFICIAL nr. 812 din 13 octombrie 2017 Notă CTCE Reproducem prevederile art. II din ORDINUL nr. 2.935 din 11 octombrie 2017, publicat în Monitorul Oficial nr. 812 din 13 octombrie 2017:„Prevederile prezentului ordin se aplică începând cu obligaţiile aferente lunii septembrie 2017, cu termen de declarare până la data de 25 octombrie 2017, inclusiv”.
3.1.6. Obligaţia de la poziţia 28 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, datorată la bugetul de stat, se declară de către regiile autonome, în conformitate cu prevederile art. 1 alin. (4) din Ordonanţa Guvernului nr. 64/2001 privind repartizarea profitului la societăţile naţionale, companiile naţionale şi societăţile comerciale cu capital integral sau majoritar de stat, precum şi la regiile autonome, aprobată cu modificări prin Legea nr. 769/2001, cu modificările şi completările ulterioare.3.1.7. Obligaţia de la poziţia 72 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, datorată la bugetul de stat, se declară de persoanele juridice române în conformitate cu prevederile art. 8 din Legea nr. 170/2016 privind impozitul specific unor activităţi.La data de 10-03-2017 Pct. 3 de la Cap. II din Anexa 4 a fost completat de Punctul 11, Articolul I din ORDINUL nr. 869 din 8 martie 2017, publicat în MONITORUL OFICIAL nr. 175 din 10 martie 20173.1.8. Abrogat.La data de 23-02-2022 Subpunctul 3.1.8. din Punctul 3. , Capitolul II. , Anexa nr. 4 a fost abrogat de Litera h), Punctul 4, Articolul I din ORDINUL nr. 237 din 18 februarie 2022, publicat în MONITORUL OFICIAL nr. 178 din 23 februarie 20223.1.9. Abrogat.La data de 21-04-2020 Punctul 3.1.9. din Punctul 3, Secțiunea B, Capitolul II. , Anexa nr. 4 a fost abrogat de Litera b), Punctul 5, Articolul I din ORDINUL nr. 935 din 14 aprilie 2020, publicat în MONITORUL OFICIAL nr. 325 din 21 aprilie 20203.1.10. Prin excepţie de la subpct. 3.1.1 şi 3.1.2, pentru poziţiile 1-3 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, contribuabilii pot completa rândul 1 «Suma datorată» în conformitate cu prevederile art. VIII din Ordonanţa de urgenţă a Guvernului nr. 29/2020 privind unele măsuri economice şi fiscal-bugetare.La data de 21-04-2020 Punctul 3. din Capitolul II. , Anexa nr. 4 a fost completat de Litera c), Punctul 5, Articolul I din ORDINUL nr. 935 din 14 aprilie 2020, publicat în MONITORUL OFICIAL nr. 325 din 21 aprilie 20203.1.11. Abrogat.La data de 19-01-2021 Subpunctul 3.1.11. din Punctul 3. , Capitolul II. , Anexa nr. 4 a fost abrogat de Litera b), Punctul 4, Articolul I din ORDINUL nr. 51 din 18 ianuarie 2021, publicat în MONITORUL OFICIAL nr. 59 din 19 ianuarie 20213.2. Tabelul de la pct. II «Impozite, taxe şi alte obligaţii care nu se plătesc în contul unic» din anexa nr. 1 la ordin se completează pentru declararea obligaţiilor de plată prevăzute la poziţiile 11, 25-27, 29-51, 57-63, 65-71, 74-77, 80-88 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin.La data de 09-02-2023 Primul paragraf din Punctul 3.2., Punctul 3., Capitolul II., Anexa nr. 4 a fost modificat de Litera b), Punctul 2, Articolul I din ORDINUL nr. 172 din 8 februarie 2023, publicat în MONITORUL OFICIAL nr. 113 din 09 februarie 2023Rândul 1 "Suma datorată" - se înscrie suma reprezentând impozitul/taxa/contribuţia datorat/datorată în perioada de raportare, conform legii.Rândul 2 "Suma deductibilă/datorată anterior" - se înscrie suma reprezentând suma deductibilă sau suma datorată anterior potrivit legii.Rândul 3 "Suma de plată" - se înscrie suma de la rândul 1 sau diferenţa dintre suma înscrisă la rândul 1 şi suma înscrisă la rândul 2, după caz.Rândul 4 "Suma de restituit" - se înscrie suma de restituit sau diferenţa dintre suma înscrisă la rândul 2 şi suma înscrisă la rândul 1, rezultată în perioada de raportare.Rândul "Total obligaţii de plată" - se înscrie suma reprezentând totalul obligaţiilor de plată pentru perioada de raportare, reprezentând obligaţii care nu se plătesc în contul unic, respectiv totalul sumelor declarate, înscrise la rândul 3 "Suma de plată".3.2.1. Obligaţia de la poziţia 29 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, datorată la bugetul de stat, se declară de către autorităţile publice centrale, în conformitate cu prevederile art. 1 alin. (44) din Ordonanţa Guvernului nr. 64/2001, aprobată cu modificări prin Legea nr. 769/2001, cu modificările şi completările ulterioare.3.2.2. Obligaţiile prevăzute la poziţiile 30-51 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, se declară de către operatorii economici, plătitori de accize, potrivit titlului VIII din Legea nr. 227/2015, cu modificările şi completările ulterioare, şi prevederilor Normelor metodologice de aplicare a Legii nr. 227/2015 privind Codul fiscal, aprobate prin Hotărârea Guvernului nr. 1/2016, după cum urmează:Rândul 1 "Suma datorată" - se completează cu suma datorată în perioada de raportare.Operatorii economici importatori de produse accizabile nu vor cuprinde în declaraţie accizele aferente produselor provenite din import, care se declară în declaraţia vamală.Rândul 2 "Suma deductibilă" - se completează, dacă este cazul, înscriindu-se, după caz:a) Eliminată.La data de 21-02-2019 Litera a) din Subpunctul 3.2.2. , Secțiunea B , Punctul 3. , Capitolul II. , Anexa nr. 4 a fost eliminată de Litera d), Punctul 3, Articolul I din ORDINUL nr. 426 din 20 februarie 2019, publicat în MONITORUL OFICIAL nr. 140 din 21 februarie 2019b) Eliminată.La data de 21-02-2019 Litera b) din Subpunctul 3.2.2. , Secțiunea B , Punctul 3. , Capitolul II. , Anexa nr. 4 a fost eliminată de Litera d), Punctul 3, Articolul I din ORDINUL nr. 426 din 20 februarie 2019, publicat în MONITORUL OFICIAL nr. 140 din 21 februarie 2019c) contravaloarea marcajelor aferente produselor accizabile supuse marcării, exclusiv TVA, pentru care se calculează acciza datorată în perioada de raportare, potrivit prevederilor titlului VIII din Legea nr. 227/2015, cu modificările şi completările ulterioare.Rândul 3 "Suma de plată" - se înscrie suma reprezentând diferenţa dintre suma datorată şi suma deductibilă, respectiv dintre suma înscrisă la rândul 1 şi suma înscrisă la rândul 2.Rândul 4 "Suma de restituit" - se înscrie suma reprezentând acciza de restituit, potrivit legii, rezultată în perioada de raportare.3.2.3. (1) Obligaţia prevăzută la poziţia 65 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, se declară de către operatorii economici, organizatori de jocuri de noroc, care, potrivit Ordonanţei de urgenţă a Guvernului nr. 77/2009 privind organizarea şi exploatarea jocurilor de noroc, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare, au obligaţia recalculării taxei anuale de autorizare, în funcţie de încasările efective, după cum urmează:Taxa anuală de autorizare a jocurilor de noroc, regularizată periodic, în funcţie de realizări, datorată pentru perioada de raportare, prevăzută la poziţia 65 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, se completează de către operatorii economici, în situaţia în care în cursul anului de autorizare încasările efective depăşesc încasările estimate prin documentaţia prezentată la data autorizării, conform Ordonanţei de urgenţă a Guvernului nr. 77/2009, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare.Rândul 1 "Suma datorată" - se completează cu suma datorată în perioada de raportare, reprezentând taxa de autorizare stabilită în funcţie de încasările efective, în conformitate cu art. 14 alin. (2) lit. b) subpct. (iii) lit. B din Ordonanţa de urgenţă a Guvernului nr. 77/2009, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare.Rândul 2 "Suma datorată anterior" - se completează cu suma reprezentând taxa de autorizare datorată de la începutul perioadei de autorizare până la finele lunii precedente celei pentru care se face regularizarea.Rândul 3 "Suma de plată" - se înscrie suma reprezentând diferenţa dintre suma datorată şi suma datorată anterior, respectiv dintre suma înscrisă la rândul 1 şi suma înscrisă la rândul 2.(2) Obligaţiile prevăzute la poziţiile 66-68, 70-71 şi 86 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, se declară de către operatorii economici organizatori de jocuri de noroc, potrivit Ordonanţei de urgenţă a Guvernului nr. 77/2009, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare, şi potrivit Normelor metodologice de punere în aplicare a Ordonanţei de urgenţă a Guvernului nr. 77/2009 privind organizarea şi exploatarea jocurilor de noroc, aprobate prin Hotărârea Guvernului nr. 111/2016, cu modificările ulterioare. Poziţia 86 se completează, după caz, şi de către prestatorii serviciilor de publicitate, potrivit contractului.Pentru obligaţiile prevăzute la poziţiile 66-68, 70-71 şi 86 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, completarea declaraţiei se face astfel:Rândul 1 «Suma datorată» - se înscrie suma reprezentând taxa pentru obţinerea licenţei de organizare a jocurilor de noroc, taxa anuală pentru obţinerea autorizaţiei de exploatare a jocurilor de noroc, taxa de acces pentru jocurile de noroc, taxa de viciu, taxa pentru videoloterie şi taxa de promovare a activităţilor de jocuri de noroc, datorate în perioada de raportare.Rândul 3 «Suma de plată» - se preia suma înscrisă la rândul 1 «Suma datoratăLa data de 23-08-2022 Alineatul (2) din Subpunctul 3.2.3. , Punctul 3. , Capitolul II. , Anexa nr. 4 a fost modificat de Litera b), Punctul 2, Articolul I din ORDINUL nr. 1.542 din 23 august 2022, publicat în MONITORUL OFICIAL nr. 829 din 23 august 2022(3) Un procent de 98,8% din taxele percepute pentru obţinerea licenţei de organizare a jocurilor de noroc şi a autorizaţiei de exploatare a jocurilor de noroc, precum şi din celelalte taxe prevăzute în Ordonanţa de urgenţă a Guvernului nr. 77/2009 privind organizarea şi exploatarea jocurilor de noroc, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare, se declară la poziţiile 65, 66-68, 70-71, 77 şi 86 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin.La data de 23-08-2022 Alineatul (3) din Subpunctul 3.2.3. , Punctul 3. , Capitolul II. , Anexa nr. 4 a fost modificat de Litera b), Punctul 2, Articolul I din ORDINUL nr. 1.542 din 23 august 2022, publicat în MONITORUL OFICIAL nr. 829 din 23 august 20223.2.4. Impozitul pe veniturile din transferul proprietăţilor imobiliare din patrimoniul personal, prevăzut la poziţia 11 din Nomenclatorul obligaţiilor de plată la bugetul de stat, se stabileşte de notarii publici, în conformitate cu dispoziţiile art. 111 din Legea nr. 227/2015, cu modificările şi completările ulterioare. Se va avea în vedere şi procedura privind declararea şi plata impozitului pe veniturile din transferul proprietăţilor imobiliare din patrimoniul personal, prevăzută în anexa nr. 7 la Ordinul ministrului finanţelor publice şi al ministrului justiţiei nr. 1.022/2.562/2016 privind aprobarea procedurilor de stabilire, plată şi rectificare a impozitului pe veniturile din transferul proprietăţilor imobiliare din patrimoniul personal şi a modelului şi conţinutului unor formulare utilizate în administrarea impozitului pe venit, cu modificările ulterioare.La data de 28-12-2017 Punctul 3.2.4. din Punctul 3. , Capitolul II. , Anexa nr. 4 a fost modificat de Punctul 9, Articolul I din ORDINUL nr. 3.781 din 22 decembrie 2017, publicat în MONITORUL OFICIAL nr. 1037 din 28 decembrie 20173.2.5. Obligaţiile prevăzute la poziţiile 57-59 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, se declară de către plătitorii de contribuţii, prevăzuţi la art. 4 alin. (3) şi art. 13 alin. (3) din Ordonanţa de urgenţă a Guvernului nr. 77/2011, cu modificările şi completările ulterioare, după cum urmează:Rândul 1 "Suma datorată" - se înscrie suma reprezentând contribuţiile trimestriale datorate potrivit Ordonanţei de urgenţă a Guvernului nr. 77/2011, aprobată prin Legea nr. 184/2015.În funcţie de rezultatul regularizărilor efectuate potrivit art. 6 alin. (4) din Ordonanţa de urgenţă a Guvernului nr. 77/2011, cu modificările şi completările ulterioare, diferenţele rezultate, aferente perioadei de raportare anterioare, se înscriu, după caz, la rândul 1 "Suma datorată", majorând obligaţia datorată în perioada de raportare curentă, sau la rândul 2 "Suma deductibilă".Rândul 3 "Suma de plată" - se înscrie, după caz, suma de la rândul 1 sau diferenţa dintre suma înscrisă la rândul 1 şi suma înscrisă la rândul 2, în funcţie de rezultatul regularizării.Rândul 4 "Suma de restituit" - se completează, dacă este cazul, în funcţie de rezultatul regularizării, înscriindu-se diferenţa dintre suma înscrisă la rândul 2 şi suma înscrisă la rândul 1.3.2.6. Abrogat.La data de 10-03-2017 Subpct. 3.2.6, pct. 3 de la Cap. II din Anexa 4 , Anexa 3 a fost abrogat de Punctul 13, Articolul I din ORDINUL nr. 869 din 8 martie 2017, publicat în MONITORUL OFICIAL nr. 175 din 10 martie 20173.2.7. Obligaţiile prevăzute la poziţiile 74-76 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, datorate la bugetul de stat, se declară de către plătitorii care datorează impozit asupra veniturilor suplimentare, compensaţii aferente dreptului de trecere în schimbul limitărilor aduse dreptului de folosinţă şi despăgubiri acordate pentru toate pagubele cauzate prin exercitarea dreptului de trecere, în conformitate cu prevederile Legii nr. 256/2018 privind unele măsuri necesare pentru implementarea operaţiunilor petroliere de către titularii de acorduri petroliere referitoare la perimetre petroliere offshore şi onshore de adâncime, republicată.La data de 29-07-2022 Subpunctul 3.2.7. din Punctul 3. , Capitolul II. , Anexa nr. 4 a fost modificat de Litera b), Punctul 2, Articolul I din ORDINUL nr. 1.341 din 21 iulie 2022, publicat în MONITORUL OFICIAL nr. 761 din 29 iulie 20223.2.8. Obligaţia prevăzută la poziţia 77 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, datorată la bugetul de stat, se declară de către organizatorii de jocuri de noroc online prevăzuţi în Ordonanţa de urgenţă a Guvernului nr. 77/2009 privind organizarea şi exploatarea jocurilor de noroc, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare, în conformitate cu prevederile Ordonanţei de urgenţă a Guvernului nr. 114/2018.La data de 21-02-2019 Secțiunea B din Punctul 3. , Capitolul II. , Anexa nr. 4 a fost completată de Litera e), Punctul 3, Articolul I din ORDINUL nr. 426 din 20 februarie 2019, publicat în MONITORUL OFICIAL nr. 140 din 21 februarie 20193.2.9. Obligaţiile datorate la bugetul de stat, prevăzute la poziţiile 81 şi 82 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, se declară de către plătitori în conformitate cu Legea minelor nr. 85/2003, cu modificările şi completările ulterioare, Ordonanţa de urgenţă a Guvernului nr. 57/2019 privind Codul administrativ, cu modificările şi completările ulterioare, precum şi Hotărârea Guvernului nr. 70/2022 pentru aprobarea Procedurii privind încasarea redevenţei obţinute prin concesionare din activităţi de exploatare a resurselor la suprafaţă ale statului şi a apelor minerale naturale carbogazoase sau necarbogazoase.La data de 23-02-2022 Punctul 3. din Capitolul II. , Anexa nr. 4 a fost completat de Litera h), Punctul 4, Articolul I din ORDINUL nr. 237 din 18 februarie 2022, publicat în MONITORUL OFICIAL nr. 178 din 23 februarie 20223.2.10. Obligaţiile prevăzute la poziţiile 84 şi 85 din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, se declară de către operatorii economici organizatori de jocuri de noroc, potrivit Legii nr. 30/2022 pentru modificarea şi completarea art. 13 din Ordonanţa de urgenţă a Guvernului nr. 77/2009 privind organizarea şi exploatarea jocurilor de noroc şi pentru completarea art. 20^2 alin. (3) din Legea educaţiei fizice şi sportului nr. 69/2000.La poziţiile menţionate, operatorii economici organizatori de jocuri de noroc declară un procent de 1% din totalul taxelor datorate care se constituie ca venit al Comitetului Olimpic şi Sportiv Român şi un procent de 0,2% din totalul taxelor datorate care se constituie ca venit al Comitetului Naţional Paralimpic.La data de 24-06-2022 Punctul 3. din Capitolul II. , Anexa nr. 4 a fost completat de Litera c), Punctul 2, Articolul I din ORDINUL nr. 1.150 din 23 iunie 2022, publicat în MONITORUL OFICIAL nr. 619 din 24 iunie 20223.2.11. Obligaţia prevăzută la poziţia 86 din Nomenclatorul obligaţiilor de plată la bugetul de stat se stabileşte de către organizatorii de jocuri de noroc sau, după caz, prestatorul serviciilor de publicitate, în conformitate cu dispoziţiile art. 1^2 din Ordonanţa de urgenţă a Guvernului nr. 77/2009 privind organizarea şi exploatarea jocurilor de noroc, aprobată cu modificări şi completări prin Legea nr. 246/2010, cu modificările şi completările ulterioare.La data de 23-08-2022 Punctul 3. din Capitolul II. , Anexa nr. 4 a fost completat de Litera b), Punctul 2, Articolul I din ORDINUL nr. 1.542 din 23 august 2022, publicat în MONITORUL OFICIAL nr. 829 din 23 august 20223.2.12. La poziţia 87 din Nomenclatorul obligaţiilor de plată la bugetul de stat se declară contribuţia datorată de către producătorii de energie electrică, entităţile agregate de producere a energiei electrice, traderii, furnizorii care desfăşoară activitatea de trading şi agregatorii care tranzacţionează, începând cu 1 septembrie 2022, cantităţi de energie electrică şi/sau gaze naturale pe piaţa angro, precum şi de partenerii din contractele financiare de asigurare a riscurilor (contracte de hedging) ai producătorilor de energie electrică, în conformitate cu dispoziţiile art. 15 din Ordonanţa de urgenţă a Guvernului nr. 27/2022 privind măsurile aplicabile clienţilor finali din piaţa de energie electrică şi gaze naturale în perioada 1 aprilie 2022-31 martie 2023, precum şi pentru modificarea şi completarea unor acte normative din domeniul energiei, aprobată cu modificări şi completări prin Legea nr. 206/2022, cu modificările şi completările ulterioare.La poziţia 87 din Nomenclatorul obligaţiilor de plată la bugetul de stat se declară şi contribuţia la Fondul de Tranziţie Energetică reţinută la sursă din veniturile obţinute de entităţi rezidente/nerezidente aferente produselor de acoperire a riscurilor de piaţă pe termen lung, în conformitate cu art. 23 din Legea energiei electrice şi a gazelor naturale nr. 123/2012, cu modificările şi completările ulterioare, potrivit anexei nr. 6.2 din Ordonanţa de urgenţă a Guvernului nr. 27/2022, aprobată cu modificări şi completări prin Legea nr. 206/2022, cu modificările şi completările ulterioare.Capacităţilor de producţie puse în funcţiune după data de 1 aprilie 2022, precum şi companiilor care furnizează servicii publice de termie care produc energie electrică prin cogenerare nu le sunt aplicabile prevederile art. 15 alin. (1) din Ordonanţa de urgenţă a Guvernului nr. 27/2022, aprobată cu modificări şi completări prin Legea nr. 206/2022, cu modificările şi completările ulterioareLa data de 20-01-2023 Punctul 3.2.12. din Punctul 3. , Capitolul II. , Anexa nr. 4 a fost modificat de Punctul 1, Articolul I din ORDINUL nr. 59 din 20 ianuarie 2023, publicat în MONITORUL OFICIAL nr. 59 din 20 ianuarie 20233.3. Declaraţia privind obligaţiile de plată la bugetul de stat se completează şi se depune şi de către contribuabilii care beneficiază de facilităţi fiscale, cărora le revin, potrivit legislaţiei în vigoare, obligaţiile declarative pentru impozitele, taxele şi obligaţiile scutite de la plată, cuprinse în Nomenclatorul obligaţiilor scutite de la plată, potrivit legii. Tabelul de la punctul III «Impozite, taxe şi alte obligaţii scutite de la plată, potrivit legii» din formular se completează pentru declararea obligaţiilor scutite de la plată, cuprinse în nomenclatorul prevăzut în anexa nr. 3^1 la ordin.Contribuabilii care beneficiază de facilităţi fiscale, în conformitate cu prevederile Legii cooperaţiei agricole nr. 566/2004, cu modificările şi completările ulterioare, inclusiv cele aduse prin Legea nr. 164/2016, declară trimestrial, până la data de 25 inclusiv a lunii următoare trimestrului, suma reprezentând facilitatea fiscală, prevăzută de lege.La data de 18-05-2018 Secțiunea B din Punctul 3. , Capitolul II. din Anexa nr. 4 a fost completată de Litera e), Punctul 6, Articolul I din ORDINUL nr. 1.203 din 10 mai 2018, publicat în MONITORUL OFICIAL nr. 424 din 18 mai 2018Anexa nr. 5INSTRUCŢIUNIde completare a formularului 710 "Declaraţie rectificativă",cod 14.13.01.00/rCapitolul I. Depunerea declaraţieiDeclaraţia rectificativă se utilizează pentru corectarea impozitelor şi taxelor administrate de Agenţia Naţională de Administrare Fiscală şi stabilite de către plătitori prin autoimpunere sau cu regim de reţinere la sursă, declarate în formularul 100 "Declaraţie privind obligaţiile de plată la bugetul de stat".În cazul în care se corectează mai multe obligaţii fiscale care se referă la aceeaşi perioadă de raportare, pentru fiecare obligaţie se completează în acelaşi formular câte un tabel generat cu ajutorul programului de asistenţă. Pentru obligaţii fiscale care privesc perioade diferite de raportare se va completa câte un formular pentru obligaţiile fiscale aferente fiecărei perioade de raportare.Declaraţia nu poate fi depusă după anularea rezervei verificării ulterioare, cu următoarele excepţii:a) situaţia în care corecţia se datorează îndeplinirii sau neîndeplinirii unei condiţii prevăzute de lege care impune corectarea bazei de impozitare şi/sau a creanţei fiscale aferente;b) situaţia în care prin hotărâri judecătoreşti definitive s-au stabilit în sarcina plătitorului obligaţii de plată reprezentând venituri sau diferenţe de venituri către beneficiarii acestora care generează obligaţii fiscale aferente unor perioade pentru care s-a anulat rezerva verificării ulterioare.În situaţia în care contribuabilul/plătitorul depune declaraţia după anularea rezervei verificării ulterioare, se bifează rubrica "Declaraţie depusă după anularea rezervei verificării ulterioare" şi se completează temeiul legal pentru corectarea creanţei fiscale, în rubrica prevăzută în acest scop.În situaţia îndeplinirii de către succesorii persoanelor/entităţilor care şi-au încetat existenţa a obligaţiilor fiscale aferente perioadei în care persoana/entitatea a avut calitatea de subiect de drept fiscal, se bifează rubrica ”Declaraţie depusă potrivit art. 90 alin. (4) din Legea nr. 207/2015 privind Codul de procedură fiscală” şi se completează codul de identificare fiscală al succesorului. De asemenea, la secţiunea ”Date de identificare a contribuabilului/plătitorului”, la rubrica ”Cod de identificare fiscală” se înscrie codul de identificare fiscală al entităţii care şi-a încetat existenţa.La data de 13-10-2017 Capitolul I din Anexa nr. 5 a fost completat de Punctul 4, Articolul I din ORDINUL nr. 2.935 din 11 octombrie 2017, publicat în MONITORUL OFICIAL nr. 812 din 13 octombrie 2017Rubrica «Declaraţie depusă potrivit art. 9 din anexa nr. 6 la Ordonanţa de urgenţă a Guvernului nr. 27/2022» se bifează în situaţia în care producătorii de energie electrică/entităţile agregate depun declaraţia la 15 zile de la publicarea de către OPCOM a preţurilor finale aferente pieţei de echilibrare pentru luna de decontare, potrivit art. 9 din anexa nr. 6 la Ordonanţa de urgenţă a Guvernului nr. 27/2022 privind măsurile aplicabile clienţilor finali din piaţa de energie electrică şi gaze naturale în perioada 1 aprilie 2022-31 martie 2023, precum şi pentru modificarea şi completarea unor acte normative din domeniul energiei, aprobată cu modificări şi completări prin Legea nr. 206/2022, cu modificările şi completările ulterioare.La data de 20-01-2023 Al șaselea paragraf al Capitolului I. din Anexa nr. 5 a fost modificat de Punctul 2, Articolul I din ORDINUL nr. 59 din 20 ianuarie 2023, publicat în MONITORUL OFICIAL nr. 59 din 20 ianuarie 2023 Notă CTCE Reproducem prevederile art. II din ORDINUL nr. 2.935 din 11 octombrie 2017, publicat în Monitorul Oficial nr. 812 din 13 octombrie 2017:„Prevederile prezentului ordin se aplică începând cu obligaţiile aferente lunii septembrie 2017, cu termen de declarare până la data de 25 octombrie 2017, inclusiv”.
Declaraţia rectificativă se depune la organul fiscal în a cărui evidenţă fiscală contribuabilul este înregistrat ca plătitor de impozite şi taxe.Declaraţia privind obligaţiile de plată la bugetul de stat se completează cu ajutorul programului de asistenţă.Declaraţia rectificativă se depune prin mijloace electronice de transmitere la distanţă, în conformitate cu prevederile legale în vigoare.La data de 28-12-2017 Ultimul paragraf din Capitolul I., Anexa nr. 5 a fost modificat de Punctul 10, Articolul I din ORDINUL nr. 3.781 din 22 decembrie 2017, publicat în MONITORUL OFICIAL nr. 1037 din 28 decembrie 2017Capitolul II. Completarea declaraţiei1. Perioada de raportareÎn rubrica "Luna" se înscrie cu cifre arabe numărul lunii la care se referă obligaţia sau numărul ultimei luni a perioadei de raportare, după caz (07 pentru luna iulie sau 06 pentru trimestrul II). Anul la care se referă declaraţia se înscrie cu cifre arabe, cu 4 caractere (de exemplu: 2016).2. Secţiunea A "Date de identificare a contribuabilului/ plătitorului"În caseta "Cod de identificare fiscală" se completează codul de identificare fiscală atribuit contribuabilului/plătitorului, conform legii, înscriindu-se cifrele cu aliniere la dreapta.În situaţia în care declaraţia se completează de către împuternicit/reprezentantul fiscal, desemnat potrivit legii, se înscriu codul de identificare fiscală atribuit de organul fiscal competent persoanei ale cărei obligaţii sunt îndeplinite, precum şi datele de identificare ale acesteia, iar la rubrica "Funcţia/Calitatea" din formular se înscrie "Împuternicit". În cazul în care contribuabilul/plătitorul este înregistrat în scopuri de taxă pe valoarea adăugată, în prima căsuţă se înscrie prefixul RO.În rubrica "Denumire" se înscriu, după caz, denumirea sau numele şi prenumele contribuabilului/plătitorului de impozit şi taxe.Rubricile privind adresa se completează cu datele privind adresa domiciliului fiscal al contribuabilului/plătitorului de impozite şi taxe.3. Secţiunea B "Date privind creanţa fiscală"Denumire ”creanţă fiscală” - se completează denumirea impozitului sau taxei care se rectifică. Se va prelua denumirea exactă a obligaţiei de plată din Nomenclatorul obligaţiilor de plată la bugetul de stat, prevăzut în anexa nr. 3 la ordin, sau a obligaţiei scutite de la plată din Nomenclatorul obligaţiilor scutite de la plată, potrivit legii, prevăzut în anexa nr. 3^1 la prezentul ordin.La data de 18-05-2018 Primul paragraf al Punctului 3, Capitolul II. , Anexa nr. 5 a fost modificat de Punctul 7, Articolul I din ORDINUL nr. 1.203 din 10 mai 2018, publicat în MONITORUL OFICIAL nr. 424 din 18 mai 2018Coloana "Suma iniţială":Rândurile 1-4 se completează după caz, înscriindu-se suma care s-a completat eronat în declaraţia care se rectifică, respectiv formularul 100 "Declaraţie privind obligaţiile de plată la bugetul de stat", sau, după caz, formularul 710 "Declaraţie rectificativă".Coloana "Suma corectată":Rândurile 1-4 se completează după caz, înscriindu-se suma corectă reprezentând impozitul sau taxa datorat/datorată în perioada la care se referă declaraţia corectată.Anexa nr. 6CARACTERISTICIde editare, modul de difuzare, de utilizare şi păstrare a formularelor1. Denumire: „Declaraţie privind obligaţiile de plată la bugetul de stat“, cod 14.13.01.99/bs (formular 100)1.1. Caracteristici de editare: se utilizează echipament informatic pentru completare şi editare. Formularul se completează şi se editează cu ajutorul programului de asistenţă, asigurat gratuit de către Agenţia Naţională de Administrare Fiscală.1.2. Se utilizează la declararea impozitelor şi taxelor cu regim de stabilire prin autoimpunere sau reţinere la sursă.1.3. Se completează şi se depune de contribuabilii/plătitorii care au obligaţia declarării impozitelor şi taxelor.1.4. Circulă în format electronic la organul fiscal central competent.1.5. Se arhivează la organul fiscal central competent.2. Denumire: „Declaraţie rectificativă“, cod 14.13.01.00/r (formular 710)2.1. Caracteristici de editare: se utilizează echipament informatic pentru completare şi editare. Formularul se completează şi se editează cu ajutorul programului de asistenţă, asigurat gratuit de către Agenţia Naţională de Administrare Fiscală.2.2. Se utilizează la corectarea impozitelor şi taxelor declarate de către contribuabilii/plătitorii de impozite şi taxe.2.3. Se completează şi se depune de către contribuabilii/plătitorii de impozite şi taxe.2.4. Circulă în format electronic la organul fiscal central competent.2.5. Se arhivează la organul fiscal central competent.La data de 28-12-2017 Anexa nr. 6 a fost modificată de Punctul 11, Articolul I din ORDINUL nr. 3.781 din 22 decembrie 2017, publicat în MONITORUL OFICIAL nr. 1037 din 28 decembrie 2017







